
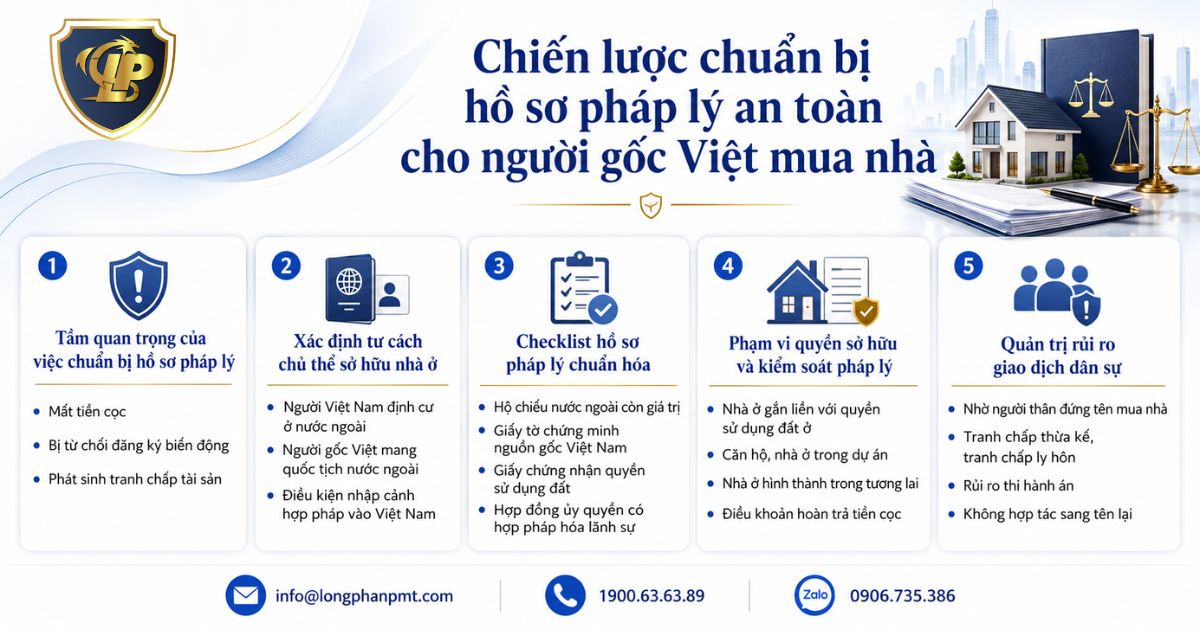
Người gốc Việt mua nhà tại Việt Nam có thể mất tiền cọc hoặc bị từ chối sang tên nếu không chứng minh đúng tư cách sở hữu, nguồn gốc Việt Nam và điều kiện nhập cảnh. Theo Luật đất đai, Luật Nhà ở 2023 và Nghị định 95/2024/NĐ-CP, Người gốc Việt Nam định cư ở nước ngoài cần chuẩn hóa hồ sơ nhân thân, giấy tờ chứng minh nguồn gốc, hồ sơ tài sản, tài chính và ủy quyền trước khi ký đặt cọc. Điều khoản hoàn tiền cọc phải được thiết kế rõ nếu giao dịch không thể hoàn tất vì lý do pháp lý khách quan, với sự thẩm định từ Tư Vấn Long Phan.
Lưu ý pháp lý quan trọng:
Người gốc Việt mua nhà cần kiểm tra hồ sơ pháp lý trước khi đặt cọc, vì rủi ro lớn nhất không luôn nằm ở tài sản. Nhiều giao dịch thất bại do người mua không chứng minh được tư cách sở hữu, điều kiện nhập cảnh hoặc nguồn gốc Việt Nam.
Luật Nhà ở 2023 ghi nhận Người Việt Nam định cư ở nước ngoài là nhóm chủ thể được sở hữu nhà ở tại Việt Nam. Tuy nhiên, quyền này chỉ an toàn khi hồ sơ nhân thân, giấy tờ chứng minh nguồn gốc và điều kiện sở hữu được chuẩn hóa trước giao dịch.
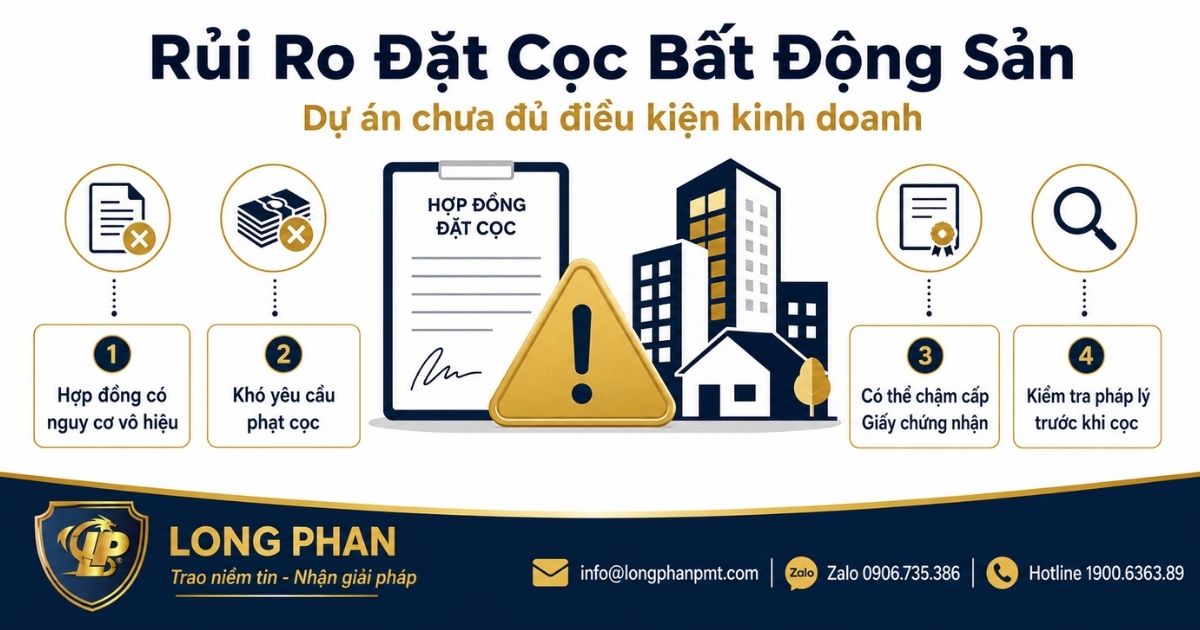
Các rủi ro cốt lõi cần kiểm soát gồm:
Vì vậy, chiến lược an toàn không phải là ký nhanh để giữ tài sản, mà là kiểm tra tư cách chủ thể trước khi dòng tiền phát sinh. Hồ sơ càng được chuẩn hóa sớm, khả năng đàm phán điều khoản đặt cọc, công chứng và sang tên càng rõ ràng.
Người gốc Việt mua nhà cần được phân loại đúng ngay từ đầu, vì mỗi nhóm chủ thể có cách chứng minh điều kiện khác nhau. Sai tư cách chủ thể có thể làm hồ sơ công chứng, đăng ký biến động hoặc cấp Giấy chứng nhận bị đình lại.
Luật Nhà ở 2023 tiếp cận nhóm này theo thuật ngữ “Người Việt Nam định cư ở nước ngoài” theo pháp luật về quốc tịch. Vì vậy, việc đối chiếu Luật Quốc tịch Việt Nam là bước nền trước khi áp dụng quyền sở hữu nhà ở và quyền sử dụng đất ở.
Người còn quốc tịch Việt Nam ở nước ngoài thường có cơ sở chứng minh tư cách mạnh hơn, vì yếu tố quốc tịch vẫn được ghi nhận trực tiếp. Hồ sơ cần tập trung vào giấy tờ quốc tịch, hộ chiếu Việt Nam hoặc giấy tờ nhân thân còn giá trị sử dụng.
Người gốc Việt Nam định cư ở nước ngoài đã mang quốc tịch nước ngoài phải chứng minh quan hệ nguồn gốc Việt Nam. Nhóm này không chỉ cần hộ chiếu nước ngoài, mà còn cần giấy tờ thể hiện có quốc tịch Việt Nam trước đây hoặc có cha, mẹ, ông, bà là người Việt Nam.
Cách phân biệt này có ý nghĩa thực tế trong giao dịch. Nếu người mua thuộc nhóm người gốc Việt mang quốc tịch nước ngoài, bên bán, chủ đầu tư và công chứng viên thường sẽ yêu cầu hồ sơ chứng minh nguồn gốc trước khi tiến hành ký kết.
Điều kiện nhập cảnh là chốt kiểm soát pháp lý đầu tiên. Người Việt Nam định cư ở nước ngoài chỉ phát sinh quyền sở hữu nhà ở khi thuộc đối tượng được phép nhập cảnh vào Việt Nam, theo Điểm b Khoản 1 Điều 8 Luật Nhà ở 2023.
Với người mang hộ chiếu nước ngoài, hồ sơ phải có hộ chiếu còn giá trị và giấy tờ chứng minh có quốc tịch Việt Nam hoặc xác nhận là người gốc Việt Nam. Yêu cầu này được quy định tại Điểm c Khoản 2 Điều 3 Nghị định số 95/2024/NĐ-CP.
Nhà đầu tư cần kiểm tra điều kiện này trước khi chuyển tiền đặt cọc. Nếu hồ sơ nhập cảnh hoặc giấy tờ nguồn gốc chưa đủ, hợp đồng nên có điều khoản hoàn trả tiền khi không thể sang tên vì lý do pháp lý khách quan.
Người gốc Việt mua nhà nên chuẩn bị hồ sơ theo từng nhóm trước khi đặt cọc. Cách tiếp cận này giúp giảm rủi ro bị yêu cầu bổ sung giấy tờ tại công chứng, ngân hàng hoặc cơ quan đăng ký đất đai.
Hồ sơ nhân thân là lớp kiểm tra đầu tiên để xác định tư cách Người gốc Việt Nam định cư ở nước ngoài. Với người mang hộ chiếu nước ngoài, hộ chiếu phải còn giá trị và đi kèm giấy tờ chứng minh quốc tịch Việt Nam hoặc xác nhận là người gốc Việt Nam, theo Điểm c Khoản 2 Điều 3 Nghị định số 95/2024/NĐ-CP.
Thiếu nhóm hồ sơ này có thể khiến giao dịch bị treo ngay cả khi tài sản đủ điều kiện chuyển nhượng. Đây là lý do hồ sơ nhân thân phải được rà soát trước khi đàm phán giá và đặt cọc.
Nhóm hồ sơ giao dịch giúp kiểm soát tài sản, dòng tiền và khả năng sang tên. Người mua cần yêu cầu tài liệu trước khi ký để tránh chuyển tiền vào giao dịch chưa đủ điều kiện.
Hợp đồng đặt cọc nên có điều kiện hoàn trả tiền nếu hồ sơ người mua không đủ điều kiện sang tên vì lý do pháp lý khách quan. Đây là lớp bảo vệ tài chính trước khi phát sinh nghĩa vụ thanh toán lớn hơn.

Người gốc Việt mua nhà không nên mặc nhiên hiểu rằng mọi loại bất động sản tại Việt Nam đều có thể giao dịch như cá nhân trong nước. Phạm vi quyền sở hữu phụ thuộc vào tư cách chủ thể, loại tài sản và điều kiện pháp lý của giao dịch.
Chiến lược an toàn là ưu tiên tài sản có cơ chế sang tên rõ ràng. Với các sản phẩm phức tạp, nhà đầu tư cần thẩm định trước khi đặt cọc, nhất là khi tài sản liên quan đến dự án, đất nền hoặc nhà ở hình thành trong tương lai.
Người gốc Việt Nam định cư ở nước ngoài nên ưu tiên giao dịch nhà ở gắn liền với quyền sử dụng đất ở, căn hộ hoặc nhà ở trong dự án đã đủ điều kiện kinh doanh. Các tài sản này thường có hồ sơ pháp lý rõ hơn cho bước công chứng và đăng ký biến động.
Với đất nền dự án, cần xác định đây có phải là quyền sử dụng đất ở trong dự án phát triển nhà ở hay không. Luật Đất đai 2024 mở rộng quyền cho người gốc Việt, nhưng không đồng nghĩa với quyền mua mọi loại đất riêng lẻ ngoài dự án.
Các nhóm tài sản cần thẩm định chuyên sâu gồm:
Nếu phân loại sai tài sản, rủi ro không chỉ là chậm sang tên. Giao dịch còn có thể bị từ chối đăng ký hoặc phát sinh tranh chấp về quyền sở hữu sau khi đã thanh toán.
Không nên đặt cọc khi chưa xác định rõ tư cách người mua và điều kiện pháp lý của tài sản. Khoản đặt cọc phải gắn với điều kiện hoàn trả nếu giao dịch không thể hoàn tất vì lý do pháp lý khách quan.
Đối với nhà ở hình thành trong tương lai, chủ đầu tư chỉ được thu tiền đặt cọc không quá 05% giá bán hoặc giá cho thuê mua khi sản phẩm đủ điều kiện đưa vào kinh doanh. Giới hạn này được quy định tại Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023.
Tỷ lệ thanh toán lần đầu cũng cần được kiểm soát. Số tiền thanh toán lần đầu không được vượt quá 30% giá trị hợp đồng, bao gồm cả khoản đặt cọc theo Khoản 1 Điều 25 Luật Kinh doanh bất động sản 2023.
Trước khi ký, nhà đầu tư nên thực hiện quy trình kiểm soát gồm:
Quy trình này giúp chuyển rủi ro từ trạng thái “tin tưởng giao dịch” sang “kiểm soát bằng hồ sơ”. Với người mua ở nước ngoài, đây là lớp bảo vệ cần thiết trước khi chuyển tiền vào Việt Nam.
“Nhờ người thân đứng tên” không phải là chiến lược sở hữu an toàn cho người gốc Việt mua nhà. Phương án này có thể làm mất quyền kiểm soát thực tế đối với tài sản, vì người được ghi nhận trên Giấy chứng nhận là chủ thể được pháp luật bảo vệ trực tiếp.
Rủi ro tăng mạnh khi giao dịch không được đăng ký đúng với người có quyền sở hữu thực sự. Việc sử dụng đất và thực hiện giao dịch về quyền sử dụng đất nhưng không đăng ký với cơ quan nhà nước có thẩm quyền là hành vi bị nghiêm cấm, theo Khoản 8 Điều 11 Luật Đất đai 2024.
Các kịch bản tranh chấp thường gặp gồm:
Khi tranh chấp phát sinh, cơ quan giải quyết sẽ ưu tiên hồ sơ đăng ký, chứng từ giao dịch và tên trên Giấy chứng nhận. Về thẩm quyền, Tòa án nhân dân có thẩm quyền giải quyết tranh chấp đất đai và tài sản gắn liền với đất trong trường hợp có Giấy chứng nhận hoặc giấy tờ tương đương theo Khoản 1 Điều 236 Luật Đất đai 2024.
Giải pháp an toàn hơn là sử dụng cơ chế ủy quyền hợp pháp, đại diện giao dịch hoặc thỏa thuận bảo đảm được thiết kế rõ về phạm vi, thời hạn và nghĩa vụ hoàn trả tài sản. Quan hệ tin tưởng gia đình không nên thay thế quyền sở hữu hợp pháp.

Giao dịch bất động sản của người gốc Việt đòi hỏi kiểm soát đồng thời tư cách chủ thể, hồ sơ nguồn gốc Việt Nam, điều kiện nhập cảnh và pháp lý tài sản. Tư Vấn Long Phan hỗ trợ khách hàng chuẩn hóa hồ sơ trước khi đặt cọc, nhằm giảm rủi ro mất tiền, bị từ chối sang tên hoặc phát sinh tranh chấp đứng tên hộ.
Các đầu việc tư vấn được triển khai theo từng điểm nghẽn của giao dịch:
Khách hàng có thể gửi hồ sơ qua Email: info@longphanpmt.com hoặc Zalo: 0906.735.386 để Tư Vấn Long Phan đánh giá sơ bộ trước khi phát sinh giao dịch.
Người gốc Việt mua nhà thường gặp rủi ro ở giai đoạn đặt cọc, thanh toán và đăng ký quyền sở hữu, không chỉ ở bước chọn tài sản. Các câu hỏi sau tập trung vào những tình huống có thể làm giao dịch bị treo, bị từ chối sang tên hoặc phát sinh tranh chấp tài sản.
Không nên ký giao dịch mua nhà nếu hộ chiếu nước ngoài không còn giá trị tại thời điểm ký kết. Người Việt Nam định cư ở nước ngoài mang hộ chiếu nước ngoài phải xuất trình hộ chiếu còn giá trị, kèm giấy tờ chứng minh có quốc tịch Việt Nam hoặc giấy tờ xác nhận là người gốc Việt Nam do cơ quan có thẩm quyền cấp, theo Điểm c Khoản 2 Điều 3 Nghị định số 95/2024/NĐ-CP.
Có, Nhà đầu tư nên chứng minh điều kiện nhập cảnh trước khi đặt cọc để tránh rủi ro không thể sang tên. Người Việt Nam định cư ở nước ngoài chỉ phát sinh quyền sở hữu nhà ở khi thuộc đối tượng được phép nhập cảnh vào Việt Nam, theo Điểm b Khoản 1 Điều 8 Luật Nhà ở 2023.
Chủ đầu tư chỉ được thu tiền đặt cọc tối đa 05 phần trăm giá bán hoặc giá thuê mua nhà ở hình thành trong tương lai. Điều kiện kèm theo là sản phẩm phải đủ điều kiện đưa vào kinh doanh, theo Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023.
Không, khoản thanh toán lần đầu không được vượt quá 30 phần trăm giá trị hợp đồng. Tỷ lệ này đã bao gồm cả tiền đặt cọc, nên Nhà đầu tư cần cộng gộp mọi khoản đã thanh toán trước khi ký hợp đồng, theo Khoản 1 Điều 25 Luật Kinh doanh bất động sản 2023.
Không bắt buộc phải có Giấy chứng nhận quyền sở hữu tại thời điểm mua bán hoặc thuê mua nhà ở hình thành trong tương lai. Tuy nhiên, dự án vẫn phải đáp ứng các điều kiện kinh doanh khác trước khi giao dịch, theo Điểm a Khoản 2 Điều 160 Luật Nhà ở 2023.
Không, nhờ người thân đứng tên mua nhà đất là cấu trúc rủi ro cao và không nên thay thế quyền sở hữu hợp pháp. Việc sử dụng đất và thực hiện giao dịch về quyền sử dụng đất nhưng không đăng ký với cơ quan nhà nước có thẩm quyền là hành vi bị nghiêm cấm, theo Khoản 8 Điều 11 Luật Đất đai 2024.
Tòa án nhân dân là cơ quan có thẩm quyền giải quyết tranh chấp đất đai và tranh chấp tài sản gắn liền với đất khi đương sự có Giấy chứng nhận hợp pháp hoặc giấy tờ tương đương. Thẩm quyền này được xác định theo Khoản 1 Điều 236 Luật Đất đai 2024.
Người gốc Việt mua nhà tại Việt Nam cần được xác định đúng tư cách Người gốc Việt Nam định cư ở nước ngoài, chuẩn hóa hồ sơ nguồn gốc Việt Nam, điều kiện nhập cảnh và pháp lý tài sản trước khi đặt cọc. Trọng tâm không chỉ là chọn đúng bất động sản, mà còn là bảo vệ khả năng sang tên, kiểm soát dòng tiền và tránh cấu trúc nhờ người thân đứng tên gây tranh chấp về sau. Trước khi chuyển tiền hoặc ký hồ sơ công chứng, Khách hàng nên rà soát toàn bộ điều kiện sở hữu với Tư Vấn Long Phan qua Hotline 1900636389.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: