


Tư vấn Long Phan nhận được nhiều câu hỏi từ doanh nghiệp về việc kê khai lại chủ sở hữu hưởng lợi sau khi Nghị định 296/2026/NĐ-CP và Thông tư 121/2026/TT-BTC lần lượt có hiệu lực trong năm 2026. Nhiều chủ doanh nghiệp lo ngại phải rà soát và nộp lại hồ sơ ngay lập tức, dù thực tế thông tin sở hữu của công ty không hề thay đổi. Bài viết dưới đây phân tích chính xác khi nào việc kê khai lại chủ sở hữu hưởng lợi là bắt buộc, khi nào không, cùng quy trình thực hiện đúng mẫu biểu mới nhất.
Lưu ý quan trọng:
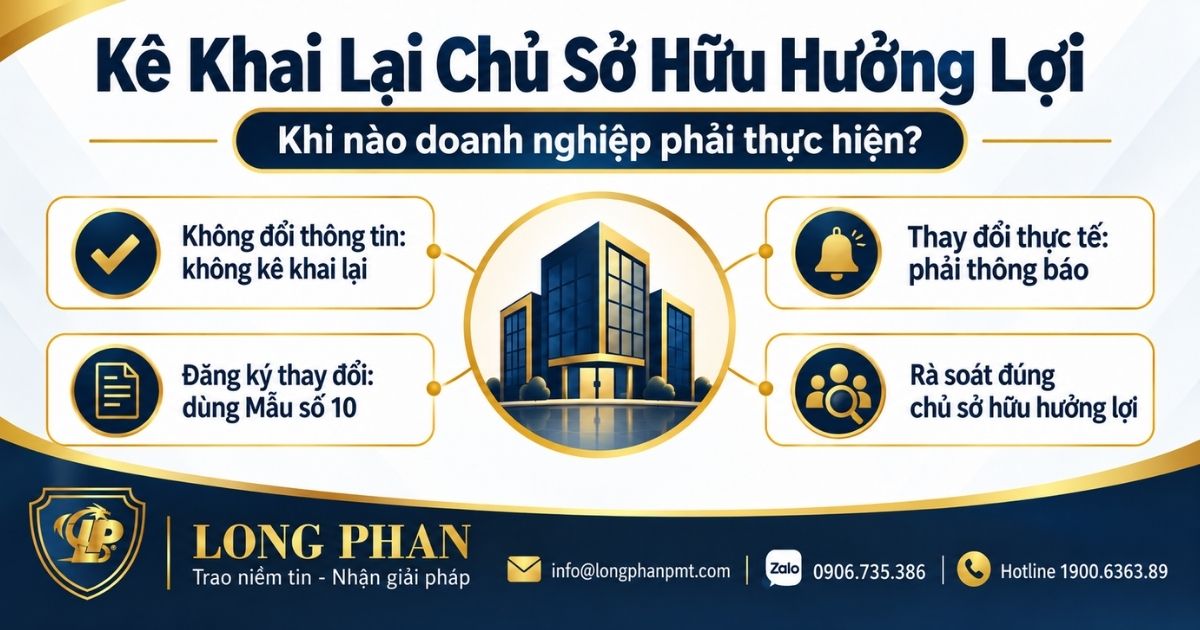
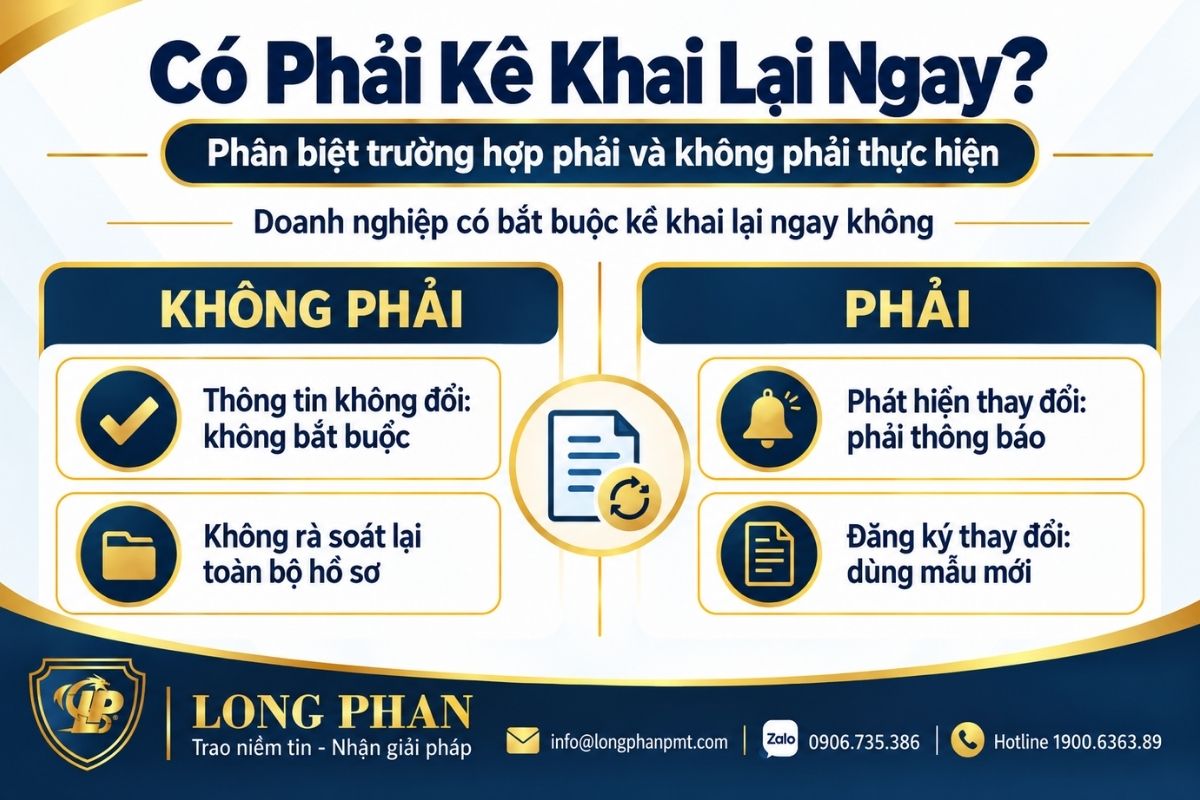
Doanh nghiệp đang hoạt động không bắt buộc kê khai lại chủ sở hữu hưởng lợi ngay khi Nghị định 296/2026/NĐ-CP có hiệu lực, nếu thông tin sở hữu thực tế không thay đổi. Nghị định này chỉ sửa đổi tiêu chí xác định tại Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP, không sửa khoản 1 Điều 52 về thời hạn thông báo và cũng không đặt ra điều khoản chuyển tiếp buộc rà soát toàn bộ hồ sơ cũ.
Cơ sở pháp lý cho kết luận này đã được Bộ Tài chính xác nhận trong văn bản trả lời doanh nghiệp ngày 27/8/2026, dẫn chiếu khoản 1 Điều 52, Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP).
Nếu tỷ lệ sở hữu, cơ cấu vốn và cá nhân kiểm soát doanh nghiệp không có gì thay đổi so với hồ sơ đã nộp trước đó, doanh nghiệp không phải thực hiện thủ tục kê khai lại chủ sở hữu hưởng lợi. Việc Nghị định 296/2026/NĐ-CP mở rộng tiêu chí xác định (bổ sung trường hợp sở hữu kết hợp trực tiếp và gián tiếp, làm rõ quyền chi phối) không tự động phát sinh nghĩa vụ thông báo nếu bản chất sở hữu của doanh nghiệp không đổi.
Trường hợp doanh nghiệp chủ động rà soát theo tiêu chí mới và phát hiện có cá nhân đáp ứng ngưỡng 25% vốn điều lệ hoặc quyền chi phối mà trước đây chưa được ghi nhận, đây được xem là có sự thay đổi thông tin chủ sở hữu hưởng lợi. Khi đó, doanh nghiệp phải thông báo với Cơ quan đăng ký kinh doanh cấp tỉnh trong thời hạn 10 ngày kể từ ngày phát sinh thay đổi, theo đúng khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP.
Kể cả khi thông tin chủ sở hữu hưởng lợi không thay đổi, một khi doanh nghiệp thực hiện bất kỳ thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp nào từ ngày 21/08/2026, hồ sơ liên quan đến chủ sở hữu hưởng lợi bắt buộc phải lập theo Mẫu số 10 Thông tư 121/2026/TT-BTC. Hồ sơ dùng mẫu cũ (Mẫu số 10, 11 theo Thông tư 68/2025/TT-BTC) nộp sau mốc này sẽ bị yêu cầu sửa đổi, bổ sung.
Cơ sở pháp lý: khoản 1 Điều 52, Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP); Điều 1, Điều 2 Thông tư 121/2026/TT-BTC.
>>>Xem thêm: Lưu ý khi kê khai hồ sơ đăng ký doanh nghiệp mà không có số định danh cá nhân
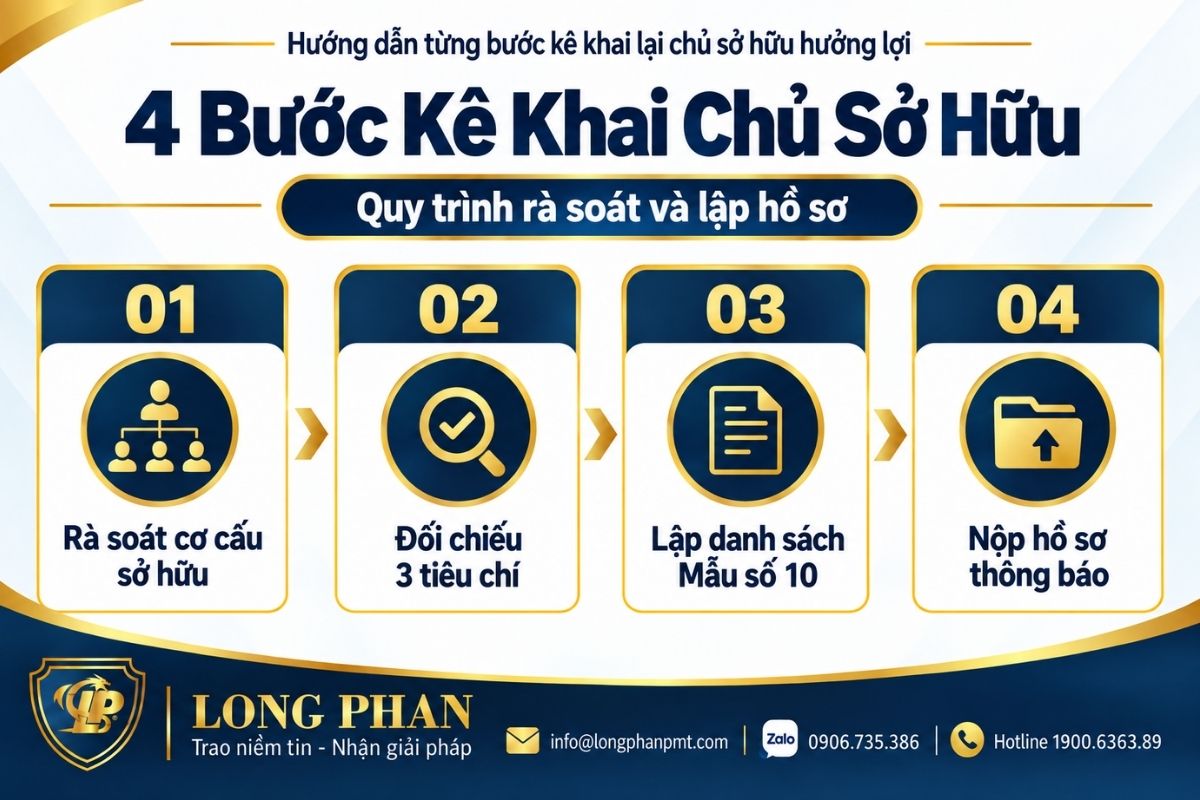
Khi doanh nghiệp thuộc trường hợp phải kê khai lại chủ sở hữu hưởng lợi — vì phát sinh thay đổi thực tế hoặc vì đang làm thủ tục đăng ký thay đổi từ 21/08/2026 — quy trình gồm 4 bước sau.
Doanh nghiệp phải rà soát từng cấp trong cơ cấu sở hữu, xuyên qua các pháp nhân và thỏa thuận pháp lý trung gian, cho đến khi xác định được cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế. Nếu trong cơ cấu sở hữu có thỏa thuận pháp lý theo pháp luật phòng, chống rửa tiền, chủ sở hữu hưởng lợi của thỏa thuận đó được xác định theo quy định riêng.
Sau khi rà soát, doanh nghiệp đối chiếu cá nhân được xác định với 3 tiêu chí tại Điều 17 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP):
Sau khi xác định đúng chủ sở hữu hưởng lợi, doanh nghiệp lập Danh sách chủ sở hữu hưởng lợi theo Mẫu số 10 ban hành kèm Thông tư 121/2026/TT-BTC. Lưu ý: Mẫu số 11 (kê khai thông tin để xác định chủ sở hữu hưởng lợi) tại Thông tư 68/2025/TT-BTC đã bị bãi bỏ từ 21/08/2026; toàn bộ nội dung kê khai nay tập trung tại Mẫu số 10.
Hồ sơ thông báo gồm Thông báo thay đổi nội dung đăng ký doanh nghiệp và Danh sách chủ sở hữu hưởng lợi theo Mẫu số 10, nộp tới Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp đặt trụ sở chính.
Cơ sở pháp lý: Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP); Mẫu số 10 Thông tư 121/2026/TT-BTC; Điều 2 Thông tư 121/2026/TT-BTC (bãi bỏ Mẫu số 11 Thông tư 68/2025/TT-BTC).
>>>Xem thêm: Dịch vụ thay đổi nội dung đăng ký doanh nghiệp
Bảng dưới đây tổng hợp các tình huống thực tế thường gặp để doanh nghiệp tự đối chiếu xem có phải kê khai lại chủ sở hữu hưởng lợi hay không.
| Tình huống thực tế | Có phải kê khai lại | Căn cứ pháp lý |
| Cơ cấu sở hữu, tỷ lệ vốn không thay đổi từ trước đến nay | Không | Khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP (không bị sửa bởi Nghị định 296/2026/NĐ-CP) |
| Rà soát theo tiêu chí mới phát hiện cá nhân đạt 25% sở hữu gián tiếp qua tổ chức trung gian | Có, trong 10 ngày | Khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP |
| Doanh nghiệp thành lập trước 01/7/2025 chưa từng bổ sung thông tin chủ sở hữu hưởng lợi | Có, tại lần đăng ký thay đổi gần nhất | Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP) |
| Doanh nghiệp làm thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp từ 21/08/2026 | Có, dùng Mẫu số 10 mới | Điều 1, Điều 2 Thông tư 121/2026/TT-BTC |
| Doanh nghiệp thành lập mới từ 21/08/2026 | Có, kê khai ngay khi đăng ký thành lập | Điều 18 Nghị định 168/2025/NĐ-CP; Mẫu số 10 Thông tư 121/2026/TT-BTC |
Cơ sở pháp lý: tổng hợp Điều 17, Điều 18, khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP) và văn bản hướng dẫn của Bộ Tài chính ngày 27/8/2026.
Không kê khai, chậm kê khai hoặc kê khai không trung thực thông tin chủ sở hữu hưởng lợi khi thuộc trường hợp bắt buộc đều bị xử phạt vi phạm hành chính theo Nghị định 122/2021/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 288/2026/NĐ-CP, có hiệu lực từ 21/07/2026.
Ngoài ra, hồ sơ đăng ký thay đổi nộp từ 21/08/2026 nhưng vẫn dùng Mẫu số 10, 11 cũ theo Thông tư 68/2025/TT-BTC sẽ bị Cơ quan đăng ký kinh doanh yêu cầu sửa đổi, bổ sung, kéo dài thời gian xử lý hồ sơ. Việc kê khai chủ sở hữu hưởng lợi sai lệch nhằm che giấu danh tính thực sự để phục vụ rửa tiền, trốn thuế còn tiềm ẩn rủi ro bị xem xét trách nhiệm hình sự theo quy định pháp luật hình sự hiện hành.
Cơ sở pháp lý: khoản 6, khoản 7 Điều 44; điểm c khoản 4, điểm d khoản 5 Điều 46 Nghị định 122/2021/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 288/2026/NĐ-CP); Điều 1, Điều 2 Thông tư 121/2026/TT-BTC.
Trước rủi ro bị phạt đến 100 triệu đồng và nguy cơ hồ sơ bị trả lại vì dùng sai mẫu, nhiều doanh nghiệp lựa chọn ủy quyền cho luật sư xử lý toàn bộ việc kê khai lại chủ sở hữu hưởng lợi. Tư vấn Long Phan hỗ trợ doanh nghiệp:
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ.
Dưới đây là một số vướng mắc thực tế doanh nghiệp thường gặp khi thực hiện kê khai lại chủ sở hữu hưởng lợi.
Có. Đối với công ty trách nhiệm hữu hạn một thành viên, cá nhân là chủ sở hữu công ty luôn được xác định là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ vốn góp cụ thể. Doanh nghiệp vẫn phải kê khai theo Mẫu số 10 Thông tư 121/2026/TT-BTC khi đăng ký thành lập hoặc thay đổi nội dung đăng ký doanh nghiệp, căn cứ Điểm c Khoản 1 Điều 18 Nghị định 168/2025/NĐ-CP.
Doanh nghiệp phải tiếp tục rà soát theo tiêu chí quyền chi phối tại Điểm b Khoản 1 Điều 17 Nghị định 168/2025/NĐ-CP. Tiêu chí này gồm quyền bổ nhiệm, miễn nhiệm nhân sự chủ chốt, sửa đổi điều lệ hoặc quyết định tổ chức lại, giải thể doanh nghiệp, thay vì chỉ dựa vào tỷ lệ sở hữu vốn.
Kê khai sai hoặc chậm kê khai thông thường chỉ bị xử phạt hành chính và buộc bổ sung theo Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Nghị định 288/2026/NĐ-CP. Doanh nghiệp chỉ bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp nếu nội dung kê khai bị xác định là giả mạo, theo Điều 212 Luật Doanh nghiệp 2020.
Có. Điều 17 Nghị định 168/2025/NĐ-CP không loại trừ cá nhân theo quốc tịch. Cổ đông là cá nhân nước ngoài đáp ứng ngưỡng sở hữu 25% vốn điều lệ, cổ phần biểu quyết hoặc có quyền chi phối doanh nghiệp vẫn phải được kê khai là chủ sở hữu hưởng lợi như cổ đông trong nước.
Doanh nghiệp thành lập từ ngày 21/08/2026 kê khai thông tin chủ sở hữu hưởng lợi ngay khi đăng ký thành lập, sử dụng Mẫu số 10 ban hành kèm Thông tư 121/2026/TT-BTC. Mẫu số 11 tại Thông tư 68/2025/TT-BTC không còn được áp dụng do đã bị bãi bỏ.
Không mặc nhiên công khai như thông tin cổ đông sáng lập. Nghị định 168/2025/NĐ-CP quy định Cơ quan đăng ký kinh doanh có trách nhiệm lưu giữ thông tin chủ sở hữu hưởng lợi phục vụ quản lý nhà nước; việc cung cấp thông tin này cho bên thứ ba thực hiện theo quy định về khai thác dữ liệu đăng ký doanh nghiệp hiện hành.
Nguyên tắc cốt lõi khi xử lý vấn đề này là: doanh nghiệp chỉ phải kê khai lại chủ sở hữu hưởng lợi khi thông tin sở hữu thực tế thay đổi, hoặc khi thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp từ mốc 21/08/2026 trở đi. Việc Nghị định 296/2026/NĐ-CP điều chỉnh tiêu chí xác định không đương nhiên kéo theo nghĩa vụ rà soát toàn bộ hồ sơ cũ, nhưng doanh nghiệp vẫn cần chủ động cập nhật đúng Mẫu số 10 để tránh bị phạt đến 100 triệu đồng hoặc bị trả hồ sơ. Nếu còn băn khoăn về việc kê khai lại chủ sở hữu hưởng lợi cho trường hợp cụ thể của doanh nghiệp, Tư vấn Long Phan sẵn sàng hỗ trợ qua hotline 1900636389.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:


