
Chuyển nhượng tài sản gắn liền với đất thuê trả tiền hằng năm là giao dịch phổ biến của doanh nghiệp sở hữu nhà xưởng, công trình xây dựng trên đất Nhà nước cho thuê, nhưng đây là loại giao dịch chịu nhiều điều kiện ràng buộc hơn so với chuyển nhượng tài sản trên đất trả tiền một lần. Khác với đất trả tiền một lần cho cả thời gian thuê, người sử dụng đất thuê trả tiền hằng năm không có toàn quyền định đoạt quyền sử dụng đất, việc bán tài sản phải đáp ứng đồng thời điều kiện về tài sản, điều kiện về chủ thể và tuân thủ đúng trình tự đăng ký biến động theo luật đất đai hiện hành. Bài viết dưới đây của Tư vấn Long Phan phân tích các điều kiện, hồ sơ, quy trình và rủi ro pháp lý thường gặp khi thực hiện giao dịch này.

Lưu ý pháp lý quan trọng:
Chuyển nhượng tài sản gắn liền với đất thuê trả tiền hằng năm là việc chủ sở hữu tài sản trên đất (nhà xưởng, công trình xây dựng) bán tài sản đó cho bên khác, có thể kèm theo hoặc không kèm theo việc chuyển nhượng quyền thuê trong hợp đồng thuê đất đã ký với Nhà nước. Đây là hai đối tượng chuyển nhượng khác nhau về bản chất và cần được phân biệt rõ trước khi xác lập giao dịch, vì mỗi loại có điều kiện áp dụng riêng.
Người sử dụng đất thuê trả tiền hằng năm không có quyền sử dụng đất trọn vẹn như trường hợp trả tiền thuê đất một lần cho cả thời gian thuê; họ chỉ có quyền sở hữu đối với tài sản đã tạo lập trên đất và quyền thuê theo hợp đồng còn hiệu lực. Nghĩa vụ nộp tiền thuê đất hằng năm cho Nhà nước vẫn tiếp tục ràng buộc bên nhận chuyển nhượng sau khi giao dịch hoàn tất, do bên mua tiếp tục sử dụng đất theo hợp đồng thuê đã ký. Căn cứ pháp lý cho nội dung này là Điều 46 Luật Đất đai 2024, quy định về điều kiện bán tài sản gắn liền với đất và quyền thuê trong hợp đồng thuê đất được Nhà nước cho thuê thu tiền thuê đất hằng năm.
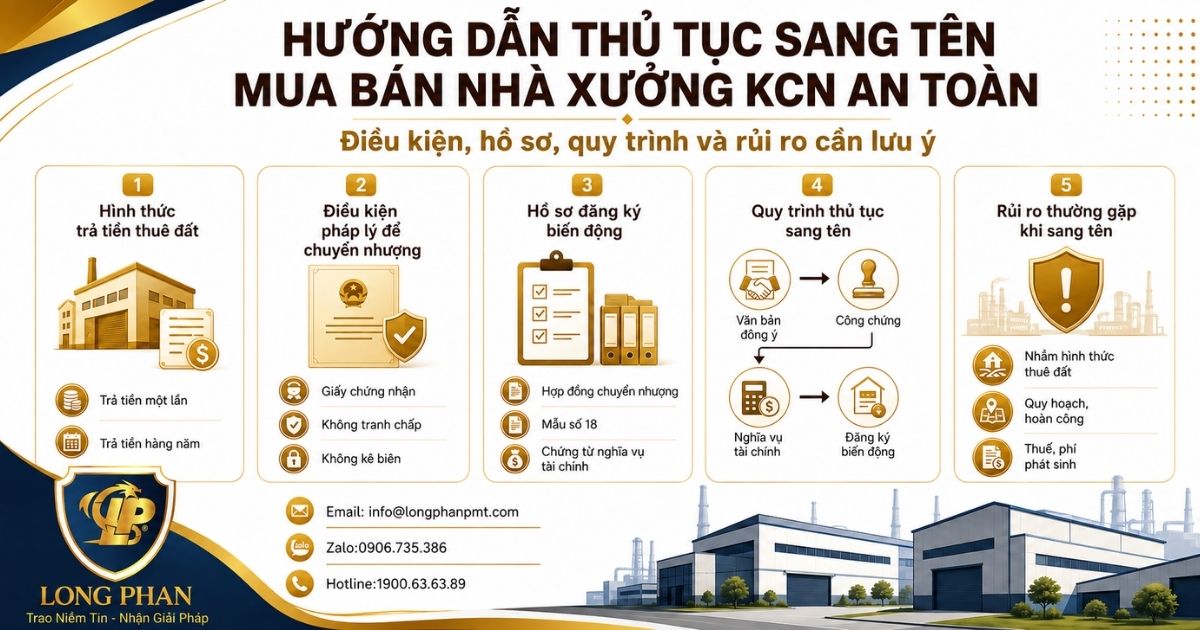
Theo quy định tại Điều 46 Luật Đất đai 2024, người sử dụng đất thuê trả tiền hằng năm có hai phương thức chuyển giao tài sản trên đất:
Việc xác định đúng mình đang thực hiện hình thức nào ngay từ đầu giúp chuẩn bị đúng hồ sơ và tránh bị từ chối khi đăng ký biến động.
Doanh nghiệp hoặc cá nhân muốn bán tài sản trên đất thuê phải đáp ứng đồng thời điều kiện về tài sản chuyển nhượng và điều kiện về chủ thể chuyển nhượng theo quy định tại Điều 46 Luật Đất đai 2024. Thiếu một trong các điều kiện này, giao dịch có nguy cơ không được cơ quan đăng ký đất đai chấp nhận hoặc bị coi là vi phạm điều cấm của luật. Từ đó giao dịch chuyển nhượng này có nguy cơ bị Tòa án tuyên vô hiệu theo Điều 123 Bộ luật Dân sự 2015.
Tài sản gắn liền với đất thuê phải được tạo lập hợp pháp và đã đăng ký theo quy định của pháp luật; đồng thời việc xây dựng phải hoàn thành đúng quy hoạch xây dựng chi tiết và dự án đầu tư đã được phê duyệt, chấp thuận (nếu có). Ngoại lệ được áp dụng khi việc chuyển nhượng thực hiện theo bản án, quyết định của Tòa án đã có hiệu lực thi hành, quyết định cưỡng chế của cơ quan thi hành án dân sự, hoặc kết luận của cơ quan nhà nước có thẩm quyền về thanh tra, kiểm tra. Căn cứ pháp lý: điểm a, điểm b khoản 1 Điều 46 Luật Đất đai 2024.
Trường hợp bán tài sản kèm theo chuyển nhượng quyền thuê trong hợp đồng thuê đất, ngoài điều kiện nêu trên, bên chuyển nhượng còn phải đáp ứng thêm điều kiện đã ứng trước tiền bồi thường, hỗ trợ, tái định cư mà chưa được khấu trừ hết vào tiền thuê đất phải nộp, theo điểm b khoản 2 Điều 46 Luật Đất đai 2024.
Quy định tại khoản 1 Điều 46 Luật Đất đai 2024 áp dụng cho tổ chức kinh tế, cá nhân, người gốc Việt Nam định cư ở nước ngoài và tổ chức kinh tế có vốn đầu tư nước ngoài đang sử dụng đất thuê trả tiền hằng năm. Riêng tổ chức kinh tế, tổ chức tôn giáo, tổ chức tôn giáo trực thuộc được Nhà nước cho thuê đất thu tiền thuê đất hằng năm có quyền bán tài sản thuộc sở hữu của mình gắn liền với đất khi đáp ứng điều kiện tương ứng tại Điều 46 Luật Đất đai 2024, theo điểm c khoản 1 Điều 34 Luật Đất đai 2024.
Trường hợp thuê đất trả tiền hằng năm để thực hiện dự án xây dựng kinh doanh kết cấu hạ tầng, bên bán còn phải đáp ứng điều kiện quy định tại khoản 1 Điều 45 Luật Đất đai 2024, đồng thời tuân thủ các điều kiện khác theo quy định của Luật Kinh doanh bất động sản 2023. Căn cứ pháp lý: khoản 5 Điều 46 Luật Đất đai 2024.
Đơn vị sự nghiệp công lập được Nhà nước cho thuê đất thu tiền thuê đất hằng năm, nếu không thuộc diện sử dụng đất để đầu tư xây dựng kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp, thì không có quyền bán, thế chấp hoặc góp vốn bằng tài sản gắn liền với đất và quyền thuê trong hợp đồng thuê đất. Căn cứ pháp lý: khoản 2 Điều 34 Luật Đất đai 2024. Đây là điểm doanh nghiệp cần lưu ý khi giao dịch với bên bán là đơn vị sự nghiệp công lập, vì giao dịch có thể không đủ điều kiện thực hiện ngay từ đầu.

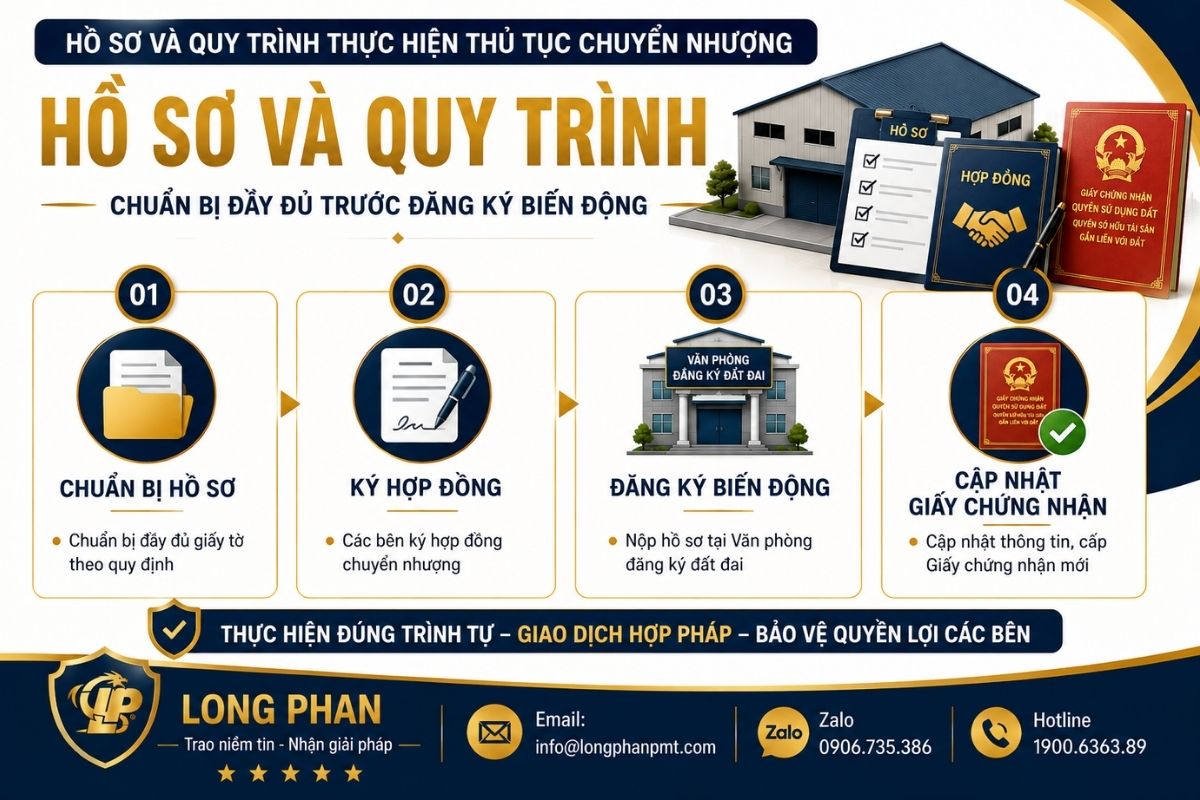
Sau khi xác định đủ điều kiện chuyển nhượng, các bên cần chuẩn bị hồ sơ và thực hiện đăng ký biến động tại cơ quan có thẩm quyền để tài sản và quyền thuê được ghi nhận hợp pháp cho bên nhận chuyển nhượng.
Căn cứ pháp lý về thành phần hồ sơ đăng ký biến động: khoản 1 Điều 133 Luật Đất đai 2024; Điều 29 Nghị định 101/2024/NĐ-CP. Doanh nghiệp cần lưu ý văn bản hướng dẫn thi hành Luật Đất đai 2024 đã có một số nội dung được sửa đổi, bổ sung sau thời điểm ban hành Nghị định 101/2024/NĐ-CP, do đó thành phần hồ sơ cụ thể cần được xác minh lại theo văn bản đang có hiệu lực tại thời điểm nộp hồ sơ của từng địa phương.
Căn cứ pháp lý: khoản 3 Điều 46 Luật Đất đai 2024 về quyền tiếp tục sử dụng đất và nghĩa vụ đăng ký của bên nhận chuyển nhượng; trình tự đăng ký biến động theo Điều 37 Nghị định 101/2024/NĐ-CP (cần xác minh nội dung cập nhật tại thời điểm áp dụng của từng địa phương. Ví dụ, ở TP.HCM sẽ được thực hiện theo tiểu mục VI Mục C Phần III Phụ lục II ban hành kèm theo Quyết định 44/2026/QĐ-UBND.
Khi bán một phần tài sản gắn liền với đất là công trình xây dựng mà đủ điều kiện tách thửa, các bên được thực hiện thủ tục tách thửa để cơ quan có thẩm quyền cấp Giấy chứng nhận riêng cho phần tài sản đã chuyển nhượng. Căn cứ pháp lý: khoản 4 Điều 46 Luật Đất đai 2024.
Việc tự thực hiện giao dịch mà không rà soát kỹ điều kiện có thể dẫn đến hậu quả pháp lý đáng kể cho cả bên bán và bên mua.
Trường hợp bán tài sản khi công trình chưa hoàn thành đúng quy hoạch, dự án đầu tư đã phê duyệt, hoặc chủ thể chuyển nhượng không thuộc diện được phép bán (ví dụ đơn vị sự nghiệp công lập không thuộc trường hợp ngoại lệ), giao dịch có nguy cơ bị tuyên vô hiệu do vi phạm điều kiện bắt buộc tại khoản 1, khoản 2 Điều 46 và khoản 2 Điều 34 Luật Đất đai 2024. Việc xác định giao dịch có vi phạm điều cấm của luật hay không, dẫn đến vô hiệu theo quy định của pháp luật dân sự, cần được đánh giá cụ thể theo từng vụ việc.
Bên nhận chuyển nhượng tiếp tục chịu trách nhiệm trả tiền thuê đất hằng năm cho Nhà nước theo hợp đồng thuê đã ký. Trong thực tiễn, nếu bên chuyển nhượng còn nợ nghĩa vụ tài chính với Nhà nước mà không được xác định rõ ràng trong hợp đồng chuyển nhượng, dễ phát sinh tranh chấp giữa hai bên, cũng như vướng mắc khi cơ quan quản lý đất đai xác nhận biến động. Doanh nghiệp nhận chuyển nhượng nên yêu cầu bên bán cung cấp xác nhận tình trạng nghĩa vụ tài chính trước khi ký hợp đồng.
Theo thực tiễn áp dụng, việc bán đấu giá tài sản gắn liền với đất thuê trả tiền hằng năm để thi hành án dân sự vẫn cần đối chiếu với điều kiện tại khoản 1 Điều 46 Luật Đất đai 2024, dù được loại trừ khỏi yêu cầu hoàn thành xây dựng đúng quy hoạch. Cách hiểu và áp dụng giữa các cơ quan thi hành án, tổ chức đấu giá trong một số trường hợp cụ thể chưa hoàn toàn thống nhất, nên bên tham gia đấu giá cần thận trọng xác minh lại tình trạng pháp lý của tài sản trước khi tham gia giao dịch.
>>> Xem thêm: Thủ tục bán hoặc góp vốn bằng tài sản trên đất thuê trả tiền hàng năm
Tư vấn Long Phan hỗ trợ khách hàng trong các vụ việc về chuyển nhượng tài sản gắn liền với đất thuê trả tiền hằng năm với các công việc sau:
Quý khách hoặc Quý doanh nghiệp có nhu cầu đánh giá sơ bộ vụ việc vui lòng gửi hồ sơ qua email info@longphanpmt.com hoặc Zalo 0906.735.386.
Trong quá trình thực hiện giao dịch đối với tài sản gắn liền với tài sản trả tiền vĩnh viễn, nhiều cá nhân, doanh nghiệp còn vững chắc về điều kiện chuyển nhượng, quyền và nghĩa vụ của các bên cũng như thủ tục thực hiện. Dưới đây là những câu hỏi thường gặp kèm theo cơ sở pháp lý để giúp Quý khách dễ dàng tra cứu và áp dụng.
Được bán, nếu tài sản và chủ thể chuyển nhượng đáp ứng đủ điều kiện quy định tại khoản 1 Điều 46 Luật Đất đai 2024 (tài sản tạo lập hợp pháp, đã đăng ký, hoàn thành xây dựng đúng quy hoạch, dự án đầu tư đã phê duyệt). Trường hợp bán kèm quyền thuê đất, cần đáp ứng thêm điều kiện tại khoản 2 Điều 46 Luật Đất đai 2024.
Không bắt buộc. Người sử dụng đất có thể lựa chọn chỉ bán tài sản gắn liền với đất mà không chuyển nhượng quyền thuê, hoặc bán tài sản kèm theo quyền thuê trong hợp đồng thuê đất; mỗi phương án áp dụng điều kiện riêng theo khoản 1 và khoản 2 Điều 46 Luật Đất đai 2024.
Về nguyên tắc là không, trừ trường hợp đơn vị sự nghiệp công lập sử dụng đất để đầu tư xây dựng kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp. Căn cứ pháp lý: khoản 2 Điều 34 Luật Đất đai 2024.
Có. Bên nhận chuyển nhượng được tiếp tục sử dụng đất đúng mục đích trong thời hạn sử dụng đất còn lại và phải thực hiện nghĩa vụ trả tiền thuê đất hằng năm theo hợp đồng thuê đã ký, đồng thời phải thực hiện thủ tục đăng ký đất đai theo quy định. Căn cứ pháp lý: khoản 3 Điều 46 Luật Đất đai 2024.
Về nguyên tắc là không đủ điều kiện, trừ trường hợp việc chuyển nhượng thực hiện theo bản án, quyết định của Tòa án đã có hiệu lực thi hành, quyết định cưỡng chế của cơ quan thi hành án dân sự, hoặc kết luận của cơ quan nhà nước có thẩm quyền về thanh tra, kiểm tra. Căn cứ pháp lý: điểm b khoản 1 Điều 46 Luật Đất đai 2024.
Chuyển nhượng tài sản gắn liền với đất thuê trả tiền hằng năm là giao dịch chịu ràng buộc chặt chẽ về điều kiện đối với cả tài sản và chủ thể theo luật đất đai hiện hành, đồng thời đòi hỏi thực hiện đúng trình tự đăng ký biến động để tài sản được ghi nhận hợp pháp cho bên nhận chuyển nhượng. Vì mức độ rủi ro vô hiệu hóa hợp đồng và tranh chấp nghĩa vụ tài chính khá cao nếu bỏ sót điều kiện, doanh nghiệp và cá nhân nên rà soát kỹ hồ sơ pháp lý trước khi giao dịch. Tư vấn Long Phan sẵn sàng hỗ trợ đánh giá và thực hiện thủ tục cho từng trường hợp cụ thể; Quý khách có thể liên hệ hotline 1900636389 để được tư vấn.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: