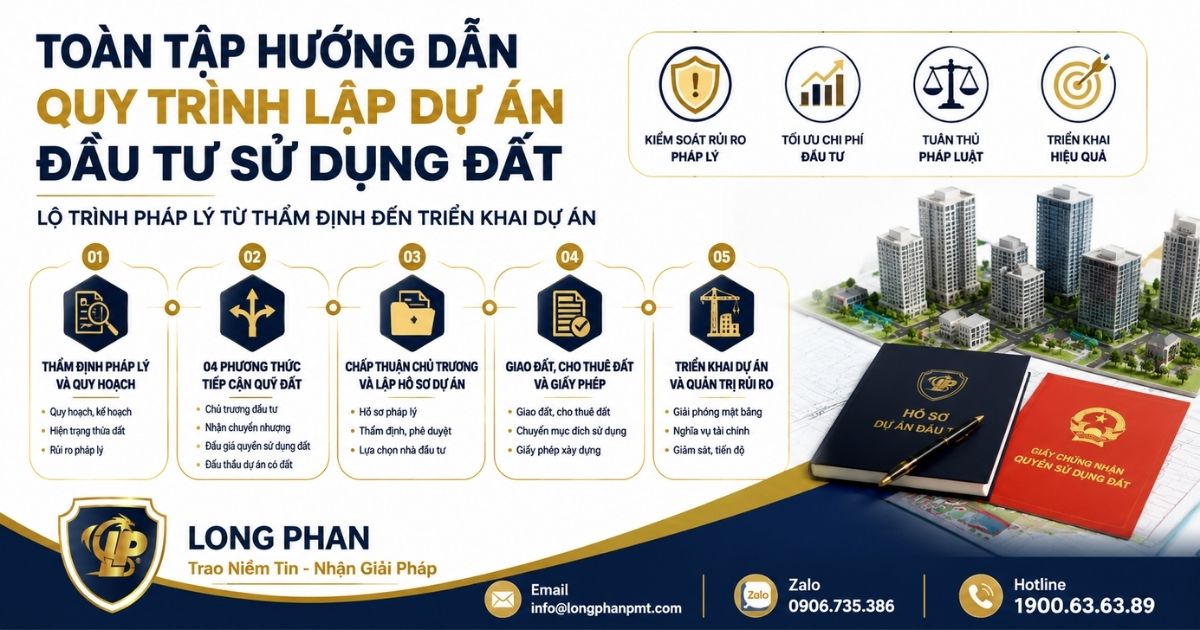
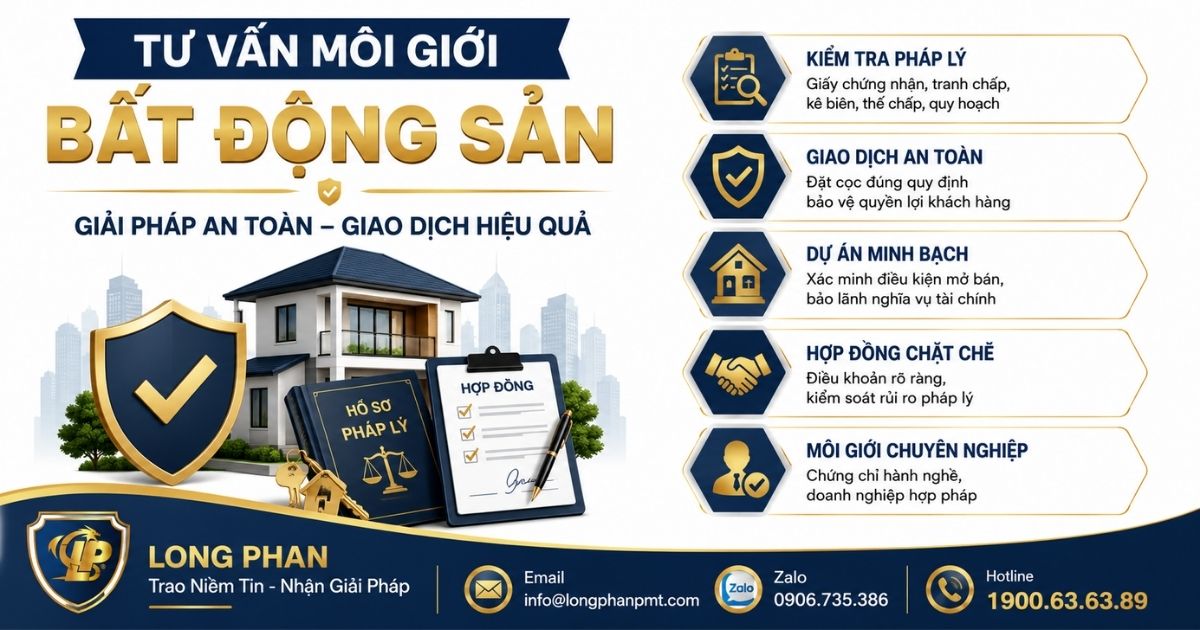
Tư vấn môi giới bất động sản chuyên nghiệp giúp Nhà đầu tư tránh mất cọc, giam vốn hoặc mua tài sản không đủ điều kiện chuyển nhượng. Trước khi giao dịch, cần xác minh chứng chỉ hành nghề, pháp nhân cung cấp dịch vụ, Giấy chứng nhận quyền sử dụng đất, tình trạng tranh chấp, kê biên, thế chấp và điều kiện đưa dự án vào kinh doanh. Đối với nhà ở hình thành trong tương lai, tiền đặt cọc không vượt quá 5% giá bán hoặc giá thuê mua; mọi khoản thanh toán chỉ nên thực hiện sau khi kiểm tra kỹ lưỡng quy định về đất đai và rà soát hợp đồng. Quy trình này giúp bảo vệ dòng vốn, quyền hoàn cọc và khả năng sang tên với sự hỗ trợ của Tư Vấn Long Phan.
Lưu ý pháp lý quan trọng:
Thiếu quy trình tư vấn và thẩm định độc lập có thể khiến Nhà đầu tư mất cọc, bị giam vốn hoặc mua tài sản không thể sang tên. Rủi ro thường phát sinh khi thông tin từ bên bán hoặc cá nhân môi giới không được kiểm tra chéo trước khi chuyển tiền.
Giao dịch qua “cò đất” hoặc cá nhân hành nghề môi giới không đủ năng lực dễ dẫn đến quyết định đặt cọc dựa trên thông tin một chiều. Hậu quả có thể là hợp đồng không thực hiện được, phát sinh tranh chấp hoàn cọc và kéo dài thời gian thu hồi vốn.
Trước khi nhận chuyển nhượng, Nhà đầu tư phải kiểm tra đủ 05 điều kiện bắt buộc đối với quyền sử dụng đất:
Các điều kiện này được xác lập tại Khoản 1 Điều 45 Luật Đất đai 2024. Chỉ thiếu một điều kiện, khả năng công chứng, sang tên hoặc tiếp tục khai thác tài sản có thể bị ảnh hưởng.
Nhà đầu tư không nên xem bản chụp “Sổ đỏ” hoặc cam kết miệng của bên bán là bằng chứng đầy đủ. Hồ sơ cần được đối chiếu với thông tin tranh chấp, thế chấp, kê biên, quy hoạch và thẩm quyền của người ký.
Dự án “bán lúa non” thường sử dụng thỏa thuận giữ chỗ, đăng ký ưu tiên hoặc hợp đồng tư vấn để thu tiền trước khi đủ điều kiện kinh doanh. Cấu trúc này có thể khiến Nhà đầu tư bị giam vốn mà chưa hình thành quyền mua được pháp luật bảo vệ rõ ràng.
Các dấu hiệu cần dừng giao dịch để kiểm tra gồm:
Chủ đầu tư chỉ được thu tiền đặt cọc tối đa 5% khi nhà ở hoặc công trình đã đủ điều kiện đưa vào kinh doanh, theo Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023
Đối với nhà ở hình thành trong tương lai, chủ đầu tư phải được ngân hàng thương mại cấp bảo lãnh nghĩa vụ tài chính trước khi bán hoặc cho thuê mua. Căn cứ Khoản 1 Điều 26 Luật Kinh doanh bất động sản 2023
Thư bảo lãnh phải được cung cấp cho bên mua trong 10 ngày làm việc kể từ ngày ký hợp đồng, trừ khi các bên có thỏa thuận thời hạn khác. Căn cứ Khoản 6 Điều 26 Luật Kinh doanh bất động sản 2023
Việc chuyển tiền trước khi kiểm tra điều kiện mở bán làm tăng nguy cơ phải khởi kiện để thu hồi vốn. Nhà đầu tư cần xác minh pháp lý dự án trước, thay vì dựa vào cam kết lợi nhuận hoặc tiến độ từ môi giới.
Hợp đồng đặt cọc sơ sài có thể khiến Nhà đầu tư khó đòi lại tiền khi bên bán từ chối công chứng hoặc tài sản không đủ điều kiện chuyển nhượng. Rủi ro lớn nhất nằm ở việc nghĩa vụ hoàn cọc, phạt vi phạm và thời hạn ký hợp đồng chính không được xác định rõ.
Trước khi ký, hợp đồng cần kiểm soát các nội dung sau:
Đối với nhà ở hình thành trong tương lai, lần thanh toán đầu tiên, bao gồm tiền đặt cọc, không được vượt quá 30% giá trị hợp đồng. Tổng số tiền thanh toán trước khi bàn giao không vượt quá 70% đối với chủ đầu tư trong nước.
Các giới hạn này được quy định tại Khoản 1 và Khoản 2 Điều 25 Luật Kinh doanh bất động sản 2023 Đây là chốt kiểm soát dòng tiền, không phải cơ sở để hợp thức hóa dự án chưa đủ điều kiện kinh doanh.
Khi bên nhận cọc từ chối giao kết hoặc thực hiện hợp đồng, trách nhiệm hoàn trả và phạt cọc được xác định theo thỏa thuận hoặc Khoản 2 Điều 328 Bộ luật Dân sự 2015. Vì vậy, điều khoản càng cụ thể, khả năng thu hồi tiền càng rõ ràng.
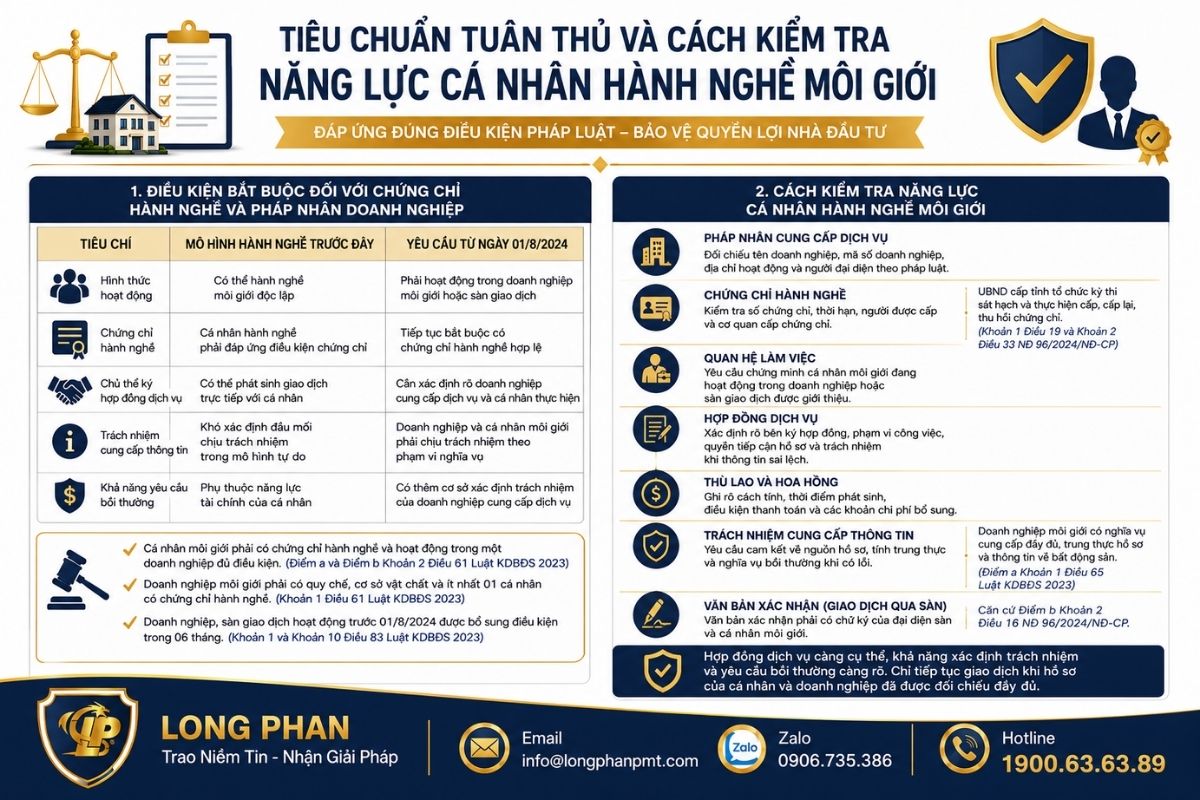
Giá trị của dịch vụ môi giới chỉ được bảo đảm khi cá nhân hành nghề và doanh nghiệp cung cấp dịch vụ đáp ứng đúng điều kiện pháp luật. Nhà đầu tư cần kiểm tra tư cách pháp lý trước khi tiếp nhận thông tin, ký hợp đồng hoặc thanh toán thù lao.
Pháp luật hiện hành không cho phép cá nhân môi giới hoạt động tự do ngoài doanh nghiệp. Cá nhân hành nghề phải có chứng chỉ hợp lệ và làm việc trong doanh nghiệp kinh doanh dịch vụ môi giới hoặc sàn giao dịch bất động sản.
| Tiêu chí | Mô hình hành nghề trước đây | Yêu cầu từ ngày 01/8/2024 |
| Hình thức hoạt động | Có thể hành nghề môi giới độc lập | Phải hoạt động trong doanh nghiệp môi giới hoặc sàn giao dịch |
| Chứng chỉ hành nghề | Cá nhân hành nghề phải đáp ứng điều kiện chứng chỉ | Tiếp tục bắt buộc có chứng chỉ hành nghề hợp lệ |
| Chủ thể ký hợp đồng dịch vụ | Có thể phát sinh giao dịch trực tiếp với cá nhân | Cần xác định rõ doanh nghiệp cung cấp dịch vụ và cá nhân thực hiện |
| Trách nhiệm cung cấp thông tin | Khó xác định đầu mối chịu trách nhiệm trong mô hình tự do | Doanh nghiệp và cá nhân môi giới phải chịu trách nhiệm theo phạm vi nghĩa vụ |
| Khả năng yêu cầu bồi thường | Phụ thuộc năng lực tài chính của cá nhân | Có thêm cơ sở xác định trách nhiệm của doanh nghiệp cung cấp dịch vụ |
Cá nhân môi giới phải có chứng chỉ hành nghề và hoạt động trong một doanh nghiệp đủ điều kiện. Yêu cầu này được quy định tại Điểm a và Điểm b Khoản 2 Điều 61 Luật Kinh doanh bất động sản 2023
Doanh nghiệp kinh doanh dịch vụ môi giới phải có quy chế hoạt động, cơ sở vật chất và ít nhất 01 cá nhân có chứng chỉ hành nghề. Căn cứ Khoản 1 Điều 61 Luật Kinh doanh bất động sản 2023
Doanh nghiệp và sàn giao dịch hoạt động trước ngày 01/8/2024 được bổ sung điều kiện trong thời hạn 06 tháng. Thời hạn chuyển tiếp này được xác lập tại Khoản 1 và Khoản 10 Điều 83 Luật Kinh doanh bất động sản 2023
Như vậy, nhà đầu tư không nên ký hợp đồng với cá nhân chỉ xuất trình danh thiếp, hồ sơ giới thiệu hoặc hình ảnh chứng chỉ. Cần xác minh đồng thời chứng chỉ, thời hạn sử dụng và quan hệ làm việc với doanh nghiệp.
Việc kiểm tra năng lực phải dựa trên hồ sơ có thể đối chiếu, không chỉ dựa vào kinh nghiệm hoặc cam kết bán hàng. Bộ lọc phù hợp giúp xác định rõ chủ thể chịu trách nhiệm khi thông tin quy hoạch, giá bán hoặc tình trạng pháp lý bị cung cấp sai.
Nhà đầu tư nên yêu cầu và kiểm tra các nội dung sau:
Đối với giao dịch qua sàn, văn bản xác nhận phải có chữ ký của đại diện sàn và cá nhân môi giới. Căn cứ Điểm b Khoản 2 Điều 16 Nghị định số 96/2024/NĐ-CP.
Hợp đồng dịch vụ càng cụ thể, khả năng xác định trách nhiệm và yêu cầu bồi thường càng rõ. Nhà đầu tư chỉ nên tiếp tục giao dịch khi hồ sơ của cá nhân và doanh nghiệp đã được đối chiếu đầy đủ.
Tư vấn môi giới bất động sản an toàn phải được triển khai như một quy trình kiểm soát giao dịch, không chỉ là hoạt động giới thiệu tài sản. Nhà đầu tư cần hoàn tất thẩm định pháp lý, định giá và rà soát hợp đồng trước khi chuyển bất kỳ khoản tiền nào.
Bước đầu tiên là xác minh người có quyền định đoạt tài sản và khả năng thực hiện giao dịch. Việc chỉ đối chiếu bản chụp Giấy chứng nhận không đủ để loại trừ rủi ro tranh chấp, thế chấp hoặc kê biên.
Quy trình thẩm định nên thực hiện theo thứ tự:
Quyền sử dụng đất chỉ được chuyển nhượng khi đáp ứng đủ 05 điều kiện bắt buộc, theo Khoản 1 Điều 45 Luật Đất đai 2024. Thiếu một điều kiện có thể làm gián đoạn công chứng, sang tên hoặc giải ngân.
Đối với bất động sản thuộc dự án, cơ quan quản lý cấp tỉnh có 15 ngày để kiểm tra và trả lời về điều kiện đưa tài sản vào kinh doanh trong trường hợp luật định. Thời hạn này được quy định tại Khoản 4 Điều 24 và Khoản 7 Điều 31 Luật Kinh doanh bất động sản 2023
Định giá độc lập giúp Nhà đầu tư tránh mua tài sản theo mức giá do môi giới hoặc nhóm đầu cơ tạo lập. Giá chào bán cần được kiểm chứng bằng dữ liệu giao dịch và đặc điểm pháp lý thực tế.
Các yếu tố cần đối chiếu gồm:
Môi giới bất động sản là hoạt động trung gian cho các bên trong giao dịch theo Khoản 11 Điều 3 Luật Kinh doanh bất động sản 2023. Do đó, cá nhân môi giới không nên được xem là nguồn định giá duy nhất.
Nhà đầu tư cần yêu cầu làm rõ cơ sở hình thành giá và các giao dịch so sánh. Việc tách giá trị tài sản khỏi hoa hồng môi giới giúp hạn chế động cơ kê giá hoặc tạo khan hiếm giả.
Hợp đồng đặt cọc là chốt kiểm soát cuối cùng trước khi dòng tiền được chuyển giao. Nội dung hợp đồng phải gắn nghĩa vụ thanh toán với các điều kiện pháp lý có thể kiểm chứng.
Checklist cần rà soát gồm:
Đặt cọc là việc giao tài sản để bảo đảm giao kết hoặc thực hiện hợp đồng, theo Khoản 1 Điều 328 Bộ luật Dân sự 2015. Vì vậy, mục đích cọc và điều kiện xử lý tiền phải được quy định rõ.
Đối với nhà ở hình thành trong tương lai, chủ đầu tư chỉ được thu tối đa 95% giá trị hợp đồng khi bên mua chưa được cấp Giấy chứng nhận. Giới hạn này được quy định tại Khoản 3 Điều 25 Luật Kinh doanh bất động sản 2023
Nguyên tắc kiểm soát là chỉ chuyển tiền khi pháp lý đã rõ và chứng từ thanh toán xác định đúng bên nhận. Không nên giải ngân dựa trên cam kết miệng hoặc tài khoản cá nhân không được ghi nhận trong hợp đồng.

Giao dịch bất động sản đòi hỏi kiểm soát đồng thời chủ thể, tài sản, hợp đồng và dòng tiền. Tư Vấn Long Phan hỗ trợ Nhà đầu tư xác minh điều kiện giao dịch, thiết kế cơ chế bảo vệ vốn và xử lý vi phạm khi rủi ro phát sinh.
Thẩm định pháp lý giúp xác định tài sản có đủ điều kiện công chứng, sang tên và khai thác hay không. Phạm vi kiểm tra được thiết kế theo đặc điểm của quyền sử dụng đất, nhà ở hoặc dự án hình thành trong tương lai.
Tư Vấn Long Phan hỗ trợ thực hiện các công việc:
Kết quả thẩm định giúp Nhà đầu tư nhận diện điểm nghẽn trước khi đặt cọc. Những tài sản chưa đủ điều kiện có thể được loại trừ hoặc chuyển sang cơ chế thanh toán có điều kiện.
Hợp đồng cần phân bổ rõ trách nhiệm nếu tài sản không thể công chứng hoặc bên bán vi phạm cam kết. Tư Vấn Long Phan rà soát cả nội dung pháp lý và khả năng thực thi của từng điều khoản.
Phạm vi hỗ trợ gồm:
Hợp đồng được thiết kế theo điều kiện thực tế giúp hạn chế tranh luận về lỗi và nghĩa vụ hoàn tiền. Nhà đầu tư có thêm căn cứ để tạm dừng giải ngân khi bên bán chưa hoàn tất cam kết.
Khi bên bán không công chứng, không hoàn cọc hoặc chủ đầu tư chậm bàn giao, việc xử lý sớm giúp bảo toàn chứng cứ và hạn chế tài sản bị chuyển dịch. Phương án giải quyết cần dựa trên hợp đồng, chứng từ thanh toán và tình trạng pháp lý của tài sản.
Tư Vấn Long Phan hỗ trợ:
Việc lựa chọn thương lượng hay khởi kiện phải dựa trên khả năng thu hồi thực tế, không chỉ giá trị yêu cầu. Hồ sơ được chuẩn bị sớm sẽ hỗ trợ kiểm soát thời gian, chi phí và nguy cơ mất khả năng thi hành.
Nhà đầu tư có thể gửi hồ sơ qua Email info@longphanpmt.com hoặc Zalo 0906.735.386 để Tư Vấn Long Phan đánh giá sơ bộ rủi ro giao dịch.
Việc nắm vững “quy định hành nghề môi giới” và các điều kiện pháp lý của bất động sản không chỉ giúp nhà đầu tư tránh bẫy “cò đất” mà còn bảo toàn dòng vốn trước những rủi ro tranh chấp. Doanh nghiệp cần chủ động kiểm soát hồ sơ năng lực của đơn vị tư vấn và tình trạng pháp lý của tài sản trước khi giao kết hợp đồng. Đây là chìa khóa then chốt để các giao dịch bất động sản diễn ra an toàn, minh bạch và đúng pháp luật hiện hành.
Cá nhân hành nghề môi giới bắt buộc phải có chứng chỉ hành nghề và làm việc trong doanh nghiệp kinh doanh dịch vụ môi giới hoặc sàn giao dịch bất động sản. Doanh nghiệp cần yêu cầu cá nhân môi giới cung cấp bản sao chứng chỉ hành nghề còn hiệu lực và văn bản xác nhận đang làm việc tại đơn vị kinh doanh dịch vụ bất động sản cụ thể. Việc môi giới độc lập tự phát là hành vi không được pháp luật công nhận. Quy định tại Điểm a và Điểm b Khoản 2 Điều 61 Luật Kinh doanh bất động sản 2023.
Doanh nghiệp dịch vụ môi giới phải bồi thường toàn bộ thiệt hại cho khách hàng nếu cung cấp thông tin không đầy đủ, thiếu trung thực hoặc sai lệch dẫn đến hậu quả tài chính. Nghĩa vụ này bao gồm trách nhiệm giải trình và hoàn trả các chi phí phát sinh từ việc cung cấp thông tin quy hoạch sai lệch. Mọi sai phạm gây thiệt hại đều thuộc phạm vi trách nhiệm dân sự của đơn vị tư vấn. Quy định tại Điểm a Khoản 2 Điều 65 Luật Kinh doanh bất động sản 2023.
Chủ đầu tư chỉ được phép thu tiền đặt cọc không quá 5% giá bán hoặc cho thuê mua nhà ở, công trình xây dựng khi dự án đã có đủ các điều kiện đưa vào kinh doanh theo quy định. Việc thu cọc vượt mức này là hành vi huy động vốn trái phép và đẩy nhà đầu tư vào rủi ro lớn. Mức giới hạn này nhằm bảo vệ quyền lợi tài chính tối đa cho bên mua. Quy định tại Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023.
Bất động sản chỉ được phép chuyển nhượng khi đáp ứng đủ năm điều kiện cốt lõi: đã được cấp Giấy chứng nhận, không có tranh chấp hoặc tranh chấp đã giải quyết xong bằng bản án có hiệu lực, không bị kê biên để bảo đảm thi hành án, không bị áp dụng biện pháp khẩn cấp tạm thời và còn thời hạn sử dụng đất. Các giao dịch vi phạm một trong các điều kiện trên sẽ bị coi là vô hiệu về mặt pháp lý. Quy định tại Khoản 1 Điều 45 Luật Đất đai 2024.
Doanh nghiệp kinh doanh dịch vụ môi giới không đủ số lượng người có chứng chỉ hành nghề sẽ bị phạt tiền từ 120.000.000 đồng đến 160.000.000 đồng. Ngoài mức phạt tiền, doanh nghiệp còn có nguy cơ bị đình chỉ hoạt động kinh doanh dịch vụ sàn giao dịch bất động sản từ 06 đến 09 tháng nếu tái phạm. Đây là chế tài nghiêm khắc nhằm siết chặt kỷ cương thị trường dịch vụ bất động sản. Quy định tại Khoản 2 Điều 59 Nghị định số 16/2022/NĐ-CP.
Chủ đầu tư bắt buộc phải được ngân hàng thương mại cấp thư bảo lãnh cho nghĩa vụ tài chính trước khi bán hoặc cho thuê mua nhà ở hình thành trong tương lai. Nhà đầu tư chỉ được miễn trừ điều kiện này khi khách hàng chủ động thỏa thuận bằng văn bản tại thời điểm ký hợp đồng về việc từ chối nhận bảo lãnh. Việc thiếu văn bản này đồng nghĩa với việc chủ đầu tư đang vi phạm quy định về bảo đảm nghĩa vụ tài chín
Tư vấn môi giới bất động sản chỉ phát huy giá trị khi Nhà đầu tư kiểm tra đầy đủ điều kiện chuyển nhượng, năng lực của cá nhân hành nghề môi giới bất động sản, tính hợp pháp của doanh nghiệp cung cấp dịch vụ và cơ chế bảo vệ dòng tiền trong hợp đồng. Mọi quyết định đặt cọc cần dựa trên hồ sơ đã được xác minh về Giấy chứng nhận, quy hoạch, tranh chấp, thế chấp, kê biên và thẩm quyền người ký. Việc bỏ qua một bước kiểm tra có thể dẫn đến mất cọc, kéo dài tranh chấp hoặc không thể sang tên tài sản. Liên hệ Hotline 1900636389 để được Tư Vấn Long Phan hỗ trợ rà soát và kiểm soát rủi ro trước giao dịch.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: