
Việt kiều mua nhà bằng hộ chiếu nước ngoài có thể mất quyền sang tên nếu xác định sai tư cách pháp lý, loại bất động sản hoặc luồng tiền thanh toán. Người Việt Nam định cư ở nước ngoài cần có hộ chiếu còn giá trị, dấu kiểm chứng nhập cảnh và giấy tờ chứng minh gốc Việt; nếu không chứng minh được, giao dịch bị áp dụng khung cá nhân nước ngoài với giới hạn sở hữu, thời hạn và dự án theo Luật Nhà ở. Rà soát điều kiện trước khi đặt cọc là bước bảo vệ dòng vốn và quyền sở hữu hợp pháp cùng Tư Vấn Long Phan.
Lưu ý pháp lý quan trọng:
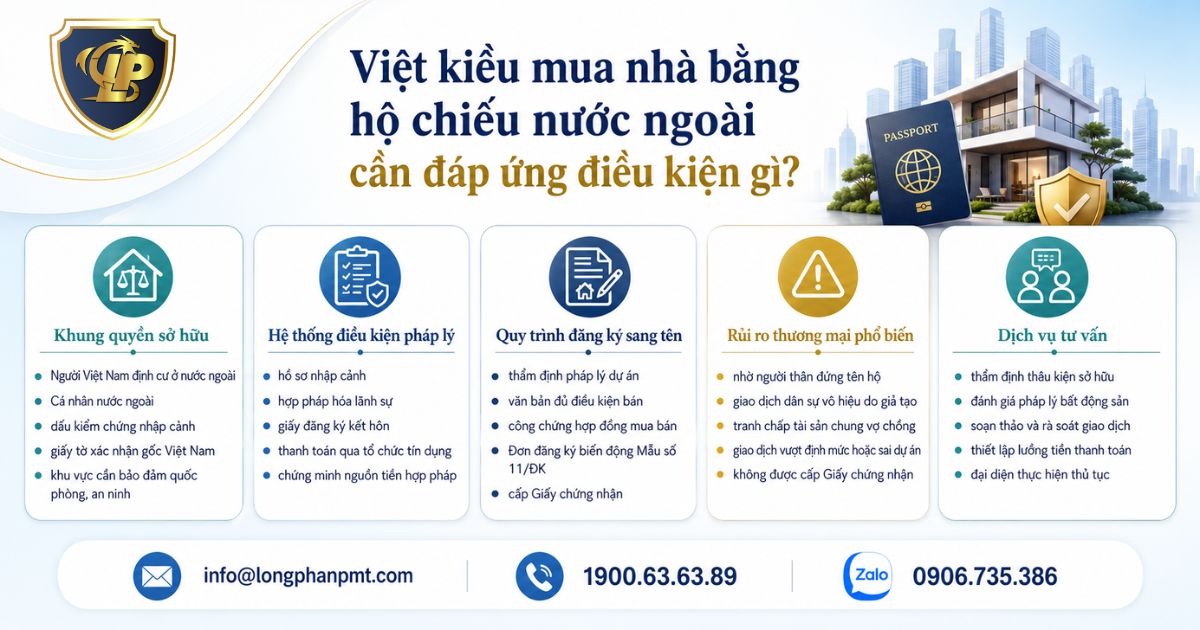
Việt kiều sử dụng hộ chiếu nước ngoài không đương nhiên mất quyền mua nhà tại Việt Nam. Rủi ro phát sinh khi giao dịch bị phân loại sai giữa “Người Việt Nam định cư ở nước ngoài” và “Cá nhân nước ngoài”.
Việc phân loại này quyết định trực tiếp phạm vi tài sản được mua, thời hạn sở hữu, giới hạn số lượng và khả năng được cấp Giấy chứng nhận. Chủ đầu tư, môi giới và tổ chức hành nghề công chứng cần kiểm tra tư cách chủ thể trước khi nhận đặt cọc.
Người mua dùng hộ chiếu nước ngoài phải được phân nhóm ngay từ bước đầu. Đây là điều kiện nền để xác định quyền sở hữu nhà ở, quyền nhận chuyển nhượng và thủ tục đăng ký sang tên.
| Nhóm chủ thể | Điều kiện nhân thân bắt buộc | Hệ quả pháp lý chính |
| Người gốc Việt Nam định cư ở nước ngoài | Hộ chiếu nước ngoài còn giá trị, có dấu kiểm chứng nhập cảnh và giấy tờ xác nhận là người gốc Việt Nam | Được áp dụng quyền rộng hơn khi sở hữu nhà ở gắn liền với quyền sử dụng đất ở |
| Cá nhân nước ngoài không chứng minh được gốc Việt | Hộ chiếu nước ngoài còn giá trị, có dấu nhập cảnh và văn bản cam kết không thuộc diện ưu đãi, miễn trừ ngoại giao | Bị giới hạn loại nhà ở, số lượng, thời hạn và khu vực được sở hữu |
Đối với người gốc Việt Nam định cư ở nước ngoài, hồ sơ nhân thân phải có giấy tờ xác nhận là người gốc Việt Nam, Điểm b Khoản 2 Điều 3 Nghị định số 95/2024/NĐ-CP. Hộ chiếu nước ngoài cũng phải còn giá trị và có dấu kiểm chứng nhập cảnh tại thời điểm ký kết giao dịch, Điểm c Khoản 3 Điều 3 Nghị định số 95/2024/NĐ-CP.
Trường hợp không chứng minh được gốc Việt, người mua bị xử lý theo quy chế cá nhân nước ngoài. Điều kiện giao dịch gồm hộ chiếu có dấu nhập cảnh và cam kết không thuộc diện ưu đãi, miễn trừ ngoại giao, Điểm c Khoản 2 và Điểm d Khoản 3 Điều 3 Nghị định số 95/2024/NĐ-CP.
Loại bất động sản được mua là điểm dễ gây nhầm lẫn nhất trong giao dịch của Việt kiều. Hộ chiếu nước ngoài không tạo quyền nhận chuyển nhượng mọi loại nhà đất, đặc biệt là đất nền thuần túy ngoài dự án.
| Nhóm chủ thể | Loại tài sản được tiếp cận | Giới hạn trọng yếu |
| Người gốc Việt Nam định cư ở nước ngoài | Nhà ở gắn liền với quyền sử dụng đất ở; quyền sử dụng đất ở trong dự án phát triển nhà ở | Không nên hiểu thành quyền mua đất nền thuần túy ngoài dự án |
| Cá nhân nước ngoài | Căn hộ chung cư hoặc nhà ở riêng lẻ trong dự án đầu tư xây dựng nhà ở thương mại | Chỉ được mua trong dự án không thuộc khu vực cần bảo đảm quốc phòng, an ninh |
Người gốc Việt Nam định cư ở nước ngoài được nhận quyền sử dụng đất ở trong dự án phát triển nhà ở, Điểm h Khoản 1 Điều 28 Luật Đất đai 2024. Quyền này không đồng nghĩa với việc được nhận chuyển nhượng quyền sử dụng đất dưới hình thức phân lô, bán nền ngoài dự án.
Cá nhân nước ngoài chỉ được mua, thuê mua nhà ở thương mại trong dự án đầu tư xây dựng nhà ở. Dự án phải không thuộc khu vực cần bảo đảm quốc phòng, an ninh, Khoản 1 Điều 16 và Điểm b Khoản 2 Điều 17 Luật Nhà ở 2023.
Giới hạn sở hữu đối với cá nhân nước ngoài rất chặt chẽ. Mức tối đa là 30% số lượng căn hộ trong một tòa chung cư và 250 nhà ở riêng lẻ trong khu vực tương đương một phường, Khoản 1 Điều 19 Luật Nhà ở 2023
Thời hạn sở hữu của cá nhân nước ngoài tối đa 50 năm kể từ ngày được cấp Giấy chứng nhận. Việc gia hạn chỉ được thực hiện một lần và không quá 50 năm, Điểm c Khoản 2 Điều 20 Luật Nhà ở 2023.
Rủi ro quy hoạch quốc phòng, an ninh có thể làm thay đổi toàn bộ khả năng bán hàng cho nhóm cá nhân nước ngoài. Chủ đầu tư cần kiểm soát danh mục dự án trước, trong và sau thời điểm mở bán.
Khi dự án bị xác định thuộc khu vực cần bảo đảm quốc phòng, an ninh, việc xử lý phải thực hiện theo các nguyên tắc sau:
Quy định này tạo nghĩa vụ kiểm soát rổ hàng đối với chủ đầu tư và sàn giao dịch. Nếu tiếp tục bán sai nhóm khách hàng, giao dịch có nguy cơ không được công nhận và kéo theo trách nhiệm bồi thường.
Giao dịch mua nhà của Người Việt Nam định cư ở nước ngoài không chỉ phụ thuộc vào thỏa thuận giá và đặt cọc. Hồ sơ nhân thân, tình trạng nhập cảnh và luồng tiền thanh toán quyết định khả năng công chứng, sang tên và bảo vệ quyền sở hữu.
Trước khi ký hợp đồng, chủ đầu tư, môi giới và tổ chức hành nghề công chứng cần kiểm tra đồng thời điều kiện của người mua và điều kiện của tài sản. Bất kỳ thiếu sót nào cũng có thể làm hồ sơ bị từ chối ở giai đoạn đăng ký biến động.
Hồ sơ nhân thân là tầng kiểm soát đầu tiên trong giao dịch có yếu tố nước ngoài. Với Người Việt Nam định cư ở nước ngoài, hồ sơ phải chứng minh được tư cách nhập cảnh hợp pháp và cơ sở xác nhận gốc Việt.
Thứ tự chuẩn bị hồ sơ nên được rà soát theo nhóm tài liệu sau:
Nếu người mua không chứng minh được gốc Việt, hồ sơ sẽ chuyển sang khung cá nhân nước ngoài. Khi đó, người mua còn phải có văn bản cam kết không thuộc diện được quyền ưu đãi, miễn trừ ngoại giao, Điểm d Khoản 3 Điều 3 Nghị định số 95/2024/NĐ-CP.
Luồng tiền mua nhà là chứng cứ trọng yếu để bảo vệ quyền tài sản. Thanh toán sai cách có thể khiến giao dịch khó chứng minh nguồn vốn, khó giải quyết tranh chấp và khó xử lý khi chuyển nhượng lại.
Đối với cá nhân nước ngoài mua, thuê mua nhà ở tại Việt Nam, tiền thanh toán bắt buộc phải thực hiện thông qua tổ chức tín dụng hoặc chi nhánh ngân hàng nước ngoài đang hoạt động tại Việt Nam, Điểm c Khoản 2 Điều 21 Luật Nhà ở 2023.
Các nguyên tắc kiểm soát dòng tiền cần được thiết lập ngay từ thỏa thuận đặt cọc:
Việc kiểm soát thanh toán không chỉ phục vụ nghĩa vụ chi trả. Đây còn là lớp bằng chứng bảo vệ nhà đầu tư khi phát sinh tranh chấp nhờ người thân đứng tên, tranh chấp tài sản chung hoặc yêu cầu hoàn trả tiền do giao dịch không đủ điều kiện.
Quy trình sang tên cho Người Việt Nam định cư ở nước ngoài cần được kiểm soát từ trước khi ký đặt cọc. Nếu dự án, hợp đồng hoặc hồ sơ nhân thân không đạt điều kiện, giao dịch có thể bị nghẽn ở khâu công chứng hoặc đăng ký biến động.
Với chủ đầu tư và sàn giao dịch, đây là quy trình quản trị rủi ro pháp lý sản phẩm. Với nhà đầu tư, đây là căn cứ để bảo vệ dòng tiền và quyền sở hữu sau khi hoàn tất thanh toán.
Trước khi giao dịch, nhà đầu tư cần xác định tài sản có đủ điều kiện đưa vào kinh doanh hay chưa. Việc ký đặt cọc khi dự án chưa đủ điều kiện bán có thể làm phát sinh tranh chấp hoàn tiền và bồi thường.
Quy trình thẩm định pháp lý dự án nên thực hiện theo các bước sau:
Thẩm định dự án không chỉ là kiểm tra giấy tờ. Đây là bước loại bỏ rủi ro mua sai sản phẩm, mua nhầm dự án chưa đủ điều kiện hoặc dự án không được phép bán cho cá nhân nước ngoài.
Sau khi dự án đạt điều kiện giao dịch, hợp đồng mua bán cần được lập đúng hình thức và phục vụ được thủ tục đăng ký sang tên. Hồ sơ thiếu thành phần bắt buộc sẽ làm chậm việc cấp Giấy chứng nhận.
Quy trình đăng ký sang tên nên được triển khai theo trình tự sau:
Giấy chứng nhận đã cấp đúng quy định trước thời điểm Luật Đất đai mới có hiệu lực vẫn giữ nguyên giá trị pháp lý. Nhà đầu tư không bắt buộc đổi sang mẫu mới, Khoản 3 Điều 256 Luật Đất đai 2024

Rủi ro lớn nhất khi Việt kiều mua nhà không nằm ở thủ tục ký hợp đồng. Rủi ro thường phát sinh từ việc lách điều kiện sở hữu, thanh toán sai luồng tiền hoặc nhờ người thân đứng tên hộ.
Các tranh chấp này thường khó xử lý vì hồ sơ ban đầu thiếu chứng cứ. Nhà đầu tư cần thiết lập cơ chế phòng vệ ngay từ thỏa thuận đặt cọc, thay vì đợi đến khi sang tên bị từ chối.
Nhờ cha mẹ, anh chị em hoặc bạn bè đứng tên hộ là rủi ro tài sản đặc biệt nghiêm trọng. Khi tranh chấp phát sinh, người bỏ tiền phải chứng minh nguồn tiền, thỏa thuận sở hữu và mục đích đứng tên hộ.
Nếu không có hợp đồng ủy quyền rõ ràng, sao kê chuyển tiền và cam kết tài sản, việc đòi lại nhà đất sẽ rất khó khăn. Trong thực tiễn, giấy chứng nhận thường là chứng cứ mạnh về quyền sở hữu của người đứng tên.
Nhà đầu tư nên kiểm soát rủi ro bằng các biện pháp sau:
Chiến lược an toàn nhất vẫn là đứng tên trực tiếp nếu đủ điều kiện pháp luật. Đứng tên hộ chỉ nên xem là giải pháp cuối cùng và phải được kiểm soát bằng hồ sơ chứng cứ chặt chẽ.
Bất động sản tại Việt Nam có thể trở thành tài sản tranh chấp khi hôn nhân có yếu tố nước ngoài. Rủi ro tăng cao nếu nguồn tiền, thời điểm mua và chế độ tài sản vợ chồng không được xác lập rõ.
Quan hệ hôn nhân và gia đình có yếu tố nước ngoài bao gồm trường hợp có ít nhất một bên là người nước ngoài hoặc người Việt Nam định cư ở nước ngoài, Khoản 25 Điều 3 Luật Hôn nhân và gia định 2014 (sửa đổi, bổ sung 2025)
Các điểm cần rà soát trước khi mua nhà gồm:
Khi ly hôn giữa công dân Việt Nam với người nước ngoài, hoặc giữa người nước ngoài thường trú tại Việt Nam, cơ quan có thẩm quyền của Việt Nam giải quyết, Khoản 1 Điều 127 Luật Hôn nhân và gia định 2014 (sửa đổi, bổ sung 2025).
Giao dịch sai loại hình bất động sản có thể làm mất khả năng sang tên dù các bên đã thanh toán. Đây là rủi ro phổ biến trong giao dịch đất nền, nhà ngoài dự án hoặc sản phẩm chưa đủ điều kiện bán.
Đối với giao dịch vượt số lượng cho phép hoặc nằm tại dự án không được sở hữu, hợp đồng không có giá trị pháp lý và không được cấp Giấy chứng nhận. Bên bán hoặc bên cho thuê mua phải bồi thường toàn bộ thiệt hại, Khoản 3 Điều 7 Nghị định số 95/2024/NĐ-CP.
Trường hợp cá nhân nước ngoài hết thời hạn sở hữu mà không bán hoặc tặng cho, nhà ở đó thuộc tài sản công. Đây là chế tài trực tiếp đối với việc không xử lý tài sản đúng hạn, Điểm đ Khoản 2 Điều 20 Luật Nhà ở 2023.
Nếu cá nhân nước ngoài bị buộc xuất cảnh hoặc trục xuất, nhà ở thuộc sở hữu của họ bị xử lý theo quyết định của cơ quan có thẩm quyền Việt Nam, Điểm d Khoản 2 Điều 21 Luật Nhà ở 2023.
Nhà đầu tư cần thẩm định loại tài sản, tỷ lệ sở hữu nước ngoài và tình trạng pháp lý dự án trước khi đặt cọc. Việc kiểm tra sau khi thanh toán thường làm giảm đáng kể khả năng đàm phán và thu hồi vốn.
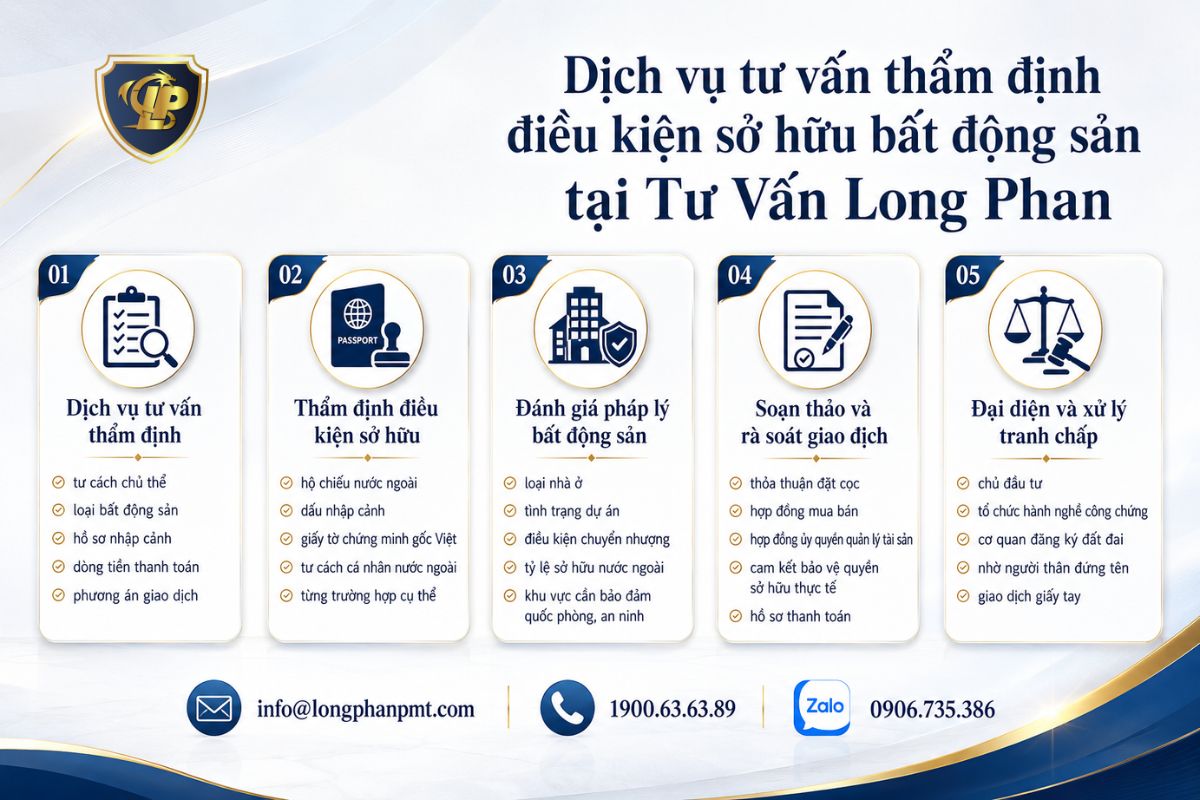
Giao dịch mua nhà của Người Việt Nam định cư ở nước ngoài cần được kiểm soát đồng thời về tư cách chủ thể, loại bất động sản, hồ sơ nhập cảnh và dòng tiền thanh toán. Tư Vấn Long Phan hỗ trợ khách hàng rà soát trước rủi ro, chuẩn hóa hồ sơ và thiết lập phương án giao dịch phù hợp với quy định pháp luật Việt Nam.
Các hạng mục tư vấn được triển khai theo từng giai đoạn giao dịch:
Quý khách hàng có thể gửi trước hồ sơ nhân thân, tài liệu dự án và hợp đồng dự kiến qua Email info@longphanpmt.com hoặc Zalo 0906.735.386 để được Tư Vấn Long Phan đánh giá sơ bộ phương án giao dịch.
Việt kiều mua nhà bằng hộ chiếu nước ngoài thường phát sinh rủi ro ở các tình huống biên, như thiếu giấy xác nhận gốc Việt, mua sai loại tài sản hoặc thanh toán sai luồng tiền. Các câu hỏi sau tập trung vào điểm nghẽn có thể làm giao dịch không được sang tên, không được cấp Giấy chứng nhận hoặc phát sinh trách nhiệm bồi thường.
Có, người mua không chứng minh được nguồn gốc Việt Nam sẽ bị áp dụng quy chế cá nhân nước ngoài trong giao dịch nhà ở. Người gốc Việt Nam định cư ở nước ngoài phải có hộ chiếu nước ngoài còn giá trị, dấu kiểm chứng nhập cảnh và giấy tờ xác nhận là người gốc Việt Nam theo Điểm b và Điểm c Khoản 2, Khoản 3 Điều 3 Nghị định số 95/2024/NĐ-CP. Thiếu giấy tờ này làm thu hẹp quyền sở hữu và loại tài sản được mua.
Có, dấu nhập cảnh hợp pháp là điều kiện nhân thân bắt buộc khi người mua dùng hộ chiếu nước ngoài để xác lập giao dịch nhà ở tại Việt Nam. Đối với người gốc Việt Nam định cư ở nước ngoài, hộ chiếu hoặc giấy tờ đi lại quốc tế phải còn giá trị và có đóng dấu kiểm chứng nhập cảnh tại thời điểm ký kết giao dịch theo Điểm b và Điểm c Khoản 2, Khoản 3 Điều 3 Nghị định số 95/2024/NĐ-CP.
Không, người gốc Việt Nam định cư ở nước ngoài không nên hiểu quyền mua nhà là quyền nhận chuyển nhượng mọi loại đất nền. Người gốc Việt chỉ được nhận quyền sử dụng đất ở trong các dự án phát triển nhà ở theo Điểm h Khoản 1 Điều 28 Luật Đất đai 2024. Cá nhân nước ngoài chỉ được mua nhà ở thương mại trong dự án không thuộc khu vực cần bảo đảm quốc phòng, an ninh theo Khoản 1 Điều 16 và Điểm b Khoản 2 Điều 17 Luật Nhà ở 2023.
Chủ đầu tư phải kiểm soát trần sở hữu nước ngoài trước khi ký hợp đồng mua bán hoặc cho thuê mua nhà ở thương mại. Cá nhân nước ngoài không được sở hữu quá 30% số lượng căn hộ trong một tòa nhà chung cư theo Khoản 1 Điều 19 Luật Nhà ở 2023. Đối với nhà ở riêng lẻ, giới hạn là không quá 250 căn trên khu vực có quy mô dân số tương đương một phường theo Khoản 1 Điều 19 Luật Nhà ở 2023.
Cá nhân nước ngoài được sở hữu nhà ở tối đa 50 năm kể từ ngày được cấp Giấy chứng nhận và có thể gia hạn một lần không quá 50 năm theo Điểm c Khoản 2 Điều 20 Luật Nhà ở 2023. Hồ sơ đề nghị gia hạn phải gửi trước khi hết hạn sở hữu tối thiểu 03 tháng theo Điểm a Khoản 2 Điều 6 Nghị định số 95/2024/NĐ-CP. Quá hạn mà không xử lý có thể làm mất quyền định đoạt tài sản.
Không, đối với cá nhân nước ngoài mua hoặc thuê mua nhà ở tại Việt Nam, tiền thanh toán phải đi qua kênh ngân hàng hợp lệ. Giao dịch phải được thanh toán thông qua tổ chức tín dụng hoặc chi nhánh ngân hàng nước ngoài đang hoạt động tại Việt Nam theo Điểm c Khoản 2 Điều 21 Luật Nhà ở 2023. Luồng tiền sai cách làm suy yếu chứng cứ nguồn vốn và tăng rủi ro tranh chấp khi hoàn tiền hoặc sang tên.
Chủ đầu tư phải dừng ngay việc bán hoặc cho thuê mua nhà ở cho tổ chức, cá nhân nước ngoài khi dự án bị chuyển thành khu vực cần bảo đảm quốc phòng, an ninh theo Điểm a Khoản 1 Điều 95 Nghị định số 95/2024/NĐ-CP. Cá nhân nước ngoài đã được cấp Giấy chứng nhận chỉ được bán hoặc tặng cho nhà ở đó cho tổ chức, cá nhân trong nước hoặc người Việt Nam định cư ở nước ngoài theo Điểm b Khoản 1 Điều 95 Nghị định số 95/2024/NĐ-CP.
Việt kiều mua nhà bằng hộ chiếu nước ngoài cần được xác định đúng tư cách Người Việt Nam định cư ở nước ngoài hoặc cá nhân nước ngoài trước khi đặt cọc, công chứng và đăng ký sang tên. Khác biệt về giấy tờ chứng minh gốc Việt, dấu nhập cảnh, loại nhà ở được sở hữu, giới hạn dự án và phương thức thanh toán có thể quyết định hiệu lực giao dịch.
Nếu mua sai loại tài sản, nhờ người thân đứng tên hoặc chuyển tiền không đúng quy định, nhà đầu tư có nguy cơ không được cấp Giấy chứng nhận và phát sinh tranh chấp kéo dài. Liên hệ Hotline 1900636389 để được Tư Vấn Long Phan rà soát hồ sơ trước giao dịch.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: