
Xin giấy phép dịch vụ bảo hiểm là điều kiện bắt buộc để doanh nghiệp được kinh doanh hợp pháp, thay vì chỉ đăng ký ngành nghề. Hồ sơ có thể bị từ chối nếu cổ đông không chứng minh nguồn vốn hợp pháp, nhân sự cấp cao không đạt chuẩn hoặc hệ thống quản trị rủi ro chưa hoàn thiện. Điều kiện xin giấy phép dịch vụ bảo hiểm doanh nghiệp yêu cầu chuẩn hóa loại hình hoạt động, vốn điều lệ tối thiểu, cơ chế phong tỏa vốn và phương án vận hành trước khi Bộ Tài chính thẩm định trong 60 ngày.
Tư Vấn Long Phan cập nhật pháp luật và hỗ trợ kiểm soát toàn bộ rủi ro cấp phép và kích hoạt hoạt động.
Lưu ý pháp lý quan trọng:
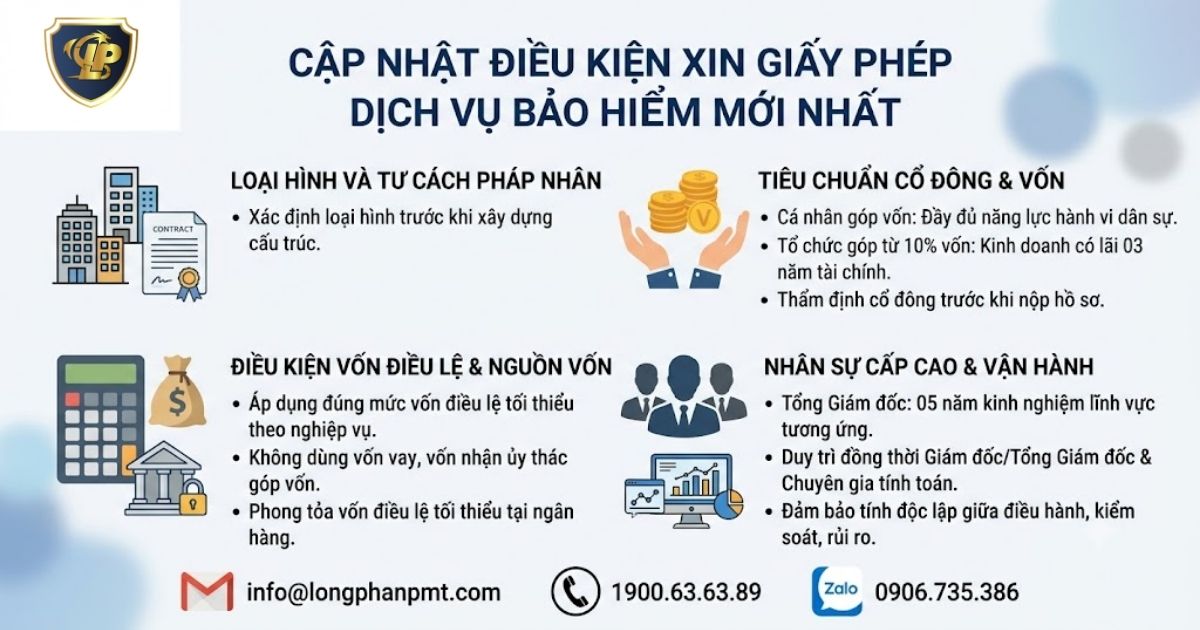
Nhà đầu tư phải xác định đúng loại hình định chế trước khi xây dựng cấu trúc vốn, nhân sự và phương án hoạt động. Mỗi loại hình có phạm vi nghiệp vụ và điều kiện cấp phép riêng. Việc đăng ký ngành nghề kinh doanh không thay thế Giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm do Bộ Tài chính cấp.
Theo Khoản 17 Điều 4 Luật Kinh doanh bảo hiểm 2022, doanh nghiệp bảo hiểm gồm doanh nghiệp bảo hiểm nhân thọ, phi nhân thọ và sức khỏe. Chi nhánh nước ngoài, doanh nghiệp tái bảo hiểm và doanh nghiệp môi giới bảo hiểm phải được nhận diện riêng để tránh áp dụng sai điều kiện.
Loại hình được lựa chọn quyết định phạm vi sản phẩm, mức vốn, yêu cầu nhân sự và hệ thống quản trị. Nhà đầu tư không nên sử dụng một bộ hồ sơ chung cho nhiều mô hình có bản chất hoạt động khác nhau.
| Loại hình | Đặc điểm nghiệp vụ chính | Yêu cầu pháp lý cốt lõi |
| Doanh nghiệp bảo hiểm nhân thọ | Cung cấp sản phẩm bảo hiểm gắn với tuổi thọ, sinh mạng và các quyền lợi dài hạn | Phải được cấp phép đúng nghiệp vụ, duy trì chuyên gia tính toán và hệ thống quản trị tài chính phù hợp |
| Doanh nghiệp bảo hiểm phi nhân thọ | Cung cấp bảo hiểm tài sản, trách nhiệm, xe cơ giới và các rủi ro phi nhân thọ | Phải đáp ứng điều kiện vốn, nhân sự quản lý nghiệp vụ và phạm vi sản phẩm được cấp phép |
| Doanh nghiệp bảo hiểm sức khỏe | Kinh doanh sản phẩm bảo hiểm chăm sóc và bảo vệ sức khỏe | Phải có giấy phép riêng, cơ sở tính phí và năng lực quản trị rủi ro phù hợp |
| Doanh nghiệp tái bảo hiểm | Nhận và phân tán lại rủi ro từ doanh nghiệp bảo hiểm | Phải đáp ứng điều kiện cấp phép dành riêng cho hoạt động tái bảo hiểm |
| Chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài | Đơn vị phụ thuộc, không có tư cách pháp nhân tại Việt Nam | Doanh nghiệp mẹ nước ngoài bảo đảm và chịu trách nhiệm về toàn bộ nghĩa vụ của chi nhánh |
| Doanh nghiệp môi giới bảo hiểm | Thực hiện hoạt động môi giới, hỗ trợ thu xếp giao kết bảo hiểm | Phải được cấp phép theo mô hình doanh nghiệp môi giới, không được đồng nhất với doanh nghiệp bảo hiểm |
Chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài không có tư cách pháp nhân và được doanh nghiệp mẹ bảo đảm nghĩa vụ. Quy định này được xác lập tại Khoản 19 Điều 4 Luật Kinh doanh bảo hiểm 2022.
Sai lệch ngay từ bước lựa chọn loại hình có thể làm phương án vốn, điều lệ và hồ sơ nhân sự không tương thích. Nhà đầu tư cần khóa phạm vi nghiệp vụ trước khi lập phương án hoạt động và chuẩn bị hồ sơ cấp phép.
Cơ cấu cổ đông là nội dung được thẩm định trực tiếp, không chỉ là thỏa thuận nội bộ giữa các nhà đầu tư. Bộ Tài chính xem xét tư cách pháp lý, kết quả kinh doanh và khả năng thực hiện cam kết góp vốn của từng chủ thể.
Nhà đầu tư cần rà soát các điều kiện trọng yếu sau:
Báo cáo tài chính thua lỗ, ý kiến kiểm toán ngoại trừ hoặc hồ sơ sở hữu không minh bạch có thể làm gián đoạn toàn bộ tiến độ cấp phép. Doanh nghiệp nên hoàn tất thẩm định cổ đông trước khi chốt tỷ lệ góp vốn và ký các thỏa thuận đầu tư.
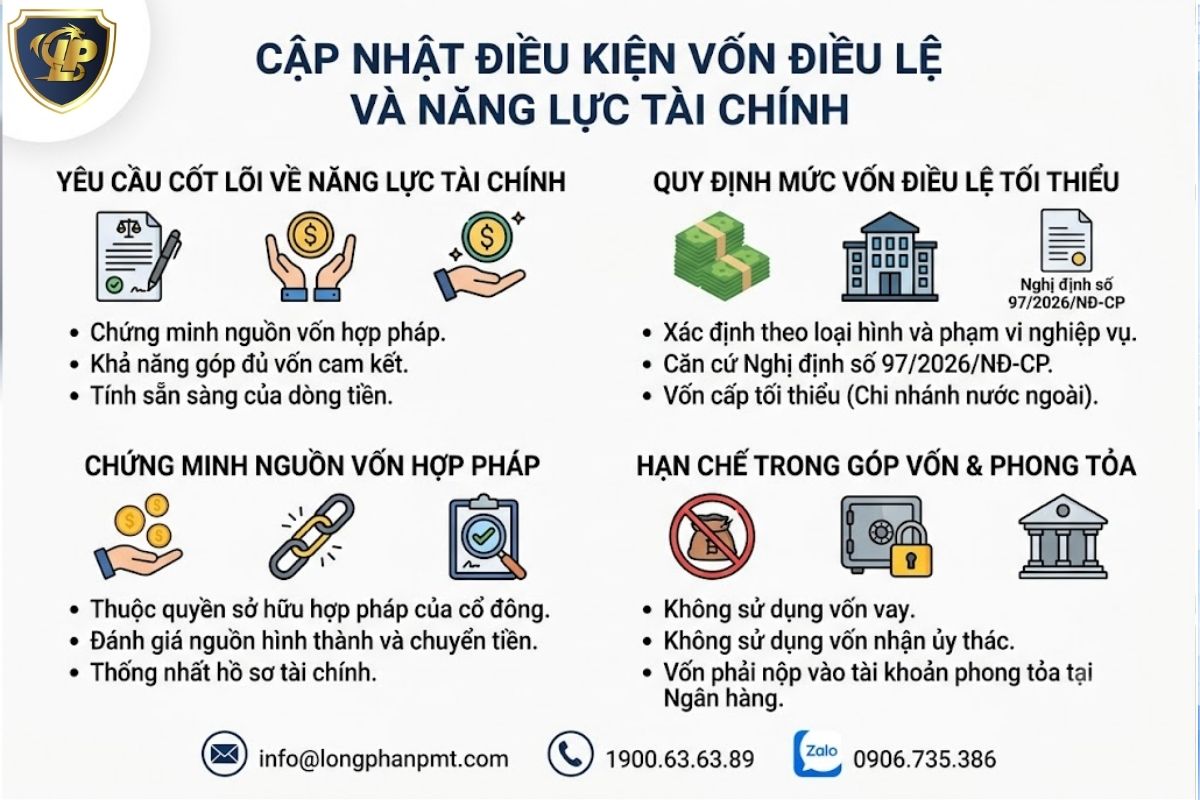
Vốn cấp phép không chỉ là mức tiền tối thiểu được ghi nhận trên hồ sơ. Nhà đầu tư phải chứng minh nguồn vốn hợp pháp, khả năng góp đủ vốn và tính sẵn sàng của dòng tiền trước khi Bộ Tài chính cấp phép.
Mức vốn phải được xác định theo từng loại hình và phạm vi nghiệp vụ tại Điều 15 và Điều 16 Nghị định số 97/2026/NĐ-CP (sửa đổi, bổ sung Nghị định số 46/2023/NĐ-CP) . Áp dụng sai mức vốn có thể làm phương án hoạt động mất tính khả thi hoặc khiến hồ sơ phải cơ cấu lại từ đầu.
Thuật ngữ “vốn pháp định bảo hiểm” chỉ nên dùng để nhận diện nhu cầu tìm kiếm. Hồ sơ pháp lý phải sử dụng vốn điều lệ tối thiểu đối với doanh nghiệp và vốn được cấp tối thiểu đối với chi nhánh nước ngoài.
| Loại hình định chế | Chỉ tiêu vốn áp dụng | Yêu cầu tài chính cốt lõi |
| Doanh nghiệp bảo hiểm nhân thọ | Vốn điều lệ tối thiểu theo phạm vi nghiệp vụ đăng ký | Mức vốn phải tương thích với phương án sản phẩm, dự phòng nghiệp vụ và kế hoạch hoạt động |
| Doanh nghiệp bảo hiểm phi nhân thọ | Vốn điều lệ tối thiểu theo nghiệp vụ được đề nghị cấp phép | Phải chứng minh khả năng tài trợ hoạt động và duy trì an toàn tài chính |
| Doanh nghiệp bảo hiểm sức khỏe | Vốn điều lệ tối thiểu áp dụng cho mô hình bảo hiểm sức khỏe | Phải bảo đảm năng lực chi trả và quản trị rủi ro sản phẩm |
| Doanh nghiệp tái bảo hiểm | Vốn điều lệ tối thiểu theo phạm vi nhận tái bảo hiểm | Yêu cầu năng lực tài chính phù hợp với quy mô rủi ro nhận chuyển giao |
| Chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài | Vốn được cấp tối thiểu | Doanh nghiệp mẹ phải bảo đảm nghĩa vụ và khả năng tài chính của chi nhánh |
| Doanh nghiệp môi giới bảo hiểm | Vốn điều lệ tối thiểu dành cho hoạt động môi giới | Không áp dụng mức vốn của doanh nghiệp trực tiếp kinh doanh bảo hiểm |
Nhà đầu tư phải khóa loại hình và nghiệp vụ trước khi tính nhu cầu vốn. Việc chỉ đáp ứng mức tối thiểu nhưng không đủ nguồn lực cho kế hoạch 05 năm đầu có thể làm giảm tính thuyết phục của phương án hoạt động.
Nguồn tiền góp vốn phải thuộc quyền sở hữu hợp pháp của cổ đông hoặc thành viên góp vốn. Bộ Tài chính không chỉ kiểm tra số dư mà còn đánh giá nguồn hình thành, giao dịch chuyển tiền và khả năng thực hiện cam kết đầu tư.
Các yêu cầu tài chính cần được chuẩn hóa gồm:
Dòng tiền luân chuyển qua nhiều pháp nhân, khoản phải thu khó xác minh hoặc giao dịch nội bộ thiếu chứng từ có thể bị yêu cầu giải trình. Hồ sơ gian lận hoặc giả mạo tài liệu có thể bị từ chối cấp phép theo Khoản 3 Điều 16 Nghị định số 46/2023/NĐ-CP, được sửa đổi, bổ sung bởi Điều 6 Nghị định số 97/2026/NĐ-CP.
Bộ Tài chính đánh giá nhân sự dự kiến song song với vốn và phương án hoạt động. Hồ sơ có thể bị đình trệ nếu chức danh chủ chốt thiếu kinh nghiệm, vi phạm nguyên tắc kiêm nhiệm hoặc không có tài liệu chứng minh năng lực chuyên môn.
Doanh nghiệp cần khóa cơ cấu quản trị trước khi nộp hồ sơ. Việc thay đổi nhân sự trong quá trình thẩm định có thể kéo theo yêu cầu sửa điều lệ, phương án hoạt động và quy trình kiểm soát nội bộ.
Chủ tịch Hội đồng quản trị hoặc Hội đồng thành viên, người đại diện theo pháp luật, Tổng Giám đốc và chuyên gia tính toán phải đáp ứng tiêu chuẩn tương ứng với chức danh. Bộ hồ sơ nhân sự phải thống nhất giữa lý lịch nghề nghiệp, quyết định dự kiến bổ nhiệm và sơ đồ quản trị.
Các điều kiện trọng yếu gồm:
Thiếu nhân sự đạt chuẩn có thể ảnh hưởng trực tiếp đến tiến độ cấp phép và khả năng triển khai sản phẩm. Nhà đầu tư nên hoàn tất thẩm định hồ sơ nhân sự trước khi ghi nhận chức danh trong dự thảo điều lệ.
Pháp luật hạn chế việc tập trung quá nhiều quyền kiểm soát vào một cá nhân. Cơ cấu nhân sự phải bảo đảm tính độc lập giữa điều hành, tài chính, định phí, kiểm soát tuân thủ và quản trị rủi ro.
Các nguyên tắc cần kiểm soát gồm:
Các ngoại lệ trên được quy định tại Khoản 4 và Khoản 6 Điều 82 Luật Kinh doanh bảo hiểm 2022 sửa đổi bổ sung 2025.
Khi thay đổi Chủ tịch, Tổng Giám đốc hoặc chuyên gia tính toán, Bộ Tài chính xem xét chấp thuận trong 07 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, theo Khoản 4 Điều 24 Nghị định số 46/2023/NĐ-CP, được sửa đổi, bổ sung bởi Điều 9 Nghị định số 97/2026/NĐ-CP.
Nhân sự vi phạm nguyên tắc kiêm nhiệm hoặc không còn đáp ứng tiêu chuẩn có thể bị đình chỉ, tạm đình chỉ quyền và nghĩa vụ theo Khoản 1 Điều 83 Luật Kinh doanh bảo hiểm 2022.
Hồ sơ cấp phép phải đồng bộ giữa cấu trúc pháp lý, năng lực tài chính, nhân sự và phương án vận hành. Thiếu nhất quán ở một nhóm tài liệu có thể làm toàn bộ tiến độ đầu tư bị kéo dài.
Bộ Tài chính là cơ quan tiếp nhận và cấp Giấy phép thành lập và hoạt động. Doanh nghiệp có thể nộp trực tiếp, qua bưu chính hoặc hệ thống dịch vụ công trực tuyến.
Nhà đầu tư nên chuẩn hóa hồ sơ theo từng nhóm chức năng để kiểm soát chéo thông tin. Quyết định số 1103/QĐ-BTC năm 2026 là cơ sở cập nhật thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính.
Giấy tờ nhân thân đã tích hợp trong Cơ sở dữ liệu quốc gia về dân cư được Bộ Tài chính tự khai thác. Doanh nghiệp không phải nộp bản cứng, theo Khoản 4 Điều 15 Nghị định số 46/2023/NĐ-CP, được sửa đổi, bổ sung bởi Khoản 2 Điều 5 Nghị định số 97/2026/NĐ-CP.
Quy trình cần được quản trị như một dự án đầu tư có kiểm soát thời hạn. Mỗi lần sửa đổi hồ sơ có thể ảnh hưởng đến kế hoạch vốn, nhân sự và ngày dự kiến khai trương.
Lưu ý: Doanh nghiệp phải mở cửa kinh doanh trong 12 tháng kể từ ngày cấp phép. Việc không đáp ứng đúng hạn có thể dẫn đến thu hồi giấy phép theo Khoản 1 Điều 75 Luật Kinh doanh bảo hiểm 2022.
Giấy phép không chấm dứt quá trình kiểm soát của Bộ Tài chính. Doanh nghiệp phải duy trì điều kiện tài chính, nhân sự, quản trị rủi ro và hệ thống kiểm soát nội bộ trong suốt thời gian hoạt động.
Các nghĩa vụ sau cấp phép cần được phân công rõ giữa Hội đồng quản trị, Ban điều hành, chuyên gia tính toán và bộ phận tuân thủ:
Doanh nghiệp cũng phải kiểm soát hoạt động đại lý, quy trình giải quyết quyền lợi bảo hiểm và việc bảo vệ bên mua bảo hiểm. Sai lệch giữa quy trình nội bộ và hoạt động thực tế có thể dẫn đến yêu cầu khắc phục, đình chỉ nghiệp vụ hoặc thu hồi giấy phép.

Hồ sơ cấp phép bảo hiểm đòi hỏi sự thống nhất giữa chiến lược đầu tư, cấu trúc vốn, nhân sự và hệ thống quản trị. Tư Vấn Long Phan hỗ trợ doanh nghiệp kiểm soát rủi ro từ giai đoạn thiết kế mô hình đến khi đủ điều kiện vận hành.
Phạm vi công việc được triển khai theo từng điểm kiểm soát cụ thể:
Quý doanh nghiệp có thể gửi hồ sơ qua Email info@longphanpmt.com hoặc Zalo 0906.735.386 để Tư Vấn Long Phan đánh giá sơ bộ cấu trúc cấp phép và các rủi ro cần xử lý.
Doanh nghiệp cần đặc biệt lưu ý các quy định về chuẩn hóa nhân sự cấp cao và lộ trình tuân thủ tỷ lệ an toàn vốn khi “xin giấy phép dịch vụ bảo hiểm”. Việc chủ động rà soát điều kiện cổ đông sáng lập cùng năng lực tài chính trước khi nộp hồ sơ sẽ giúp doanh nghiệp giảm thiểu rủi ro bị từ chối cấp phép do thiếu nhất quán. Các mốc thời gian chuyển tiếp về chứng chỉ đại lý và chuẩn chuyên gia tính toán quốc tế hiện là những rào cản kỹ thuật mà bộ máy quản trị cần ưu tiên giải quyết ngay từ giai đoạn khởi tạo.
Bộ Tài chính sẽ cấp phép trong thời hạn 60 ngày kể từ ngày nhận đủ hồ sơ hợp lệ. Đối với trường hợp hồ sơ cần sửa đổi, doanh nghiệp có tối đa 12 tháng để hoàn thiện, nhưng thời gian thẩm định chính thức bắt đầu tính lại từ khi hồ sơ đạt chuẩn. Việc kéo dài thời gian hoàn thiện hồ sơ quá 12 tháng kể từ thông báo đầu tiên sẽ dẫn đến quyết định từ chối cấp phép thành lập và hoạt động.
Cơ sở pháp lý: Khoản 2 và Khoản 3 Điều 16 Nghị định số 46/2023/NĐ-CP được sửa đổi, bổ sung bởi Điều 6 Nghị định số 97/2026/NĐ-CP
Doanh nghiệp tuyệt đối không được sử dụng vốn vay hoặc nguồn vốn ủy thác đầu tư của tổ chức, cá nhân khác dưới bất kỳ hình thức nào để tham gia góp vốn thành lập doanh nghiệp bảo hiểm. Cổ đông sáng lập phải sử dụng nguồn vốn thuộc quyền sở hữu hợp pháp để bảo đảm năng lực tài chính thực chất. Hành vi sử dụng nguồn vốn không hợp lệ sẽ bị cơ quan quản lý đình chỉ ngay lập tức và từ chối cấp phép.
Cơ sở pháp lý: Điểm b Khoản 2 Điều 64 và Điểm b Khoản 2 Điều 67 Luật Kinh doanh bảo hiểm 2022.
Tổng Giám đốc doanh nghiệp bảo hiểm phải có ít nhất 05 năm kinh nghiệm làm việc trong lĩnh vực bảo hiểm, tài chính hoặc ngân hàng. Trong thời gian này, ứng viên cần có ít nhất 03 năm giữ vị trí quản lý hoặc kiểm soát tại tổ chức trực tiếp hoạt động trong lĩnh vực tài chính tương ứng. Việc không đáp ứng tiêu chuẩn về kinh nghiệm thực tế sẽ dẫn đến việc đình chỉ quyền và nghĩa vụ đối với nhân sự cấp cao này.
Cơ sở pháp lý: Khoản 2 Điều 81 Luật Kinh doanh bảo hiểm 2022 sửa đổi bổ sung 2025.
Chuyên gia tính toán chỉ được phép kiêm nhiệm vị trí Trưởng bộ phận định phí bảo hiểm tại cùng tổ chức. Ngoài chức danh này, Chuyên gia tính toán tuyệt đối không được kiêm nhiệm bất kỳ chức danh quản lý nào khác trong cùng doanh nghiệp nhằm bảo đảm tính độc lập trong đánh giá tài chính. Sự vi phạm về nguyên tắc kiêm nhiệm sẽ dẫn đến việc đình chỉ quyền và nghĩa vụ đối với nhân sự này.
Cơ sở pháp lý: Khoản 4 và Khoản 6 Điều 82 Luật Kinh doanh bảo hiểm 2022 sửa đổi bổ sung 2025.
Doanh nghiệp phải hoàn tất việc ký quỹ, giải tỏa vốn điều lệ và hoàn thiện bộ máy kiểm soát nội bộ trước khi gửi thông báo bằng văn bản cho Bộ Tài chính. Doanh nghiệp bắt buộc phải gửi thông báo ít nhất 15 ngày trước ngày chính thức mở cửa kinh doanh. Doanh nghiệp cần đi vào hoạt động trong thời hạn 12 tháng kể từ ngày được cấp phép, trừ trường hợp bất khả kháng được gia hạn.
Cơ sở pháp lý: Khoản 2 Điều 73 Luật Kinh doanh bảo hiểm 2022 sửa đổi bổ sung 2025.
Kể từ ngày 01/07/2026, Chuyên gia tính toán của doanh nghiệp bảo hiểm phi nhân thọ và doanh nghiệp tái bảo hiểm phải tối thiểu là thành viên Associate của một Hội các nhà tính toán bảo hiểm quốc tế. Từ ngày 01/07/2028, chuẩn này bắt buộc phải nâng lên thành thành viên chính thức Fellow. Doanh nghiệp không đáp ứng điều kiện về chuẩn trình độ quốc tế của nhân sự tính toán sẽ bị đình chỉ phê duyệt sản phẩm mới.
Cơ sở pháp lý: Khoản 2 Điều 30 Nghị định số 46/2023/NĐ-CP được sửa đổi, bổ sung bởi Nghị định số 97/2026/NĐ-CP
Xin giấy phép dịch vụ bảo hiểm đòi hỏi nhà đầu tư đồng thời đáp ứng điều kiện về loại hình, cổ đông, vốn, nguồn tiền, nhân sự cấp cao và hệ thống quản trị. Giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm chỉ được cấp khi hồ sơ tài chính, phương án kinh doanh và cơ chế kiểm soát rủi ro thống nhất, có khả năng triển khai thực tế. Sai lệch về nguồn vốn, tiêu chuẩn chuyên gia tính toán hoặc thời hạn kích hoạt hoạt động có thể dẫn đến từ chối, đình chỉ hoặc thu hồi giấy phép.
Liên hệ ngay Hotline 1900.63.63.89 để Tư Vấn Long Phan rà soát điều kiện và xây dựng lộ trình cấp phép phù hợp.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: