
Thủ tục phục hồi doanh nghiệp là con đường pháp lý giúp doanh nghiệp đang gặp khó khăn tài chính tránh nguy cơ phá sản, nhưng không phải doanh nghiệp nào cũng biết nên nộp đơn vào thời điểm nào. Tư vấn Long Phan nhận được nhiều câu hỏi từ khách hàng: nên chờ đến khi thực sự vỡ nợ hay chủ động xử lý nợ ngay từ sớm? Theo Luật Phục hồi, phá sản 2025, doanh nghiệp có quyền nộp đơn yêu cầu áp dụng thủ tục phục hồi ngay từ giai đoạn “có nguy cơ mất khả năng thanh toán”, không cần đợi đến khi mất khả năng thanh toán thực sự. Rút gọn bằng AI
Lưu ý quan trọng:
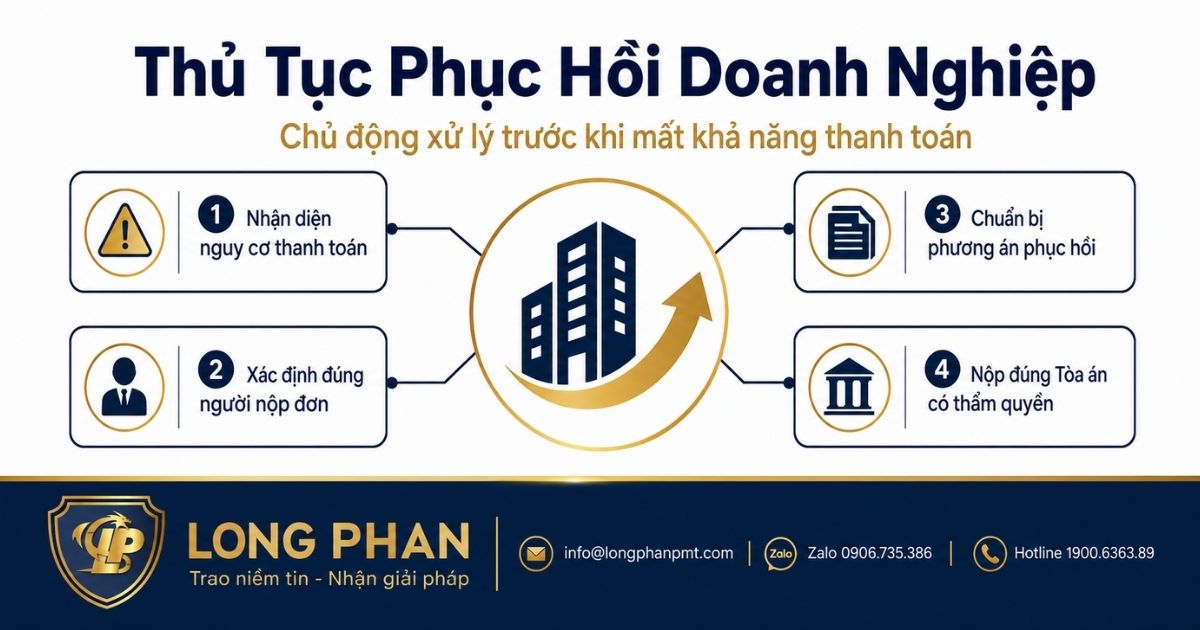
Doanh nghiệp nên nộp đơn ngay khi rơi vào tình trạng “có nguy cơ mất khả năng thanh toán”, thay vì chờ đến khi thực sự vỡ nợ. Luật Phục hồi, phá sản 2025 phân biệt rõ hai ngưỡng pháp lý để xác định thời điểm này.
Theo Điều 5 khoản 1, doanh nghiệp, hợp tác xã có nguy cơ mất khả năng thanh toán là doanh nghiệp không thanh toán được khoản nợ sẽ đến hạn trong 6 tháng, hoặc khoản nợ đã đến hạn nhưng chưa quá 6 tháng. Đây là ngưỡng “cảnh báo sớm” — pháp luật cho phép doanh nghiệp hành động trước khi khủng hoảng tài chính trở nên nghiêm trọng.
Ngược lại, theo Điều 5 khoản 2, doanh nghiệp gặp rủi ro thanh toán là doanh nghiệp không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 6 tháng kể từ ngày đến hạn. Ở ngưỡng này, dư địa đàm phán với chủ nợ đã thu hẹp đáng kể, và doanh nghiệp có thể đối mặt với đơn yêu cầu phá sản do chủ nợ hoặc cơ quan nhà nước nộp.
Nộp đơn sớm giúp doanh nghiệp giữ thế chủ động trong toàn bộ quá trình xử lý nợ. Về mặt thực tiễn, doanh nghiệp còn dòng tiền và tài sản để đàm phán với chủ nợ sẽ có nhiều phương án phục hồi khả thi hơn so với doanh nghiệp đã cạn kiệt nguồn lực.
Một lý do quan trọng khác là tránh bị động trước các chủ thể khác. Theo Điều 38 của Luật, ngoài chủ nợ và người lao động, cơ quan quản lý thuế (khoản 3) và cơ quan bảo hiểm xã hội (khoản 4) cũng có quyền hoặc nghĩa vụ nộp đơn yêu cầu áp dụng thủ tục phá sản đối với doanh nghiệp mất khả năng thanh toán — quy định này có hiệu lực cùng thời điểm với toàn bộ Luật Phục hồi, phá sản 2025, tức từ ngày 01/3/2026. Nếu doanh nghiệp bị động chờ các chủ thể này nộp đơn phá sản trước, doanh nghiệp sẽ mất quyền chủ động lựa chọn thủ tục phục hồi.
>>>Xem thêm: Thu hồi nợ và các hình thức thu hồi nợ hợp pháp tại Việt Nam
Chỉ những chủ thể được liệt kê tại Điều 24 Luật Phục hồi, phá sản 2025 mới có quyền nộp đơn yêu cầu áp dụng thủ tục phục hồi. Xác định đúng thẩm quyền nội bộ trước khi nộp đơn giúp tránh việc hồ sơ bị Tòa án trả lại vì sai chủ thể.
Theo Điều 24 khoản 1 điểm a đến điểm d, quyền nộp đơn được phân bổ theo cơ cấu quản trị của từng loại hình doanh nghiệp, hợp tác xã như sau:
| Loại hình doanh nghiệp/hợp tác xã | Chủ thể có quyền nộp đơn | Căn cứ |
| Mọi loại hình doanh nghiệp, hợp tác xã | Người đại diện theo pháp luật | Điều 24 khoản 1 điểm a |
| Công ty cổ phần | Hội đồng quản trị | Điều 24 khoản 1 điểm b |
| Công ty TNHH hai thành viên trở lên; công ty hợp danh | Hội đồng thành viên | Điều 24 khoản 1 điểm b |
| Hợp tác xã | Đại hội thành viên | Điều 24 khoản 1 điểm c |
| Doanh nghiệp tư nhân | Chủ doanh nghiệp tư nhân | Điều 24 khoản 1 điểm d |
| Công ty TNHH một thành viên | Chủ sở hữu công ty | Điều 24 khoản 1 điểm d |
Doanh nghiệp cần đối chiếu đúng loại hình pháp lý của mình với bảng trên trước khi tiến hành các bước tiếp theo, vì Tòa án sẽ trả lại đơn nếu người nộp đơn không thuộc trường hợp có quyền nộp đơn theo Điều 24 (căn cứ Điều 25 khoản 3 điểm a).
>>>Xem thêm: Làm thế nào để định giá khoản nợ chính xác?
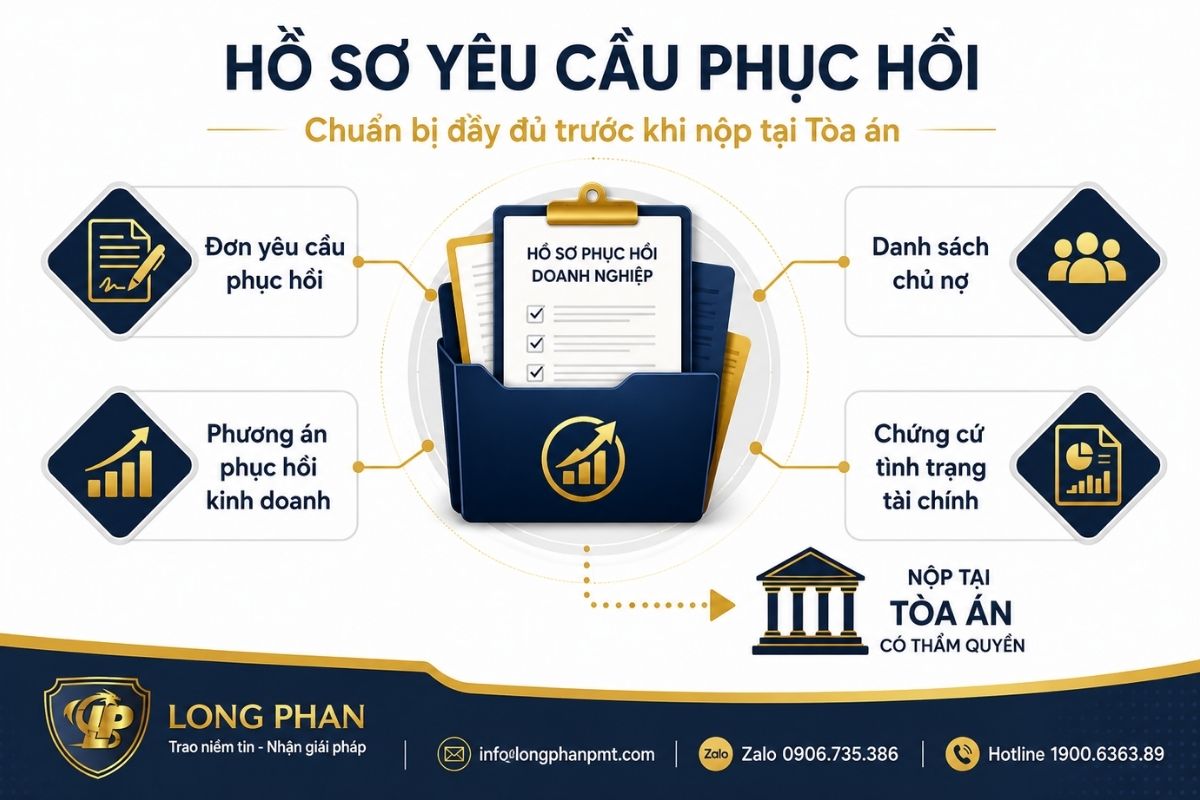
Hồ sơ yêu cầu phục hồi phải nộp kèm phương án phục hồi hoạt động kinh doanh, danh sách chủ nợ và người mắc nợ đến đúng Tòa án có thẩm quyền theo Điều 6 Luật Phục hồi, phá sản 2025. Người nộp đơn chịu trách nhiệm về tính chính xác của thông tin trong hồ sơ, theo Điều 25 khoản 1.
Tòa án nhân dân khu vực nơi doanh nghiệp, hợp tác xã có trụ sở chính là nơi có thẩm quyền giải quyết yêu cầu áp dụng thủ tục phục hồi, theo Điều 6 khoản 1 và khoản 2 điểm a Luật Phục hồi, phá sản 2025. Phạm vi thẩm quyền theo lãnh thổ cụ thể của từng Tòa án nhân dân khu vực do Ủy ban Thường vụ Quốc hội quy định tại Nghị quyết 81/2025/UBTVQH15.
Cần lưu ý: bản Nghị quyết 81/2025/UBTVQH15 khi ban hành ngày 27/6/2025 mới chỉ quy định phạm vi thẩm quyền lãnh thổ cho vụ việc phá sản, chưa bao quát vụ việc phục hồi. Khoảng trống này đã được khắc phục bằng Nghị quyết số 04/2026/UBTVQH16, được Ủy ban Thường vụ Quốc hội thông qua ngày 10/6/2026, bổ sung phạm vi thẩm quyền lãnh thổ đối với vụ việc phục hồi vào khoản 2 Điều 4 của Nghị quyết 81. Do đó, khi xác định Tòa án có thẩm quyền, doanh nghiệp cần đối chiếu Nghị quyết 81/2025/UBTVQH15 đã được sửa đổi, bổ sung bởi Nghị quyết 04/2026/UBTVQH16, chứ không chỉ bản gốc năm 2025.
Sau khi Tòa án nhận đơn, thời hạn xử lý được quy định chặt chẽ theo Điều 25 khoản 2 Luật Phục hồi, phá sản 2025:
Người nộp đơn yêu cầu áp dụng thủ tục phục hồi phải nộp lệ phí phục hồi theo quy định về án phí, lệ phí Tòa án (Điều 19), đồng thời nộp tạm ứng chi phí phục hồi theo mức do Thẩm phán quyết định (Điều 20 khoản 2 và khoản 4). Tòa án chỉ thụ lý đơn khi doanh nghiệp đã hoàn tất hai nghĩa vụ này, căn cứ Điều 25 khoản 5.
Doanh nghiệp quy mô nhỏ có thể được áp dụng thủ tục phục hồi rút gọn với thời hạn thực hiện bằng một nửa thủ tục thông thường. Theo Điều 68 khoản 2 Luật Phục hồi, phá sản 2025, Thẩm phán xem xét, quyết định áp dụng thủ tục phục hồi rút gọn khi doanh nghiệp, hợp tác xã thuộc một trong các trường hợp sau:
Về thời hạn, trong vòng 10 ngày kể từ ngày thụ lý đơn yêu cầu phục hồi, Thẩm phán phải xem xét và quyết định có áp dụng thủ tục rút gọn hay không (Điều 68 khoản 2). Nếu được áp dụng, thời hạn thực hiện thủ tục phục hồi rút gọn bằng một nửa thời hạn theo thủ tục thông thường, và nghị quyết của Hội nghị chủ nợ chỉ cần số chủ nợ đại diện cho từ 51% tổng số nợ tán thành (thay vì 65% như thủ tục thông thường), theo Điều 69.
>>>Xem thêm: Giải thể công ty có vốn đầu tư nước ngoài: Điều kiện & Thủ tục
Sau khi Tòa án thụ lý đơn, doanh nghiệp vẫn tiếp tục hoạt động kinh doanh nhưng phải chịu sự giám sát của Quản tài viên hoặc doanh nghiệp quản lý, thanh lý tài sản, theo Điều 30 khoản 1. Một số hành vi bị cấm tuyệt đối và một số hoạt động phải báo cáo trước khi thực hiện.
Theo Điều 31, doanh nghiệp không được cất giấu, tẩu tán, tặng cho tài sản; từ bỏ quyền đòi nợ; thanh toán khoản nợ phát sinh trước khi thụ lý đơn (trừ trường hợp được Thẩm phán cho phép); chuyển khoản nợ không có bảo đảm thành có bảo đảm; hoặc phân chia lợi nhuận. Bên cạnh đó, theo Điều 32, doanh nghiệp phải báo cáo Quản tài viên, doanh nghiệp quản lý, thanh lý tài sản để được giám sát trước khi thực hiện các hoạt động như vay vốn, thế chấp, mua bán, chuyển nhượng tài sản hoặc chấm dứt hợp đồng đang có hiệu lực.
Về chính sách hỗ trợ, theo Điều 30 khoản 3, kể từ ngày thụ lý đơn yêu cầu phục hồi, doanh nghiệp được khoanh tiền thuế nợ và tạm dừng đóng vào quỹ hưu trí và tử tuất theo đề nghị của Tòa án. Vai trò giám sát, thanh lý tài sản do Quản tài viên đảm nhiệm theo Điều 9 và Điều 10, với tiêu chuẩn hành nghề được hướng dẫn chi tiết tại Nghị định 65/2026/NĐ-CP.
Hội nghị chủ nợ là cơ chế quyết định số phận của phương án phục hồi. Trong thời hạn 05 ngày làm việc kể từ ngày nhận được phương án phục hồi hoạt động kinh doanh do doanh nghiệp hoàn thiện, Thẩm phán xem xét, quyết định triệu tập Hội nghị chủ nợ, theo Điều 33 khoản 1.
Hội nghị chủ nợ có quyền ban hành nghị quyết theo một trong các hướng quy định tại Điều 33 khoản 7: thông qua phương án phục hồi hoạt động kinh doanh; đề nghị đình chỉ thủ tục phục hồi; hoặc đề nghị áp dụng thủ tục phá sản nếu doanh nghiệp mất khả năng thanh toán (kèm nội dung về nghĩa vụ tạm ứng chi phí phá sản). Nghị quyết chỉ được thông qua khi có số chủ nợ đại diện cho từ 65% tổng số nợ của chủ nợ tham gia biểu quyết tán thành (Điều 33 khoản 6).
Thời hạn thực hiện phương án phục hồi hoạt động kinh doanh trước hết do chính nghị quyết của Hội nghị chủ nợ quyết định, theo Điều 29 khoản 1. Trường hợp Hội nghị chủ nợ không xác định được thời hạn cụ thể, thời hạn thực hiện tối đa là 03 năm kể từ ngày Hội nghị chủ nợ thông qua phương án phục hồi hoạt động kinh doanh — không phải kể từ ngày Tòa án ra quyết định công nhận phương án — căn cứ Điều 29 khoản 2. Các chính sách hỗ trợ của Nhà nước trong giai đoạn phục hồi cũng được áp dụng trong giới hạn thời gian này.
Nhiều doanh nghiệp bị chậm tiến độ hoặc bị Tòa án trả lại đơn do những lỗi có thể phòng tránh ngay từ khâu chuẩn bị hồ sơ.
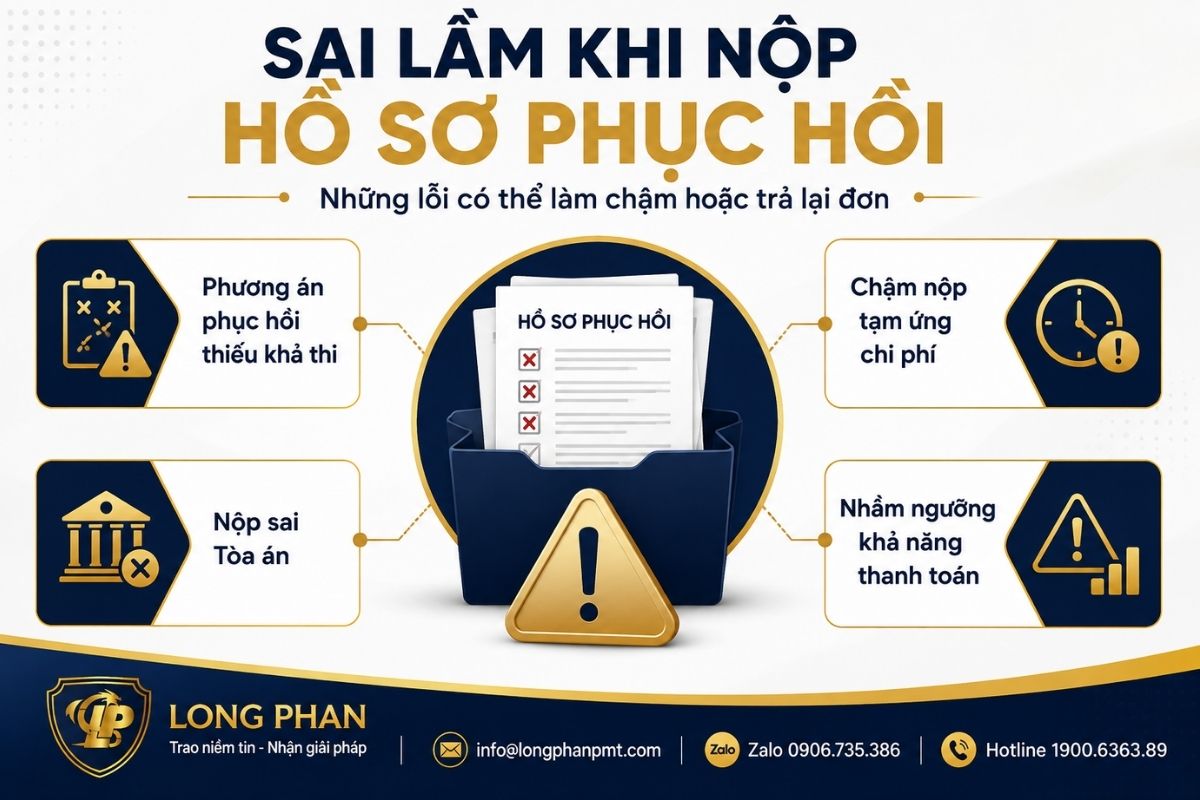
Trước khi quyết định nộp đơn, doanh nghiệp nên đánh giá chính xác mình đang ở ngưỡng pháp lý nào và phương án phục hồi có đủ khả thi để thuyết phục Hội nghị chủ nợ hay không — sai sót ở bước này thường dẫn đến hồ sơ bị trả lại hoặc phương án bị bác. Đội ngũ luật sư của Tư vấn Long Phan trực tiếp thực hiện 4 nhóm công việc sau cho doanh nghiệp:
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ.
Dưới đây là những thắc mắc phổ biến nhất mà Tư vấn Long Phan ghi nhận từ doanh nghiệp trong quá trình tư vấn thủ tục phục hồi, kèm căn cứ pháp lý cụ thể cho từng câu trả lời.
Doanh nghiệp nên nộp đơn ngay khi rơi vào tình trạng “có nguy cơ mất khả năng thanh toán” theo Điều 5 khoản 1 Luật Phục hồi, phá sản 2025, tức không thanh toán được khoản nợ sẽ đến hạn trong 6 tháng tới. Nộp sớm giúp doanh nghiệp còn đủ tài sản và uy tín để đàm phán phương án phục hồi khả thi với chủ nợ.
Có. Theo Điều 24 khoản 1 điểm d Luật Phục hồi, phá sản 2025, chủ doanh nghiệp tư nhân là chủ thể có quyền nộp đơn yêu cầu áp dụng thủ tục phục hồi đối với chính doanh nghiệp tư nhân của mình, không cần thông qua cơ quan quản trị nào khác.
Theo Điều 25 khoản 3 điểm d, Tòa án sẽ trả lại đơn yêu cầu áp dụng thủ tục phục hồi nếu người nộp đơn không nộp lệ phí phục hồi, tạm ứng chi phí phục hồi trong thời hạn được thông báo. Doanh nghiệp cần chuẩn bị sẵn nguồn tài chính cho khoản này trước khi nộp đơn.
Thủ tục rút gọn áp dụng cho doanh nghiệp có tối đa 20 chủ nợ không bảo đảm với tổng nợ gốc từ 10 tỷ đồng trở xuống, hoặc doanh nghiệp nhỏ, siêu nhỏ, theo Điều 68 khoản 2. Thời hạn thực hiện bằng một nửa thủ tục thông thường và nghị quyết Hội nghị chủ nợ chỉ cần 51% số nợ tán thành thay vì 65%, theo Điều 69.
Được, nhưng phải báo cáo Quản tài viên hoặc doanh nghiệp quản lý, thủ tục thanh lý tài sản để giám sát trước khi thực hiện, theo Điều 32 khoản 1. Các hoạt động như thế chấp, mua bán, chuyển nhượng tài sản không được thực hiện tự do như trước khi Tòa án thụ lý đơn.
Thẩm phán sẽ quyết định đình chỉ thủ tục phục hồi theo Điều 37 khoản 1 điểm b. Trường hợp doanh nghiệp mất khả năng thanh toán, Hội nghị chủ nợ có thể đề nghị chuyển sang thủ tục phá sản theo Điều 33 khoản 7 điểm c, kèm nghĩa vụ tạm ứng chi phí phá sản.
Có. Theo Điều 30 khoản 3, kể từ ngày Tòa án thụ lý đơn yêu cầu phục hồi, doanh nghiệp được khoanh tiền thuế nợ theo đề nghị của Tòa án và tạm dừng đóng vào quỹ hưu trí, tử tuất, theo quy định pháp luật về quản lý thuế và bảo hiểm xã hội.
Chủ động nộp đơn yêu cầu phục hồi ngay từ giai đoạn “có nguy cơ mất khả năng thanh toán” — thay vì chờ đến khi vỡ nợ thực sự — là chiến lược giúp doanh nghiệp giữ thế chủ động trong đàm phán với chủ nợ và tối đa hóa khả năng phục hồi hoạt động kinh doanh theo Luật Phục hồi, phá sản 2025. Việc chuẩn bị đúng hồ sơ, nộp đúng Tòa án có thẩm quyền và xây dựng phương án phục hồi khả thi là ba yếu tố quyết định thành công của thủ tục này. Nếu doanh nghiệp đang cân nhắc thời điểm nộp đơn hoặc cần xây dựng phương án phục hồi phù hợp, Tư vấn Long Phan sẵn sàng hỗ trợ đánh giá và đại diện thực hiện thủ tục. Liên hệ hotline 1900636389 để được tư vấn trực tiếp.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: