
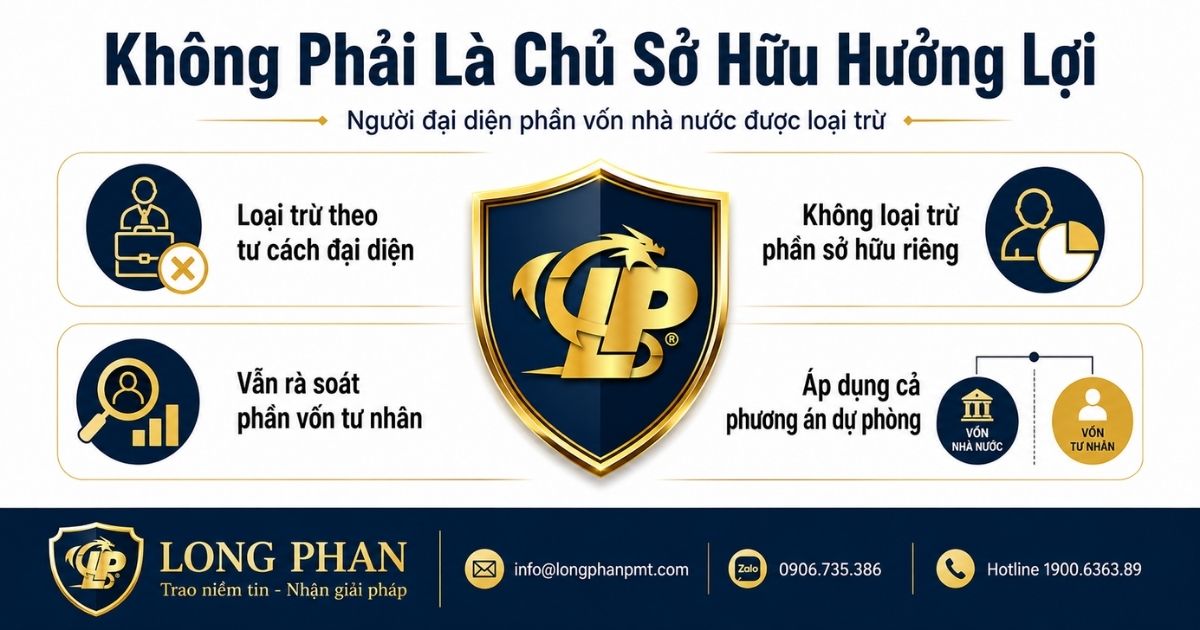
Tư vấn Long Phan xác nhận: người đại diện phần vốn nhà nước không phải là chủ sở hữu hưởng lợi (CSHHL) của doanh nghiệp. Câu hỏi người đại diện vốn nhà nước có là chủ sở hữu hưởng lợi thì đây là quy định loại trừ minh thị, đặt ngay trong định nghĩa gốc tại khoản 35 Điều 4 Luật Doanh nghiệp 2020 và được nhắc lại tại Điều 17 Nghị định 168/2025/NĐ-CP. Tuy nhiên, sự loại trừ này chỉ áp dụng cho đúng tư cách đại diện — phần vốn cá nhân, cổ phần riêng hoặc quyền kiểm soát phát sinh ngoài tư cách đại diện vẫn phải kê khai theo quy định chung.
Lưu ý quan trọng:
Việc loại trừ người đại diện vốn nhà nước khỏi khái niệm CSHHL không phải là một ngoại lệ hành chính đơn lẻ mà được thiết kế đồng bộ ở ba tầng văn bản: Luật Doanh nghiệp, nghị định hướng dẫn đăng ký doanh nghiệp và bản chất pháp lý của quan hệ đại diện. Bốn căn cứ dưới đây cho thấy sự loại trừ này xuất hiện nhất quán ở mọi khâu xác định CSHHL, không chỉ ở bước đầu tiên.
Khoản 35 Điều 4 Luật Doanh nghiệp 2020 được bổ sung bởi điểm d khoản 1 Điều 1 Luật số 76/2025/QH15, hiệu lực từ 01/7/2025. Điều khoản này định nghĩa CSHHL là cá nhân có quyền sở hữu trên thực tế vốn điều lệ, hoặc có quyền chi phối doanh nghiệp. Ngay trong định nghĩa này, luật loại trừ hai nhóm. Một là người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ. Hai là người đại diện phần vốn nhà nước tại công ty cổ phần, công ty TNHH hai thành viên trở lên.
Điểm mấu chốt là sự loại trừ này không nằm ở một điều khoản riêng, mà nằm ngay trong mệnh đề định nghĩa CSHHL. Về mặt lập pháp, điều đó có nghĩa người đại diện vốn nhà nước chưa bao giờ thuộc phạm vi khái niệm CSHHL ngay từ gốc, chứ không phải bị loại trừ sau khi đã được xác định là CSHHL theo tiêu chí chung rồi mới trừ ra.
Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP (có hiệu lực từ 23/7/2026), quy định: chủ sở hữu hưởng lợi của một doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp.
Cách diễn đạt này rộng hơn cách diễn đạt tại Luật Doanh nghiệp: Luật chỉ nêu hai trường hợp cụ thể (đại diện tại doanh nghiệp 100% vốn nhà nước và đại diện phần vốn nhà nước tại công ty cổ phần/TNHH hai thành viên), còn Nghị định 168/2025/NĐ-CP sau khi sửa đổi dùng cụm từ bao quát hơn là “cá nhân đại diện cho vốn nhà nước trong doanh nghiệp” ngay trong câu định nghĩa mở đầu, áp dụng cho toàn bộ Điều 17 chứ không riêng một khoản nào.
Khoản 3 Điều 17 (sửa đổi bởi Nghị định 296/2026/NĐ-CP) quy định: trong trường hợp không có cá nhân đáp ứng tiêu chí sở hữu 25% (khoản 1) hoặc tiêu chí kiểm soát thực tế (khoản 2), doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Điều này có ý nghĩa thực tiễn quan trọng: dù người đại diện phần vốn nhà nước đang giữ chức danh quản lý cao nhất tại doanh nghiệp — ví dụ Chủ tịch Hội đồng quản trị, Chủ tịch Hội đồng thành viên hoặc Tổng giám đốc — doanh nghiệp vẫn không được kê khai người này vào Danh sách chủ sở hữu hưởng lợi theo phương án dự phòng cuối cùng. Doanh nghiệp buộc phải tiếp tục tìm cá nhân khác đáp ứng tiêu chí, hoặc xác định không có CSHHL nào ngoài phần vốn nhà nước nếu thực sự không còn cá nhân nào phù hợp.
Về bản chất, người đại diện phần vốn nhà nước không nắm giữ vốn hoặc quyền chi phối doanh nghiệp vì lợi ích kinh tế của chính mình. Người này thực hiện quyền, nghĩa vụ của chủ sở hữu phần vốn nhà nước theo cơ chế ủy quyền từ cơ quan đại diện chủ sở hữu vốn nhà nước, chịu sự chỉ đạo, giám sát và báo cáo theo pháp luật về quản lý, đầu tư vốn nhà nước tại doanh nghiệp. Toàn bộ lợi ích kinh tế phát sinh từ phần vốn đó thuộc về Nhà nước, không thuộc về cá nhân người đại diện.
Đây chính là lý do khái niệm CSHHL — vốn được xây dựng để truy tìm cá nhân thực sự hưởng lợi kinh tế và kiểm soát doanh nghiệp, phục vụ mục tiêu minh bạch sở hữu và phòng, chống rửa tiền theo hướng tiếp cận của FATF — không áp dụng cho quan hệ đại diện mang tính hành chính, không phát sinh quyền định đoạt độc lập vì lợi ích riêng.
Việc loại trừ chỉ có giá trị đúng với phạm vi mà luật quy định. Hai điểm dưới đây giúp doanh nghiệp và cá nhân liên quan xác định chính xác ranh giới áp dụng, tránh mở rộng loại trừ sang những trường hợp không được pháp luật cho phép.
Loại trừ tại khoản 35 Điều 4 Luật Doanh nghiệp và Điều 17 Nghị định 168/2025/NĐ-CP chỉ gắn với tư cách đại diện phần vốn nhà nước, không phải gắn với bản thân cá nhân đó trong mọi tư cách. Nói cách khác, pháp luật loại trừ hành vi thực hiện quyền cổ đông/thành viên với tư cách người được cử đại diện vốn nhà nước, chứ không “miễn trừ” cá nhân này khỏi nghĩa vụ kê khai CSHHL nếu họ tham gia sở hữu doanh nghiệp bằng tư cách khác.
Doanh nghiệp áp dụng phạm vi này cho hai nhóm: người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ, và người đại diện phần vốn nhà nước tại công ty cổ phần, công ty TNHH hai thành viên trở lên theo pháp luật về quản lý, đầu tư vốn nhà nước tại doanh nghiệp. Ngoài hai nhóm này, mọi cá nhân khác vẫn áp dụng tiêu chí CSHHL theo quy trình chung.
Đây là tình huống doanh nghiệp thường bỏ sót. Một cá nhân được cử làm người đại diện phần vốn nhà nước tại công ty cổ phần, đồng thời cá nhân này (hoặc vợ, chồng, con của họ) lại đứng tên sở hữu một tỷ lệ cổ phần cá nhân riêng, không thuộc phần vốn nhà nước.
Trong trường hợp này, phần vốn đại diện cho Nhà nước được loại trừ theo đúng quy định, nhưng phần cổ phần cá nhân riêng vẫn phải được xem xét độc lập theo tiêu chí sở hữu 25% tại khoản 1 Điều 17, hoặc theo nhóm quan hệ gia đình tại khoản 22 Điều 4 Luật Doanh nghiệp nếu cộng gộp với người thân đạt ngưỡng. Doanh nghiệp không được viện dẫn tư cách đại diện vốn nhà nước để loại trừ luôn cả phần sở hữu cá nhân này.
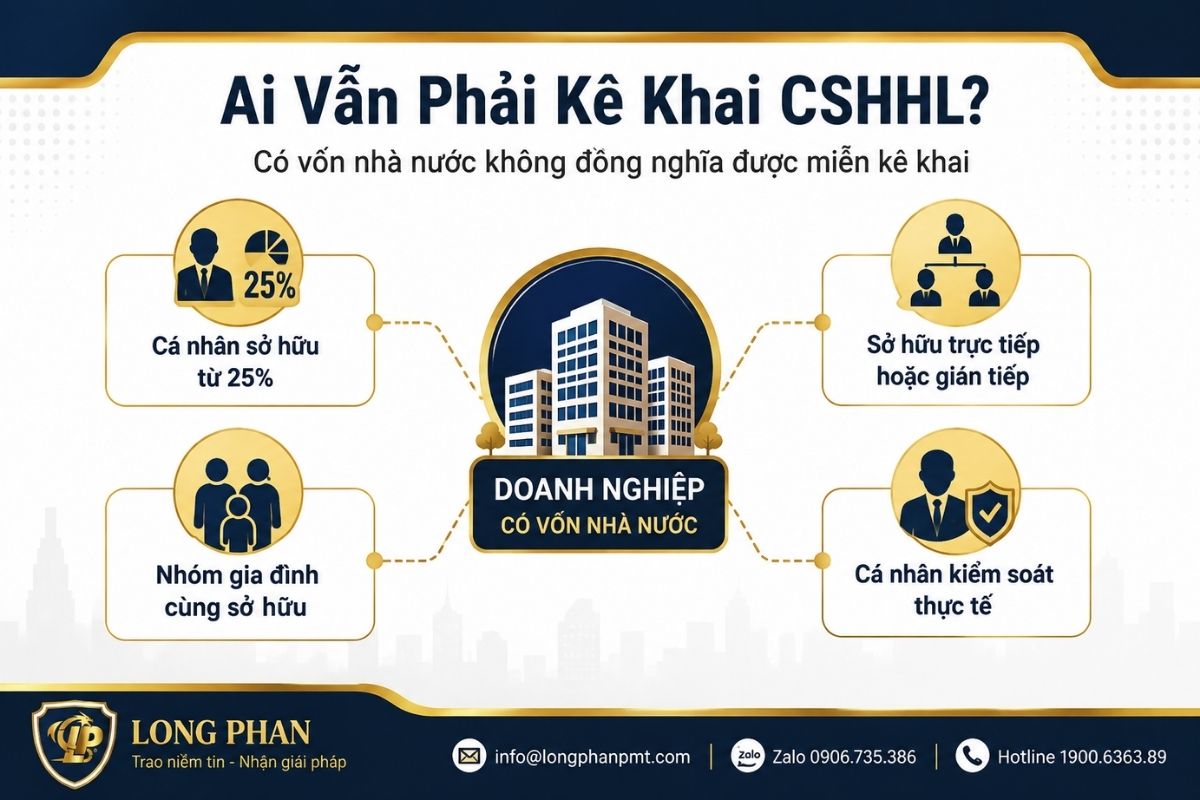
Có vốn nhà nước không đồng nghĩa doanh nghiệp được miễn hoàn toàn nghĩa vụ kê khai CSHHL. Ba nhóm cá nhân sau đây vẫn phải được xác định và kê khai bình thường, song song với phần vốn nhà nước đã được loại trừ.
Theo khoản 1 Điều 17 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP), cá nhân trực tiếp, gián tiếp hoặc vừa trực tiếp vừa gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp là CSHHL. Ngưỡng này áp dụng cho phần vốn ngoài sở hữu nhà nước — nếu một cổ đông tư nhân trong doanh nghiệp có vốn nhà nước sở hữu đạt ngưỡng 25% tính trên tổng vốn điều lệ, cổ đông đó phải được kê khai là CSHHL dù doanh nghiệp có phần vốn nhà nước chi phối.
Đối với sở hữu gián tiếp qua tổ chức trung gian, doanh nghiệp phải rà soát từng cấp trong cơ cấu sở hữu theo khoản 1 Điều 18 Nghị định 168/2025/NĐ-CP cho đến khi xác định được cá nhân có quyền sở hữu hoặc kiểm soát cuối cùng trên thực tế, không được dừng lại ở cổ đông tổ chức trực tiếp.
Khoản 1 Điều 17 Nghị định 168/2025/NĐ-CP quy định thêm: trường hợp nhóm cá nhân có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp, hoặc có hợp đồng cùng nhau sở hữu, cùng sở hữu trực tiếp hoặc gián tiếp từ 25% trở lên vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết, doanh nghiệp phải xác định các cá nhân trong nhóm này là CSHHL. Người có quan hệ gia đình theo khoản 22 Điều 4 bao gồm vợ, chồng, bố mẹ đẻ, bố mẹ nuôi, bố mẹ chồng, bố mẹ vợ, con đẻ, con nuôi, con rể, con dâu, anh chị em ruột và một số nhóm quan hệ thân thích khác được liệt kê cụ thể trong luật.
Quy định này ngăn tình trạng chia nhỏ tỷ lệ sở hữu cho nhiều thành viên trong cùng gia đình để né tránh ngưỡng 25% cá nhân, trong khi tổng thể gia đình vẫn duy trì khả năng kiểm soát đáng kể đối với doanh nghiệp.
Có hai tình huống dẫn đến bước này. Một là không có cá nhân nào đạt ngưỡng sở hữu 25%. Hai là có căn cứ cho thấy cá nhân đạt ngưỡng đó chỉ đứng tên hình thức. Khi đó, doanh nghiệp phải xác định cá nhân có quyền kiểm soát thực tế theo khoản 2 Điều 17.
Quyền kiểm soát này có thể thể hiện qua nhiều hình thức. Đó là quyền bổ nhiệm, miễn nhiệm đa số hoặc toàn bộ thành viên Hội đồng quản trị, Hội đồng thành viên, Giám đốc, Tổng giám đốc. Đó cũng có thể là quyền sửa đổi điều lệ, quyền thay đổi cơ cấu tổ chức, hoặc quyền quyết định chính sách tài chính, đầu tư và hoạt động doanh nghiệp.
Ví dụ điển hình là nhà đầu tư chiến lược tư nhân. Nhà đầu tư này sở hữu tỷ lệ vốn dưới 25%, nhưng theo thỏa thuận đầu tư lại nắm quyền phủ quyết ngân sách, kế hoạch kinh doanh, bổ nhiệm Tổng giám đốc. Tỷ lệ vốn thấp không loại trừ nghĩa vụ kê khai. Nhà đầu tư đó vẫn có thể là CSHHL theo tiêu chí kiểm soát thực tế, hoàn toàn độc lập với phần vốn nhà nước.
>>>Xem thêm: Hồ sơ đăng ký thay đổi vốn điều lệ công ty TNHH
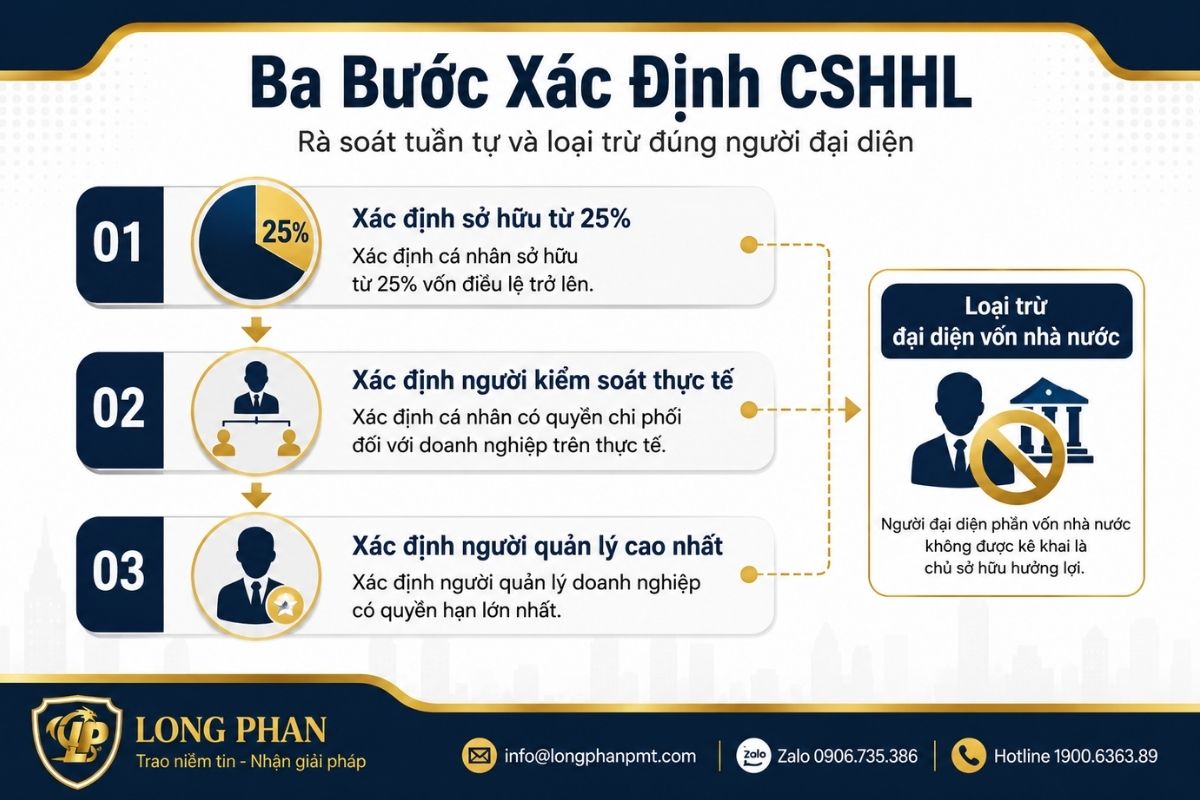
Điều 18 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Điều 4 Nghị định 296/2026/NĐ-CP, thiết lập trình tự kê khai theo đúng ba bước tương ứng với ba khoản của Điều 17. Doanh nghiệp có vốn nhà nước phải thực hiện tuần tự cả ba bước, đồng thời loại trừ đúng chỗ để không kê khai nhầm người đại diện vốn nhà nước.
Doanh nghiệp trước tiên kê khai, thông báo với Cơ quan đăng ký kinh doanh thông tin cá nhân đáp ứng tiêu chí sở hữu 25% tại khoản 1 Điều 17. Căn cứ thực hiện là điểm a khoản 2 Điều 18. Bước này chỉ áp dụng cho phần vốn ngoài sở hữu nhà nước. Phần vốn nhà nước và người đại diện phần vốn đó đã bị loại trừ khỏi định nghĩa CSHHL ngay từ đầu Điều 17.
Doanh nghiệp cần xem xét đủ bốn loại sở hữu: sở hữu trực tiếp, sở hữu gián tiếp qua tổ chức trung gian, nhóm quan hệ gia đình, và nhóm cùng nhau sở hữu theo hợp đồng.
Trường hợp không có cá nhân nào đáp ứng tiêu chí sở hữu tại Bước 1, hoặc có căn cứ cho thấy cá nhân đạt ngưỡng sở hữu không phải là người thực sự hưởng lợi, doanh nghiệp chuyển sang kê khai một hoặc nhiều cá nhân đáp ứng tiêu chí kiểm soát thực tế tại khoản 2 Điều 17. Cần lưu ý quyền kiểm soát phát sinh từ tư cách đại diện vốn nhà nước — ví dụ quyền biểu quyết theo ủy quyền của cơ quan đại diện chủ sở hữu — không được tính vào bước này, vì bản thân người đại diện đã nằm ngoài khái niệm CSHHL ngay từ đầu.
>>>Xem thêm: Điều kiện thông qua nghị quyết Đại hội đồng cổ đông
Khi không có cá nhân nào đáp ứng tiêu chí ở cả Bước 1 và Bước 2, điểm c khoản 2 Điều 18 yêu cầu doanh nghiệp kê khai thông tin của cá nhân được quy định tại khoản 3 Điều 17 — tức người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp. Đây là phương án dự phòng cuối cùng nhằm tránh tình trạng doanh nghiệp tuyên bố không có CSHHL nào. Tuy nhiên, khoản 3 Điều 17 quy định rõ loại trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp — do đó dù người đại diện vốn nhà nước đang là Chủ tịch Hội đồng quản trị hoặc Tổng giám đốc, doanh nghiệp không được kê khai người này vào Bước 3.
Sai sót trong kê khai CSHHL tại doanh nghiệp có vốn nhà nước không chỉ là lỗi hành chính. Ba nhóm rủi ro dưới đây phát sinh từ chính đặc thù có phần vốn nhà nước trong cơ cấu sở hữu, đòi hỏi doanh nghiệp rà soát cẩn trọng hơn so với doanh nghiệp tư nhân thuần túy.
Đây là lỗi phổ biến khi doanh nghiệp áp dụng máy móc Bước 3 (xác định người quản lý cao nhất) mà không rà soát loại trừ tại khoản 3 Điều 17. Việc kê khai không chính xác thông tin về CSHHL trong hồ sơ đăng ký doanh nghiệp có thể bị xử phạt từ 30.000.000 đồng đến 70.000.000 đồng đối với tổ chức, theo Điều 43 Nghị định 122/2021/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 288/2026/NĐ-CP, có hiệu lực từ 21/7/2026. Mức phạt đối với cá nhân bằng một phần hai mức phạt áp dụng cho tổ chức.
Doanh nghiệp có vốn nhà nước đôi khi cho rằng có vốn nhà nước chi phối thì không cần kê khai CSHHL, dẫn đến bỏ sót hoàn toàn nghĩa vụ kê khai đối với cổ đông tư nhân đạt ngưỡng 25%. Theo điểm c khoản 4 Điều 46 Nghị định 122/2021/NĐ-CP (bổ sung bởi Nghị định 288/2026/NĐ-CP), hành vi không kê khai thông tin về CSHHL của doanh nghiệp tại thời điểm đăng ký thành lập bị phạt tiền từ 50.000.000 đồng đến 100.000.000 đồng đối với tổ chức, kèm biện pháp khắc phục hậu quả là buộc bổ sung thông tin theo quy định.
Nghĩa vụ xác định CSHHL không chỉ phát sinh một lần khi đăng ký thành lập. Theo khoản 1 Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP), doanh nghiệp có trách nhiệm liên tục rà soát từng cấp trong cơ cấu sở hữu khi có thay đổi — chuyển nhượng cổ phần tư nhân, tăng giảm vốn, thay đổi thỏa thuận cổ đông ảnh hưởng đến quyền kiểm soát. Doanh nghiệp thành lập trước ngày 01/7/2025 không bổ sung thông tin CSHHL khi thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp gần nhất có thể bị phạt từ 70.000.000 đồng đến 100.000.000 đồng theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP). Việc không báo cáo trung thực thông tin CSHHL khi cơ quan có thẩm quyền yêu cầu cũng bị xử phạt riêng theo Điều 48 nghị định này.
>>>Xem thêm: Phân biệt thông báo thay đổi và đăng ký thay đổi nội dung đăng ký doanh nghiệp
Doanh nghiệp có vốn nhà nước thường gặp khó khăn khi phân định đúng phần vốn được loại trừ và phần vốn tư nhân vẫn phải kê khai, đặc biệt khi cơ cấu sở hữu có nhiều tầng hoặc có nhóm cổ đông gia đình. Sai sót trong khâu này kéo theo rủi ro bị xử phạt hành chính và ảnh hưởng đến tiến độ các thủ tục đăng ký doanh nghiệp khác. Tư vấn Long Phan hỗ trợ:
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ.
Dưới đây là những vướng mắc thực tế mà doanh nghiệp có vốn nhà nước thường gặp khi rà soát và kê khai hiểu rõ người đại diện vốn nhà nước có là chủ sở hữu hưởng lợi.
Không. Người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ thuộc nhóm loại trừ minh thị tại khoản 35 Điều 4 Luật Doanh nghiệp và Điều 17 Nghị định 168/2025/NĐ-CP. Doanh nghiệp 100% vốn nhà nước, nếu không có cá nhân nào khác đạt tiêu chí sở hữu hoặc kiểm soát, có thể xác định không có CSHHL nào ngoài phần vốn nhà nước.
Doanh nghiệp chỉ kê khai người đại diện vốn nhà nước đối với phần 60% do Nhà nước sở hữu — phần này được loại trừ. Đối với 40% vốn còn lại, doanh nghiệp phải rà soát theo Bước 1: nếu có cá nhân sở hữu trực tiếp hoặc gián tiếp từ 25% vốn điều lệ toàn công ty trở lên (tính trên tổng vốn điều lệ, không chỉ trên 40%), cá nhân đó phải được kê khai là CSHHL.
Không được. Khoản 3 Điều 17 Nghị định 168/2025/NĐ-CP quy định rõ loại trừ cá nhân đại diện vốn nhà nước ngay tại phương án dự phòng xác định người quản lý có quyền hạn lớn nhất, dù người đó đang giữ chức danh cao nhất trong doanh nghiệp.
Có. Loại trừ chỉ áp dụng cho tư cách đại diện của người chồng đối với phần vốn nhà nước. Phần cổ phần cá nhân do người vợ đứng tên vẫn phải được xem xét độc lập theo tiêu chí sở hữu 25% hoặc theo nhóm quan hệ gia đình tại khoản 22 Điều 4 Luật Doanh nghiệp nếu cộng gộp với các thành viên gia đình khác đạt ngưỡng.
Doanh nghiệp chuyển sang Bước 3 để xác định người quản lý có quyền hạn lớn nhất làm CSHHL theo phương án dự phòng, nhưng bắt buộc loại trừ mọi cá nhân đang đại diện phần vốn nhà nước trong doanh nghiệp khỏi phạm vi lựa chọn này. Nếu toàn bộ ban quản lý đều là người đại diện vốn nhà nước, doanh nghiệp cần rà soát kỹ để xác định đúng cá nhân phù hợp hoặc ghi nhận không xác định được, kèm hồ sơ chứng minh quá trình rà soát đã thực hiện.
Có. Việc doanh nghiệp có vốn nhà nước không đồng nghĩa được miễn nghĩa vụ kê khai đối với phần vốn tư nhân. Hành vi không kê khai thông tin CSHHL khi đăng ký thành lập bị phạt từ 50.000.000 đồng đến 100.000.000 đồng theo Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP), kèm biện pháp buộc bổ sung thông tin.
Người đại diện vốn nhà nước có là chủ sở hữu hưởng lợi — đây là quy định loại trừ nhất quán từ khoản 35 Điều 4 Luật Doanh nghiệp đến Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP). Nhưng loại trừ chỉ áp dụng đúng tư cách đại diện — doanh nghiệp có vốn nhà nước vẫn phải rà soát đầy đủ ba bước để kê khai chính xác phần vốn, quyền kiểm soát thuộc về cá nhân tư nhân. Nếu doanh nghiệp cần rà soát lại hồ sơ CSHHL đã kê khai hoặc chuẩn bị kê khai lần đầu, Tư vấn Long Phan sẵn sàng hỗ trợ qua hotline 1900636389.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: