Tư vấn Long Phan nhận được rất nhiều câu hỏi từ người bán hàng qua Facebook, TikTok Shop, Shopee về việc bán hàng online không đăng ký kinh doanh có bị xử phạt hay không và mức phạt cụ thể là bao nhiêu. Đây là hành vi vi phạm hành chính độc lập với nghĩa vụ thuế, có thể bị xử phạt đồng thời nếu vừa không đăng ký thành lập doanh nghiệp hoặc hộ kinh doanh, vừa không thông báo website bán hàng, vừa chậm kê khai thuế. Bài viết dưới đây trình bày đầy đủ căn cứ pháp lý theo điều/khoản hiện hành để chủ shop online xác định đúng rủi ro và cách khắc phục.
Lưu ý quan trọng:
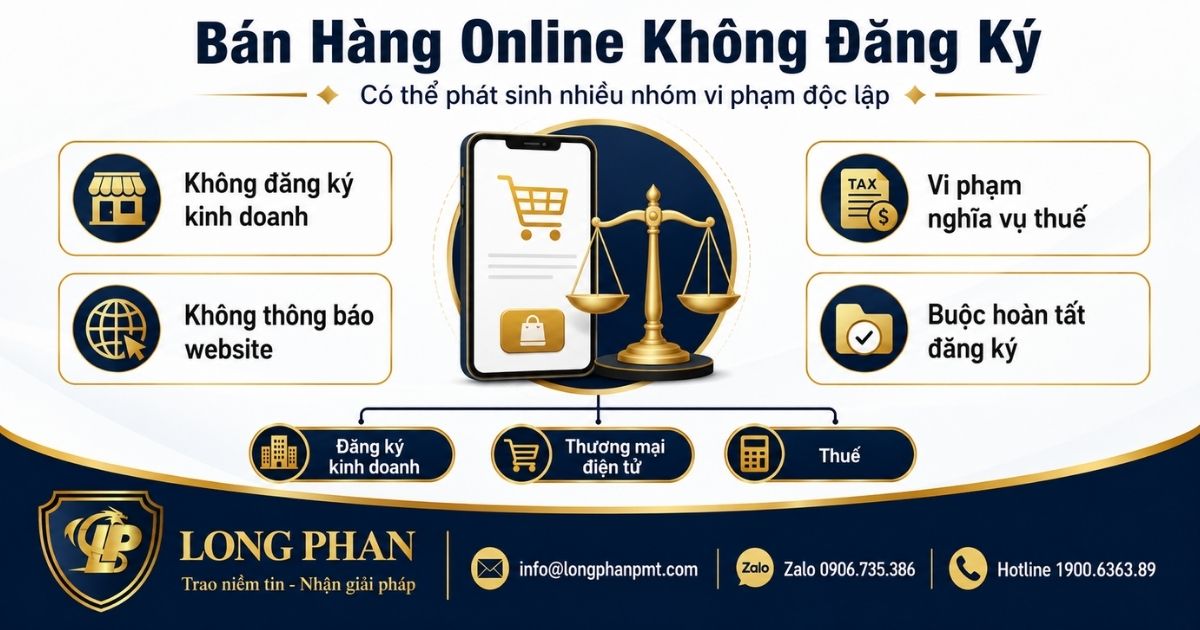
Mức phạt được chia theo ba nhóm hành vi độc lập: không đăng ký kinh doanh, không thông báo/đăng ký website hoặc ứng dụng bán hàng, và vi phạm nghĩa vụ thuế nếu có phát sinh doanh thu. Cơ quan chức năng có thể xử phạt đồng thời nhiều hành vi trong cùng một quyết định nếu người bán vi phạm nhiều nghĩa vụ cùng lúc.
Cá nhân, thành viên hộ gia đình bán hàng online thường xuyên nhưng không đăng ký thành lập hộ kinh doanh trong trường hợp phải đăng ký theo quy định bị phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng. Đồng thời áp dụng biện pháp khắc phục hậu quả là buộc đăng ký thành lập hộ kinh doanh theo đúng quy định.
Căn cứ pháp lý: điểm c khoản 1 Điều 62 Nghị định 122/2021/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư. Đây là mức phạt áp dụng trực tiếp cho cá nhân, hộ gia đình vi phạm — không nhân đôi theo tổ chức vì hộ kinh doanh chỉ do cá nhân hoặc thành viên hộ gia đình đăng ký.
Trường hợp người bán tổ chức hoạt động kinh doanh online với quy mô, cơ cấu tương đương doanh nghiệp (có nhân sự, kho hàng, dòng tiền tổ chức thường xuyên) nhưng không đăng ký thành lập doanh nghiệp, mức phạt tiền là 50.000.000 đồng đến 100.000.000 đồng áp dụng cho tổ chức; cá nhân vi phạm chịu 1/2 mức phạt nêu trên, tức 25.000.000 đồng đến 50.000.000 đồng.
Căn cứ pháp lý: điểm a khoản 4 Điều 46 Nghị định 122/2021/NĐ-CP, mức phạt cá nhân/tổ chức xác định theo khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP; biện pháp khắc phục hậu quả buộc đăng ký thành lập doanh nghiệp theo khoản 5 Điều 46 cùng Nghị định. Nghị định 288/2026/NĐ-CP (hiệu lực từ 21/7/2026) chỉ bổ sung điểm c vào khoản 4 Điều 46 về hành vi không kê khai chủ sở hữu hưởng lợi khi thành lập doanh nghiệp, không thay đổi mức phạt đối với hành vi hoạt động không đăng ký nêu trên.
Website hoặc ứng dụng bán hàng có chức năng đặt hàng trực tuyến phải được thông báo với Bộ Công Thương trước khi bán hàng, cung ứng dịch vụ đến người tiêu dùng. Nếu thiết lập sàn giao dịch thương mại điện tử hoặc website cung cấp dịch vụ thương mại điện tử, chủ website phải đăng ký thay vì chỉ thông báo.
Căn cứ pháp lý: điểm a khoản 3 và điểm a khoản 4 Điều 62 Nghị định 98/2020/NĐ-CP, được sửa đổi bởi khoản 33 Điều 3 Nghị định 17/2022/NĐ-CP; Nghị định 24/2025/NĐ-CP chỉ bãi bỏ một cụm từ giải thích tại điểm a khoản 1 Điều 62, không thay đổi mức phạt tại khoản 3, khoản 4.
Khi hoạt động bán hàng online phát sinh doanh thu chịu thuế nhưng không kê khai hoặc kê khai sai, người bán còn bị xử phạt riêng về thuế song song với xử phạt về đăng ký kinh doanh.
Căn cứ pháp lý: Điều 16, Điều 17 Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP. Riêng với doanh thu phát sinh qua sàn thương mại điện tử hoặc nền tảng số có chức năng thanh toán, tổ chức quản lý nền tảng có trách nhiệm khấu trừ, kê khai, nộp thay thuế giá trị gia tăng và thuế thu nhập cá nhân theo Nghị định 117/2025/NĐ-CP (hiệu lực từ 01/7/2025); người bán chỉ tự kê khai đối với phần doanh thu chưa được khấu trừ tại nguồn.
>>Xem thêm: Đăng Ký Giấy Phép Kinh Doanh Online tại TP. Hồ Chí Minh

Xác định đúng đầu mối nộp hồ sơ và đầu mối xử lý vi phạm giúp tránh nộp sai nơi, kéo dài thời gian xử lý — đặc biệt sau khi mô hình chính quyền địa phương 2 cấp chính thức vận hành từ 01/7/2025.
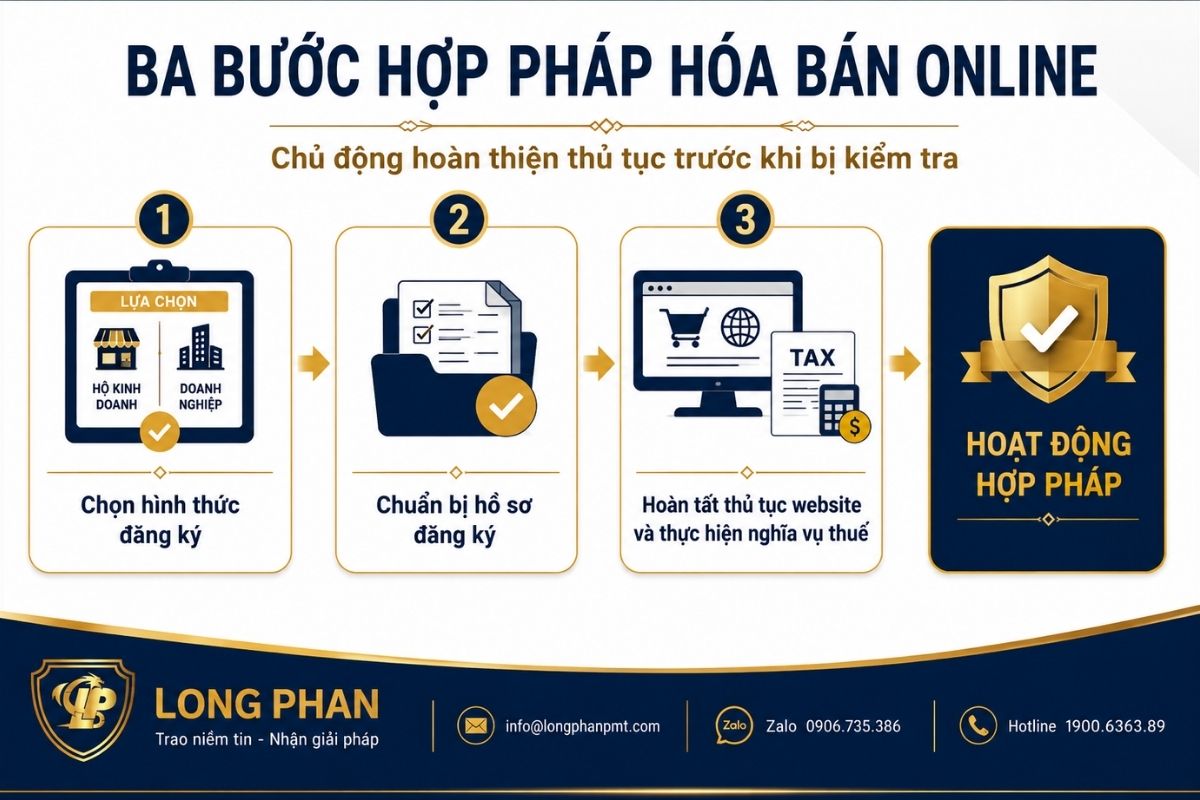
Ba bước dưới đây giúp người bán chủ động xử lý dứt điểm trước khi bị kiểm tra, tránh phát sinh đồng thời nhiều khoản phạt.
So sánh mô hình hộ kinh doanh và doanh nghiệp theo quy mô bán hàng, số lượng địa điểm kinh doanh, số lượng lao động và nhu cầu xuất hóa đơn giá trị gia tăng cho khách hàng doanh nghiệp.
Hồ sơ đăng ký hộ kinh doanh cá thể thực hiện theo Điều 98, Điều 99 Nghị định 168/2025/NĐ-CP; nộp trực tuyến qua Cổng thông tin quốc gia về đăng ký doanh nghiệp hoặc trực tiếp tại cơ quan đăng ký kinh doanh cấp xã. Trường hợp đăng ký doanh nghiệp, hồ sơ nộp tại cơ quan đăng ký kinh doanh cấp tỉnh thuộc Sở Tài chính.
Hoàn tất thủ tục thông báo hoặc đăng ký website, ứng dụng bán hàng với Bộ Công Thương nếu có kênh bán hàng riêng ngoài các sàn thương mại điện tử. Đồng thời đăng ký mã số thuế và thực hiện kê khai theo cơ chế khấu trừ tại nguồn của tổ chức quản lý nền tảng (Nghị định 117/2025/NĐ-CP) đối với doanh thu qua sàn, hoặc tự kê khai đối với doanh thu bán trực tiếp ngoài sàn.
Việc lựa chọn sai hình thức đăng ký là nguyên nhân phổ biến khiến người bán vừa tốn chi phí chuyển đổi vừa đối diện rủi ro bị xử phạt do đăng ký chậm. Bảng dưới đây đối chiếu ba nhóm đối tượng theo các tiêu chí quyết định.
| Tiêu chí | Miễn đăng ký kinh doanh | Hộ kinh doanh cá thể | Doanh nghiệp |
| Đối tượng áp dụng | Buôn bán nhỏ lẻ, thu nhập thấp, không thường xuyên tại địa điểm cố định | Cá nhân/hộ gia đình bán hàng thường xuyên, có địa điểm hoặc kênh bán ổn định | Tổ chức bán hàng quy mô lớn, nhiều nhân sự, nhiều kênh phân phối |
| Nghĩa vụ đăng ký | Không phải đăng ký | Bắt buộc đăng ký tại cơ quan đăng ký kinh doanh cấp xã | Bắt buộc đăng ký tại cơ quan đăng ký kinh doanh cấp tỉnh |
| Trách nhiệm pháp lý | Không áp dụng | Chịu trách nhiệm vô hạn bằng toàn bộ tài sản chủ hộ | Chịu trách nhiệm hữu hạn trong phạm vi vốn góp/vốn điều lệ (trừ doanh nghiệp tư nhân) |
| Nghĩa vụ thuế | Không phát sinh nếu đúng đối tượng miễn | GTGT, TNCN theo doanh thu; miễn nếu doanh thu năm từ 500 triệu đồng trở xuống | Thuế thu nhập doanh nghiệp, GTGT theo phương pháp khấu trừ hoặc trực tiếp |
| Khả năng xuất hóa đơn VAT | Không | Có, theo quy định về hóa đơn điện tử đối với hộ kinh doanh | Có, đầy đủ theo quy định hóa đơn doanh nghiệp |
Hoạt động bán hàng online có thể đồng thời chịu sự điều chỉnh của pháp luật về đăng ký kinh doanh, thuế và thương mại điện tử. Vì vậy, người bán cần phân biệt rõ từng nhóm nghĩa vụ, đặc biệt khi mở rộng từ bán hàng trên mạng xã hội sang website hoặc ứng dụng riêng, để tránh phát sinh nhiều hành vi vi phạm trong cùng thời điểm.
>>>Xem thêm: App thương mại điện tử: Thủ tục đăng ký và vận hành
Người bán hàng online cần đồng thời tuân thủ quy định về đăng ký kinh doanh, thuế và thương mại điện tử. Tư vấn Long Phan hỗ trợ rà soát đúng mô hình và thực hiện đầy đủ thủ tục ngay từ đầu giúp hạn chế nguy cơ bị xử phạt, truy thu thuế hoặc phải bổ sung hồ sơ trong quá trình hoạt động.
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ.
Dưới đây là các câu hỏi người bán hàng online thường đặt ra khi tìm hiểu về nghĩa vụ đăng ký kinh doanh và mức xử phạt liên quan.
Có, nếu hoạt động bán hàng diễn ra thường xuyên, có tính chất kinh doanh ổn định chứ không phải bán thanh lý đồ dùng cá nhân đơn lẻ. Trường hợp phải đăng ký mà không đăng ký sẽ bị phạt tiền từ 5.000.000 đến 10.000.000 đồng theo điểm c khoản 1 Điều 62 Nghị định 122/2021/NĐ-CP.
Có. Việc bán hàng qua sàn thương mại điện tử không làm phát sinh miễn trừ nghĩa vụ đăng ký hộ kinh doanh hoặc doanh nghiệp. Người bán chỉ được miễn thủ tục thông báo/đăng ký website riêng với Bộ Công Thương vì sàn đã thực hiện nghĩa vụ đó, nhưng vẫn phải đăng ký kinh doanh và thực hiện nghĩa vụ thuế đối với phần doanh thu phát sinh.
Pháp luật hiện hành không quy định một mức doanh thu cụ thể làm ngưỡng bắt buộc đăng ký hộ kinh doanh, mà căn cứ vào tính chất “kinh doanh thường xuyên” tại địa điểm hoặc kênh bán ổn định. Đây là quy định tách biệt với ngưỡng miễn thuế thu nhập cá nhân 500.000.000 đồng/năm theo Luật Thuế thu nhập cá nhân 2025.
Có. Nghĩa vụ đăng ký kinh doanh và nghĩa vụ thuế là hai nhóm nghĩa vụ độc lập theo hai hệ thống văn bản khác nhau. Đã kê khai, nộp thuế đầy đủ không loại trừ trách nhiệm hành chính về việc không đăng ký thành lập hộ kinh doanh hoặc doanh nghiệp theo Nghị định 122/2021/NĐ-CP.
Không. Mức phạt 50.000.000 – 100.000.000 đồng tại điểm a khoản 4 Điều 46 Nghị định 122/2021/NĐ-CP là mức áp dụng cho tổ chức. Cá nhân vi phạm cùng hành vi chỉ chịu 1/2 mức phạt đó, tương ứng 25.000.000 – 50.000.000 đồng, theo khoản 2 Điều 4 cùng Nghị định.
Pháp luật không bắt buộc ngừng bán hàng, nhưng người vi phạm bị áp dụng biện pháp khắc phục hậu quả là buộc đăng ký thành lập hộ kinh doanh hoặc doanh nghiệp trong thời hạn cơ quan xử phạt ấn định. Tiếp tục bán hàng mà không thực hiện biện pháp khắc phục có thể bị coi là tình tiết tăng nặng khi bị kiểm tra lần sau.
Có, nếu website có chức năng đặt hàng trực tuyến. Không thông báo bị phạt 10.000.000 – 20.000.000 đồng đối với cá nhân theo điểm a khoản 3 Điều 62 Nghị định 98/2020/NĐ-CP. Nếu website vận hành như sàn giao dịch cho bên thứ ba bán hàng thì phải đăng ký thay vì chỉ thông báo, với mức phạt cao hơn.
Bán hàng online không đăng ký kinh doanh có thể dẫn đến xử phạt đồng thời trên ba mặt: đăng ký kinh doanh, thông báo website/ứng dụng và nghĩa vụ thuế — với tổng mức phạt cộng dồn cao hơn nhiều lần so với chi phí đăng ký hợp pháp ban đầu. Người bán nên chủ động rà soát mô hình kinh doanh, xác định đúng hình thức đăng ký và hoàn tất thủ tục trước khi bị kiểm tra. Tư vấn Long Phan hỗ trợ đánh giá hồ sơ và thực hiện thủ tục đăng ký trọn gói, liên hệ hotline 1900636389 để được tư vấn trực tiếp.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: