Chuyển hộ kinh doanh lên doanh nghiệp không còn là lựa chọn mở rộng đơn thuần, mà là phản ứng quản trị trước rủi ro mất lợi thế thuế khoán, tăng nghĩa vụ hóa đơn điện tử và áp lực minh bạch dữ liệu kinh doanh chậm nhất trong năm 2026. Về bản chất, đây là việc đăng ký thành lập doanh nghiệp trên cơ sở Hộ kinh doanh, đồng thời xử lý mã số thuế, hợp đồng, lao động, công nợ, tài sản và giấy phép theo Luật doanh nghiệp.
Chủ hộ cần chọn loại hình phù hợp để kiểm soát trách nhiệm tài sản, tận dụng ưu đãi đăng ký lần đầu và tránh đứt gãy vận hành, với hỗ trợ chiến lược từ Tư Vấn Long Phan.
Lưu ý pháp lý quan trọng:
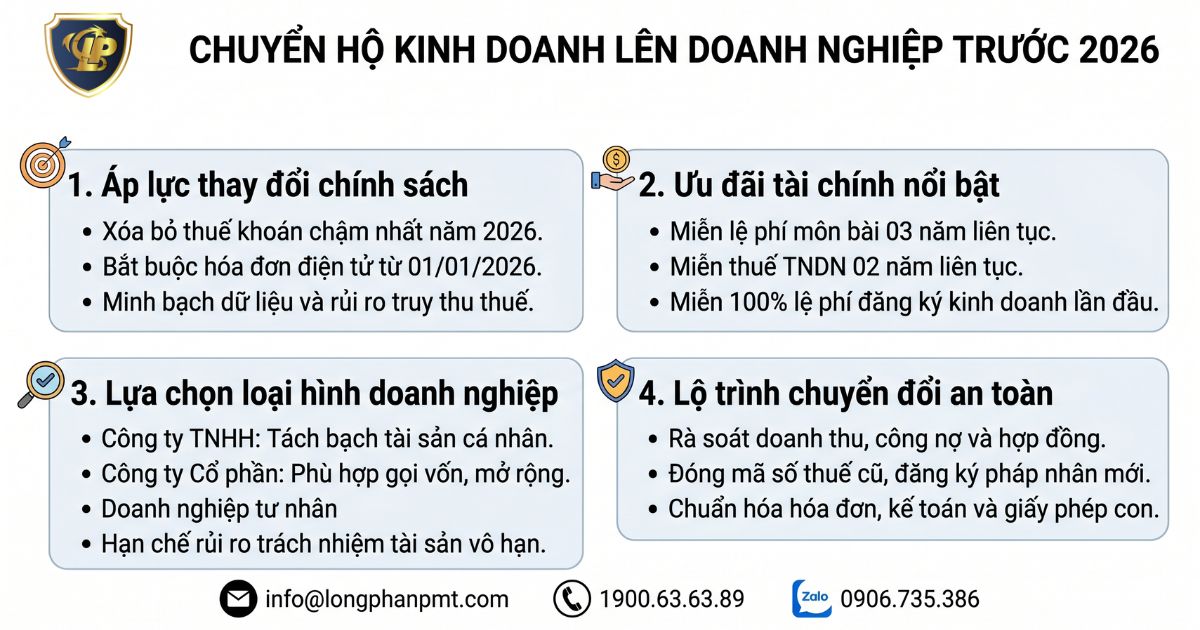
Chủ hộ kinh doanh cần nhìn việc chuyển đổi như một quyết định quản trị rủi ro, không chỉ là bước mở rộng quy mô. Khi phương pháp khoán thuế bị xóa bỏ, mô hình Hộ kinh doanh có doanh thu lớn sẽ chịu áp lực về kê khai, hóa đơn và dữ liệu tài chính tương tự doanh nghiệp.
Việc duy trì mô hình Hộ kinh doanh trong khi doanh thu, lao động và giao dịch tăng mạnh có thể làm phát sinh rủi ro truy thu, sai lệch dữ liệu thuế và đứt gãy quan hệ B2B. Chủ cơ sở cần rà soát doanh thu thực tế trước mốc chậm nhất năm 2026, vì hình thức thuế khoán đối với hộ kinh doanh sẽ bị xóa bỏ hoàn toàn tại Mục III Phần 7 Nghị quyết số 68-NQ/TW.
Các tín hiệu cảnh báo rủi ro pháp lý cần được đánh giá sớm gồm:
Từ 01/01/2026, các quy định về khai thuế, tính thuế và bắt buộc sử dụng hóa đơn điện tử đối với Hộ kinh doanh được áp dụng sớm theo Khoản 2 Điều 52 Luật Quản lý thuế 2025. Vì vậy, việc chuẩn bị chuyển đổi trước thời điểm này giúp cơ sở kinh doanh chủ động kiểm soát chi phí tuân thủ.
Sau khi chuyển đổi, doanh nghiệp phải vận hành theo cơ chế kê khai, chứng từ và chi phí hợp lệ. Đây là thay đổi lớn so với phương pháp khoán thuế, nhưng cũng mở ra khả năng ghi nhận chi phí, vay vốn, ký hợp đồng lớn và nâng uy tín pháp lý.
| Tiêu chí | Hộ kinh doanh trước chuyển đổi | Doanh nghiệp sau chuyển đổi |
| Chế độ kế toán | Thường phụ thuộc phương pháp khoán thuế, mức độ sổ sách đơn giản hơn | Phải tổ chức hệ thống kế toán, chứng từ và dữ liệu tài chính minh bạch |
| Hóa đơn | Có thể chưa đáp ứng đầy đủ nhu cầu hóa đơn của khách hàng B2B | Phải lập hóa đơn điện tử đúng định dạng khi bán hàng hóa, cung cấp dịch vụ |
| Cơ chế thuế | Chủ yếu gắn với phương pháp khoán thuế hoặc kê khai đơn giản | Vận hành theo thuế TNDN, GTGT và cơ chế kê khai thuế chặt chẽ hơn |
Doanh nghiệp có nghĩa vụ tự tính số thuế phải nộp, khai chính xác và trung thực nội dung hồ sơ khai thuế theo Khoản 1 Điều 12 Luật Quản lý thuế 2025. Khi bán hàng hóa hoặc cung cấp dịch vụ, doanh nghiệp phải lập hóa đơn điện tử theo định dạng chuẩn dữ liệu của cơ quan thuế theo Điểm a Khoản 5 Điều 26 Luật Quản lý thuế 2025.
Sự khác biệt này làm tăng chi phí tuân thủ ban đầu, nhưng giảm rủi ro pháp lý khi quy mô kinh doanh lớn. Với cơ sở đang phục vụ khách hàng doanh nghiệp, chuyển đổi sớm còn giúp duy trì năng lực xuất hóa đơn, mở rộng hợp đồng và chuẩn hóa dòng tiền.
Chuyển đổi không phải là “đổi tên” Hộ kinh doanh thành công ty. Về bản chất, đây là việc đăng ký thành lập doanh nghiệp mới có tính kế thừa hoạt động, tài sản, hợp đồng và nghĩa vụ phát sinh từ mô hình cũ.
Chủ hộ cần xử lý công nợ, hợp đồng và nghĩa vụ thuế trước khi đăng ký doanh nghiệp. Doanh nghiệp mới được kế thừa quyền, nghĩa vụ và lợi ích hợp pháp của Hộ kinh doanh, nhưng việc kế thừa này không mặc nhiên xóa nợ cũ.
Rủi ro trọng yếu nằm ở nghĩa vụ tài sản chưa thanh toán. Khi chuyển đổi thành công ty trách nhiệm hữu hạn hoặc công ty cổ phần, chủ hộ kinh doanh vẫn phải chịu trách nhiệm bằng toàn bộ tài sản cá nhân đối với khoản nợ phát sinh trước chuyển đổi, trừ trường hợp có thỏa thuận khác với chủ nợ theo Khoản 3 Điều 16 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017
Vì vậy, trước thời điểm nộp hồ sơ chuyển đổi, chủ cơ sở nên chốt công nợ, đối chiếu hợp đồng và lập biên bản xác nhận nghĩa vụ với đối tác. Việc này giúp hạn chế tranh chấp về chủ thể thanh toán sau khi doanh nghiệp mới được cấp Giấy chứng nhận đăng ký doanh nghiệp.
Việc chọn loại hình doanh nghiệp quyết định trực tiếp đến mức độ bảo vệ tài sản cá nhân. Với cơ sở kinh doanh có doanh thu lớn, nhiều hợp đồng hoặc nhu cầu gọi vốn, lựa chọn mô hình trách nhiệm hữu hạn thường an toàn hơn doanh nghiệp tư nhân.
Các khác biệt cần được đánh giá trước khi chuyển đổi gồm:
Dưới góc độ quản trị rủi ro, doanh nghiệp tư nhân thường không phải lựa chọn tối ưu nếu mục tiêu chính là tách bạch tài sản và kiểm soát trách nhiệm pháp lý. Chủ hộ nên ưu tiên cấu trúc phù hợp với quy mô vốn, số lượng chủ sở hữu, ngành nghề và kế hoạch phát triển dài hạn.
Ưu đãi khi chuyển hộ kinh doanh lên doanh nghiệp là công cụ giảm chi phí tuân thủ ban đầu. Tuy nhiên, đây không phải quyền lợi tự động, vì doanh nghiệp phải chứng minh đúng điều kiện chuyển đổi và đăng ký kinh doanh lần đầu.
Chủ hộ cần kiểm tra điều kiện trước khi nộp hồ sơ, thay vì giải thể Hộ kinh doanh rồi lập công ty theo cảm tính. Nếu hồ sơ không phản ánh đúng quá trình chuyển đổi, rủi ro mất ưu đãi và bị truy thu có thể phát sinh.
Khi đáp ứng điều kiện, doanh nghiệp chuyển đổi được miễn 100% lệ phí đăng ký doanh nghiệp lần đầu và phí công bố nội dung đăng ký doanh nghiệp lần đầu theo Điều 16 Nghị định số 80/2021/NĐ-CP. Vì vậy, việc chuẩn hóa hồ sơ gốc là bước bảo vệ quyền hưởng ưu đãi.
Các ưu đãi tài chính giúp doanh nghiệp mới giảm áp lực dòng tiền trong giai đoạn đầu. Tuy nhiên, chủ cơ sở cần phân biệt rõ miễn lệ phí, miễn thuế và thuế suất ưu đãi để tránh kê khai sai.
Nhóm ưu đãi cần được hoạch định ngay từ ngày cấp Giấy chứng nhận đăng ký doanh nghiệp gồm:
Nếu doanh nghiệp áp dụng ưu đãi sai điều kiện, nghĩa vụ truy thu thuế và xử phạt có thể phát sinh. Do đó, hồ sơ chuyển đổi cần được thiết kế đồng bộ với chiến lược thuế, kế toán và dòng tiền ngay từ giai đoạn chuẩn bị.
Lộ trình chuyển đổi cần được thiết kế như một dự án pháp lý, thuế và vận hành. Nếu chỉ nộp hồ sơ thành lập doanh nghiệp mà bỏ qua hợp đồng, công nợ, lao động và giấy phép, cơ sở kinh doanh có thể bị gián đoạn ngay sau khi có pháp nhân mới.
Chủ hộ cần triển khai thủ tục theo trình tự kiểm soát rủi ro, không nên xử lý rời rạc từng hồ sơ. Thẩm quyền tiếp nhận hồ sơ đăng ký thành lập doanh nghiệp trên cơ sở chuyển đổi thuộc Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp dự định đặt trụ sở chính theo Khoản 1 Điều 27 Nghị định số 168/2025/NĐ-CP.
Cơ chế liên thông giúp giảm rủi ro bỏ sót thủ tục chấm dứt Hộ kinh doanh. Trong 02 ngày làm việc kể từ ngày cấp Giấy chứng nhận đăng ký doanh nghiệp, Cơ quan đăng ký kinh doanh cấp tỉnh gửi thông tin cho Cơ quan đăng ký kinh doanh cấp xã theo Điểm a Khoản 3 Điều 27 Nghị định số 168/2025/NĐ-CP. Sau khi nhận thông tin hoàn thành nghĩa vụ thuế, Cơ quan đăng ký kinh doanh cấp xã chuyển tình trạng pháp lý của Hộ kinh doanh sang “đã chấm dứt hoạt động” trong 03 ngày làm việc theo Điểm b Khoản 3 Điều 27 Nghị định số 168/2025/NĐ-CP.
Sau khi thành lập doanh nghiệp, rủi ro lớn nhất không nằm ở giấy chứng nhận mới, mà nằm ở việc chủ thể kinh doanh thay đổi. Doanh nghiệp cần rà soát từng tài sản vận hành để tránh tranh chấp, mất điều kiện kinh doanh hoặc gián đoạn giao hàng.
Các nhóm hồ sơ cần kiểm tra và điều chỉnh gồm:
Đối với ngành nghề có điều kiện, doanh nghiệp không nên mặc nhiên sử dụng giấy phép đã cấp cho Hộ kinh doanh. Việc tiếp tục vận hành khi chủ thể trên giấy phép không còn phù hợp có thể làm phát sinh rủi ro xử phạt, đình chỉ hoặc tranh chấp với đối tác.

Chuyển đổi Hộ kinh doanh thành doanh nghiệp đòi hỏi xử lý đồng thời pháp lý, thuế, hợp đồng, tài sản và giấy phép. Tư Vấn Long Phan hỗ trợ doanh nghiệp thiết kế lộ trình chuyển đổi an toàn, hạn chế rủi ro trách nhiệm tài sản và gián đoạn vận hành sau khi pháp nhân mới được cấp đăng ký.
Các nhóm công việc tư vấn trọng tâm gồm:
Việc chuyển đổi chỉ an toàn khi hồ sơ pháp lý, dòng tiền và nghĩa vụ thuế được chuẩn hóa trước ngày doanh nghiệp vận hành. Quý doanh nghiệp có thể gửi hồ sơ qua Email: info@longphanpmt.com hoặc Zalo: 0906.735.386 để Tư Vấn Long Phan đánh giá sơ bộ rủi ro và đề xuất phương án chuyển đổi phù hợp.

Việc chủ động “chuyển hộ kinh doanh lên doanh nghiệp” giúp cơ sở kinh doanh kiểm soát ranh giới tài sản và tận dụng tối đa đặc quyền tài chính. Lộ trình xóa bỏ “phương pháp khoán thuế” yêu cầu Ban lãnh đạo phải thiết lập mô hình quản trị minh bạch ngay từ giai đoạn chuyển tiếp. Những giải đáp pháp lý dưới đây tháo gỡ rào cản về điều kiện hưởng ưu đãi thuế và quy trình liên thông mã số thuế mới.
Hộ kinh doanh không bắt buộc phải chuyển đổi lên doanh nghiệp, trừ trường hợp muốn duy trì hoạt động ổn định sau khi phương pháp khoán thuế bị xóa bỏ. Theo lộ trình cải cách thuế, phương pháp khoán thuế sẽ chấm dứt áp dụng chậm nhất trong năm 2026 theo Mục III Phần 7 Nghị quyết số 68-NQ/TW. Việc chuyển đổi sớm giúp cơ sở kinh doanh thích nghi với cơ chế quản trị minh bạch, hóa đơn điện tử và kê khai thuế theo chuẩn doanh nghiệp.
Doanh nghiệp được miễn thuế thu nhập doanh nghiệp trong 02 năm nếu được thành lập trên cơ sở chuyển đổi từ hộ kinh doanh đã hoạt động liên tục tối thiểu 01 năm. Thời gian miễn thuế được tính liên tục kể từ thời điểm phát sinh thu nhập chịu thuế đầu tiên. Cơ sở pháp lý được quy định tại Khoản 1 Điều 16 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Khoản 4 Điều 15 Luật Thuế thu nhập doanh nghiệp 2025.
Có. Chủ hộ kinh doanh vẫn phải chịu trách nhiệm bằng toàn bộ tài sản cá nhân đối với các khoản nợ và nghĩa vụ tài chính phát sinh trước thời điểm chuyển đổi lên doanh nghiệp. Nghĩa vụ này chỉ chấm dứt nếu có thỏa thuận khác với chủ nợ. Quy định được ghi nhận tại Khoản 3 Điều 16 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017.
Doanh nghiệp có doanh thu không quá 03 tỷ đồng/năm được áp dụng mức thuế suất ưu đãi 15%. Trường hợp doanh thu trên 03 tỷ đồng đến 50 tỷ đồng/năm sẽ áp dụng thuế suất 17%. Đây là chính sách hỗ trợ dành cho doanh nghiệp nhỏ và vừa theo Khoản 2 và Khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025.
Phòng Kinh tế thuộc cơ quan đăng ký kinh doanh cấp xã sẽ thực hiện thủ tục chấm dứt hoạt động hộ kinh doanh trong thời hạn 03 ngày làm việc kể từ khi nhận được thông tin xác nhận hoàn thành nghĩa vụ thuế từ cơ quan thuế. Quy trình này được quy định tại Khoản 2 Điều 20 và Điểm b Khoản 3 Điều 27 Nghị định số 168/2025/NĐ-CP.
Doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh được miễn lệ phí môn bài trong 03 năm liên tục kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Chính sách ưu đãi này được quy định tại Điều 18 Nghị định số 80/2021/NĐ-CP.
Có. Hộ kinh doanh sẽ bắt buộc áp dụng hóa đơn điện tử kể từ ngày 01/01/2026 theo quy định của Luật Quản lý thuế 2025. Việc sử dụng hóa đơn điện tử là một phần trong lộ trình minh bạch hóa hoạt động kinh doanh và quản lý thuế đối với hộ kinh doanh. Quy định này được ghi nhận tại Khoản 2 Điều 52 Luật Quản lý thuế 2025.
Chuyển hộ kinh doanh lên doanh nghiệp là bước tái cấu trúc pháp lý giúp Hộ kinh doanh thích ứng với lộ trình xóa bỏ thuế khoán, kiểm soát nghĩa vụ hóa đơn điện tử và tách bạch tài sản cá nhân khỏi rủi ro kinh doanh. Chủ cơ sở cần chuẩn hóa công nợ, hợp đồng, giấy phép và điều kiện ưu đãi trước khi đăng ký doanh nghiệp để tránh mất quyền hỗ trợ hoặc gián đoạn vận hành. Để xây dựng lộ trình chuyển đổi an toàn, tối ưu thuế và bảo vệ tài sản, liên hệ Tư Vấn Long Phan qua Hotline 1900636389.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: