
Tư vấn Long Phan nhận thấy nhiều chủ doanh nghiệp lo lắng khi muốn chấm dứt hoạt động nhưng còn nợ chưa thanh toán. Theo khoản 2 Điều 207 Luật Doanh nghiệp 2020, doanh nghiệp chỉ được giải thể khi đã xử lý nợ khi giải thể doanh nghiệp dứt điểm, thanh toán hết nợ, nghĩa vụ tài sản khác và không trong quá trình tranh chấp tại Tòa án, Trọng tài. Còn nợ mà chưa có phương án gửi chủ nợ, hồ sơ sẽ bị từ chối, người quản lý có thể liên đới trách nhiệm. Bài viết trình bày quy trình xử lý nợ đúng thứ tự ưu tiên pháp luật, giúp doanh nghiệp giải thể đúng hạn, đúng đầu mối.
Lưu ý quan trọng:
Pháp luật phân biệt rõ hai tình huống: doanh nghiệp còn nợ nhưng vẫn có khả năng thanh toán, và doanh nghiệp đã mất khả năng thanh toán. Việc xác định đúng tình huống quyết định doanh nghiệp phải đi theo thủ tục giải thể doanh nghiệp hay thủ tục phá sản.
Căn cứ khoản 2 Điều 207 Luật Doanh nghiệp 2020, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Đây là điều kiện tiên quyết, không có ngoại lệ đối với các trường hợp giải thể tự nguyện theo điểm a, b, c khoản 1 Điều 207.
Đây là trường hợp giải thể thông thường, thuộc các điểm a, b, c khoản 1 Điều 207 Luật Doanh nghiệp 2020: hết thời hạn hoạt động ghi trong Điều lệ, theo quyết định của chủ sở hữu/Hội đồng thành viên/Đại hội đồng cổ đông, hoặc không còn đủ số lượng thành viên tối thiểu trong 06 tháng liên tục. Doanh nghiệp thực hiện thủ tục theo Điều 208 Luật Doanh nghiệp 2020.
Theo khoản 3 Điều 208 Luật Doanh nghiệp 2020, nếu doanh nghiệp còn nghĩa vụ tài chính chưa thanh toán, nghị quyết, quyết định giải thể phải được gửi kèm phương án giải quyết nợ đến các chủ nợ, người có quyền, nghĩa vụ và lợi ích liên quan. Phương án phải nêu rõ tên, địa chỉ chủ nợ, số nợ, thời hạn, địa điểm, phương thức thanh toán và cách thức, thời hạn giải quyết khiếu nại của chủ nợ.
Điều 214 Luật Doanh nghiệp 2020 quy định việc phá sản doanh nghiệp thực hiện theo pháp luật về phá sản. Theo Điều 5 Luật Phục hồi, phá sản 2025 (số 142/2025/QH15, hiệu lực từ 01/3/2026, thay thế Luật Phá sản 2014), doanh nghiệp mất khả năng thanh toán là doanh nghiệp không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn thanh toán. Trường hợp này, doanh nghiệp không được tự ý làm thủ tục giải thể mà chủ nợ, người lao động hoặc chính doanh nghiệp phải nộp đơn yêu cầu mở thủ tục phục hồi hoặc phá sản tại Tòa án có thẩm quyền.
Doanh nghiệp cần xác định đúng đầu mối nộp hồ sơ và cơ quan xác nhận nghĩa vụ thuế để tránh hồ sơ bị trả lại vì sai thẩm quyền, đặc biệt sau khi mô hình chính quyền hai cấp được áp dụng từ 01/7/2025.
Theo Điều 208, Điều 209 Luật Doanh nghiệp 2020 và Điều 64 Nghị định 168/2025/NĐ-CP (được sửa đổi, bổ sung bởi Điều 13 Nghị định 296/2026/NĐ-CP), Cơ quan đăng ký kinh doanh cấp tỉnh là đầu mối tiếp nhận nghị quyết, quyết định giải thể và hồ sơ đăng ký giải thể. Từ 01/7/2025, chức năng đăng ký kinh doanh do Sở Tài chính thực hiện thay cho Sở Kế hoạch và Đầu tư trước đây, do cấp huyện đã bị bãi bỏ trong mô hình chính quyền hai cấp.
Cơ quan thuế quản lý trực tiếp doanh nghiệp có trách nhiệm xác nhận hoàn thành nghĩa vụ thuế theo Luật Quản lý thuế 2025 (số 108/2025/QH15). Trong thời hạn 02 ngày làm việc kể từ khi nhận được thông tin từ Cơ quan đăng ký kinh doanh, cơ quan thuế phải gửi ý kiến xác nhận; nếu doanh nghiệp chưa hoàn thành nghĩa vụ thuế, Cơ quan đăng ký kinh doanh cấp tỉnh sẽ thông báo từ chối cho doanh nghiệp biết.
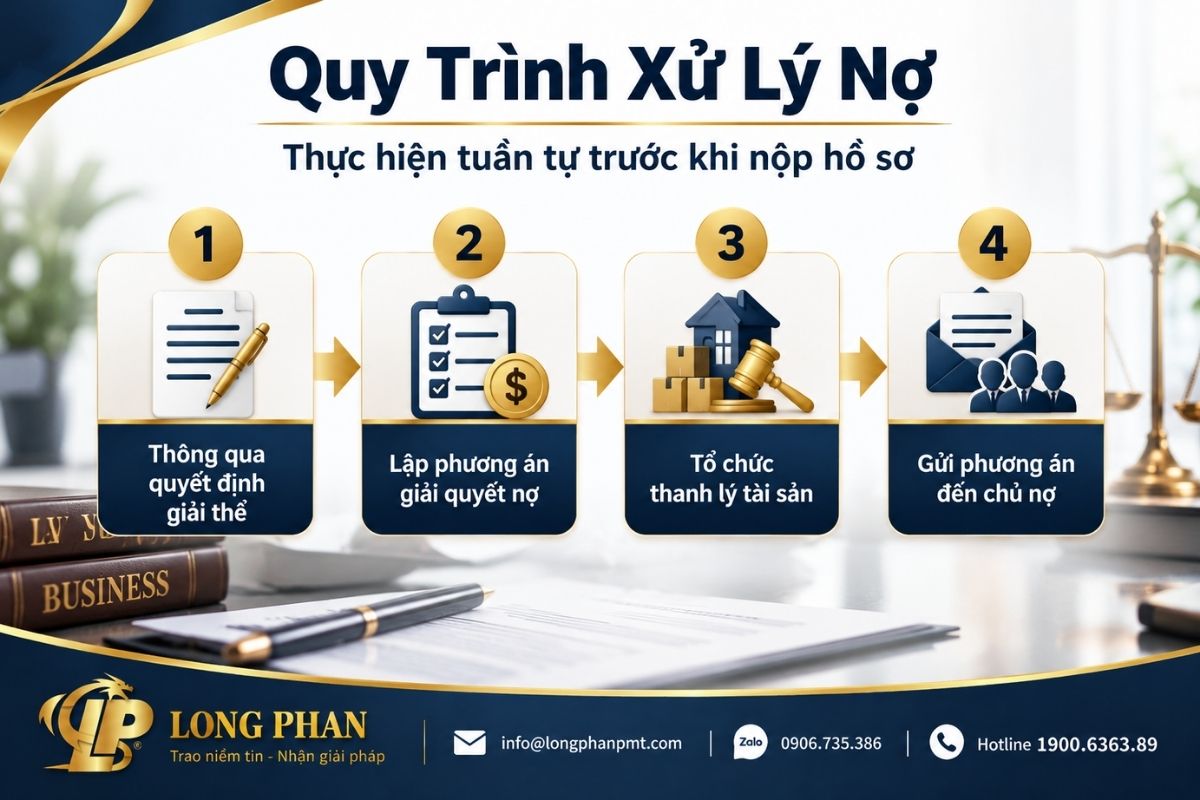
Trình tự dưới đây áp dụng cho trường hợp giải thể tự nguyện theo Điều 208 Luật Doanh nghiệp 2020 và Điều 64 Nghị định 168/2025/NĐ-CP; doanh nghiệp cần thực hiện tuần tự, không được nộp hồ sơ giải thể khi chưa hoàn tất bước thanh toán nợ.
Nghị quyết, quyết định giải thể phải nêu rõ tên, địa chỉ trụ sở doanh nghiệp, lý do giải thể, thời hạn và thủ tục thanh lý hợp đồng, thanh toán các khoản nợ, thu hồi nợ, phương án xử lý nghĩa vụ phát sinh từ hợp đồng lao động (khoản 1 Điều 208 Luật Doanh nghiệp 2020). Nếu còn nợ, phương án giải quyết nợ phải ban hành đồng thời.
Chủ doanh nghiệp tư nhân, Hội đồng thành viên, chủ sở hữu công ty hoặc Hội đồng quản trị trực tiếp tổ chức thanh lý tài sản khi giải thể doanh nghiệp, trừ khi Điều lệ công ty quy định thành lập tổ chức thanh lý riêng, nhằm tạo nguồn tiền thanh toán nợ (khoản 2 Điều 208 Luật Doanh nghiệp 2020).
Trong thời hạn 07 ngày làm việc kể từ ngày thông qua, doanh nghiệp gửi nghị quyết, quyết định giải thể đến Cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động; đồng thời gửi phương án giải quyết nợ đến chủ nợ nếu còn nghĩa vụ tài chính chưa thanh toán (khoản 3 Điều 208 Luật Doanh nghiệp 2020).
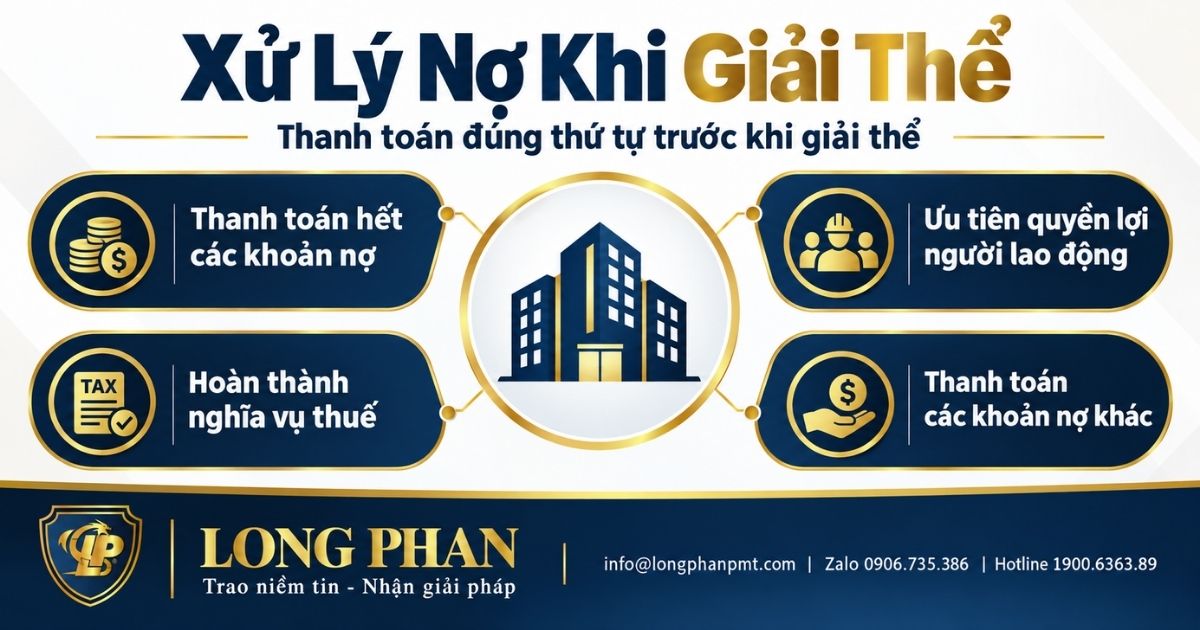
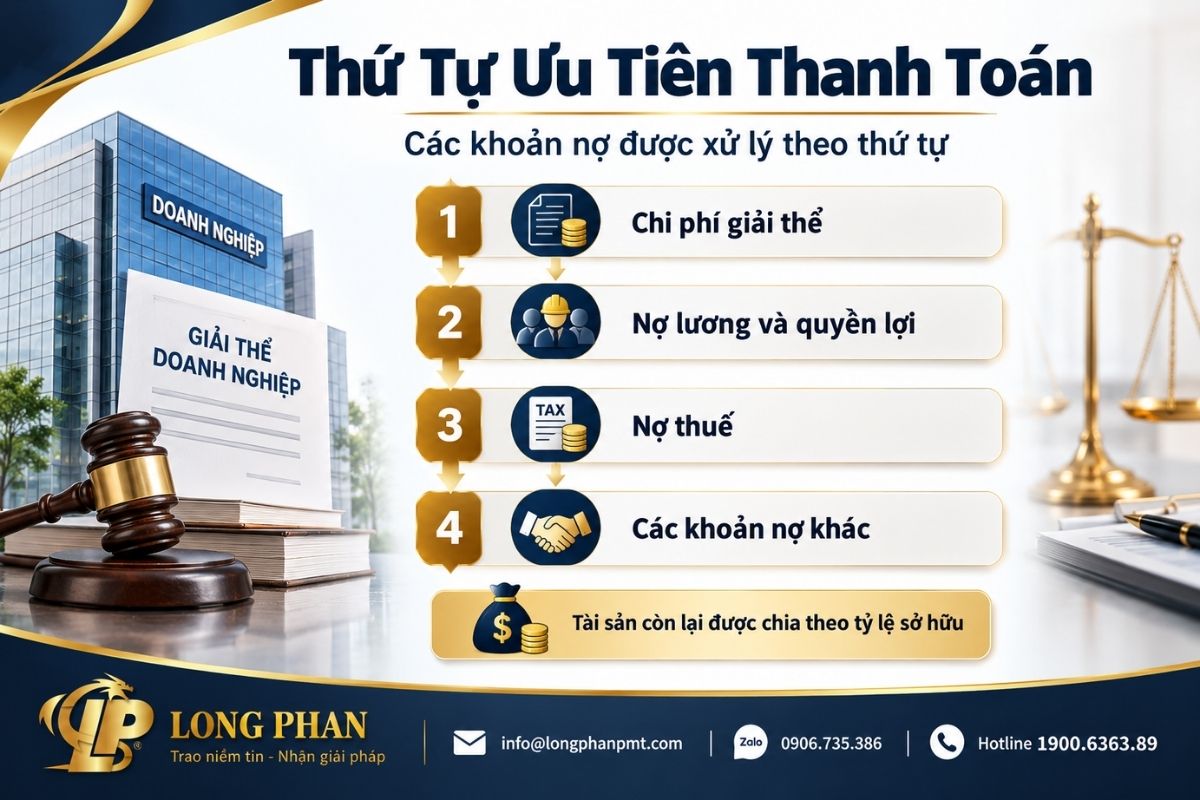
Doanh nghiệp phải thanh toán nợ theo đúng thứ tự tại khoản 5 Điều 208 Luật Doanh nghiệp 2020, tuyệt đối không được tự ý đảo thứ tự để ưu ái một số chủ nợ.
Doanh nghiệp làm việc với cơ quan thuế quản lý trực tiếp để xác nhận hoàn thành nghĩa vụ thuế theo Luật Quản lý thuế 2025, đồng thời chốt sổ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động.
Người đại diện theo pháp luật gửi hồ sơ giải thể đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp đặt trụ sở chính trong thời hạn 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ (khoản 7 Điều 208; Điều 210 Luật Doanh nghiệp 2020).
>>>Xem thêm: Dịch Vụ Tư Vấn Xử Lý Nợ
Căn cứ khoản 5 Điều 208 Luật Doanh nghiệp 2020, các khoản nợ của doanh nghiệp khi giải thể được thanh toán theo đúng thứ tự sau, không phân biệt doanh nghiệp có đủ tài sản thanh toán toàn bộ hay không:
| Thứ tự | Nhóm nghĩa vụ | Nội dung cụ thể |
| 1 | Nợ lương và quyền lợi người lao động | Nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp theo pháp luật; các quyền lợi khác theo thỏa ước lao động tập thể và hợp đồng lao động đã ký kết |
| 2 | Nợ thuế | Toàn bộ số thuế, phí, lệ phí còn nợ ngân sách nhà nước |
| 3 | Các khoản nợ khác | Nợ với nhà cung cấp, đối tác, tổ chức tín dụng và các chủ nợ không có bảo đảm khác |
Sau khi đã thanh toán chi phí giải thể và các khoản nợ nêu trên, phần tài sản còn lại mới được chia cho chủ doanh nghiệp tư nhân, thành viên, cổ đông hoặc chủ sở hữu công ty theo tỷ lệ sở hữu phần vốn góp, cổ phần.
>>>Xem thêm: Quy trình soạn thảo thỏa ước lao động tập thể
Doanh nghiệp xử lý nợ khi giải thể doanh nghiệp sai quy trình sẽ đối mặt với nhiều hệ quả pháp lý nghiêm trọng, không chỉ dừng lại ở việc hồ sơ bị từ chối.
Khi nào nên nhờ tư vấn: doanh nghiệp còn nhiều chủ nợ chưa xác định rõ thứ tự ưu tiên, chưa chốt được nghĩa vụ thuế, hoặc lo ngại người quản lý phải liên đới trách nhiệm cá nhân sau khi giải thể. Tư vấn Long Phan hỗ trợ các công việc cụ thể sau:
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ
Dưới đây là một số vướng mắc thực tế doanh nghiệp thường gặp khi xử lý nợ trong quá trình giải thể.
Doanh nghiệp không được tiếp tục thủ tục giải thể mà phải chuyển sang thủ tục phục hồi doanh nghiệp hoặc phá sản doanh nghiệp theo Luật Phục hồi, phá sản 2025 nếu đã mất khả năng thanh toán, tức không trả nợ quá 06 tháng kể từ ngày đến hạn, căn cứ Điều 214 Luật Doanh nghiệp 2020 và Điều 5 Luật Phục hồi, phá sản 2025.
Có. Theo Khoản 5 Điều 208 Luật Doanh nghiệp 2020, nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và quyền lợi khác của người lao động luôn được thanh toán trước nợ thuế và các khoản nợ khác.
Phương án giải quyết nợ phải nêu rõ cách thức và thời hạn giải quyết khiếu nại của chủ nợ theo Khoản 3 Điều 208 Luật Doanh nghiệp 2020. Nếu không đạt được thỏa thuận, chủ nợ có quyền khởi kiện tại Tòa án hoặc yêu cầu Trọng tài giải quyết theo thủ tục tố tụng dân sự, thương mại tương ứng.
Theo Khoản 2 Điều 210 Luật Doanh nghiệp 2020, nếu hồ sơ giải thể không chính xác hoặc giả mạo, người quản lý liên quan phải liên đới chịu trách nhiệm thanh toán khoản nợ chưa thanh toán và chịu trách nhiệm cá nhân trước pháp luật trong thời hạn 05 năm kể từ ngày nộp hồ sơ giải thể.
Không, trừ trường hợp hợp đồng đó phục vụ trực tiếp cho việc thực hiện giải thể doanh nghiệp. Khoản 1 Điều 211 Luật Doanh nghiệp 2020 nghiêm cấm doanh nghiệp ký kết hợp đồng mới kể từ khi có quyết định giải thể, ngoại trừ mục đích nêu trên.
Cơ quan thuế quản lý trực tiếp doanh nghiệp xác nhận theo Luật Quản lý thuế 2025. Trong 02 ngày làm việc kể từ khi nhận thông tin từ Cơ quan đăng ký kinh doanh cấp tỉnh, cơ quan thuế phải phản hồi; nếu không có ý kiến, hồ sơ giải thể vẫn được xử lý tiếp theo quy định.
Trong vòng 180 ngày kể từ ngày Cơ quan đăng ký kinh doanh cấp tỉnh nhận được nghị quyết, quyết định giải thể mà doanh nghiệp không nộp hồ sơ đăng ký giải thể và không có ý kiến phản đối bằng văn bản, Cơ quan đăng ký kinh doanh sẽ tự động chuyển tình trạng pháp lý của doanh nghiệp sang đã giải thể.
Xử lý nợ khi giải thể doanh nghiệp đòi hỏi doanh nghiệp tuân thủ đúng điều kiện tại khoản 2 Điều 207, trình tự tại Điều 208 và thứ tự ưu tiên thanh toán tại khoản 5 Điều 208 Luật Doanh nghiệp 2020, đồng thời phân biệt rõ với trường hợp phải chuyển sang thủ tục phá sản theo Luật Phục hồi, phá sản 2025. Mọi sai sót trong khâu này đều có thể khiến hồ sơ bị từ chối hoặc kéo theo trách nhiệm cá nhân của người quản lý trong 05 năm. Tư vấn Long Phan sẵn sàng đồng hành cùng doanh nghiệp qua hotline 1900636389 để xử lý nợ đúng quy trình, giải thể an toàn và đúng thời hạn.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: