Rủi ro pháp lý khi mua bất động sản luôn là mối quan tâm quan trọng đối với bất kỳ ai đang chuẩn bị giao dịch, đặc biệt ở giai đoạn trước khi ký hợp đồng. Nếu không được nhận diện kịp thời, những rủi ro pháp lý khi mua bất động sản này có thể ảnh hưởng trực tiếp đến quyền lợi và tính an toàn của giao dịch. Trong bài viết này, Tư vấn Long Phan sẽ phân tích các rủi ro pháp lý khi mua bất động sản cần lưu ý và hướng dẫn cách kiểm tra rủi ro pháp lý khi mua bất động sản để giúp người mua chủ động phòng ngừa hiệu quả.

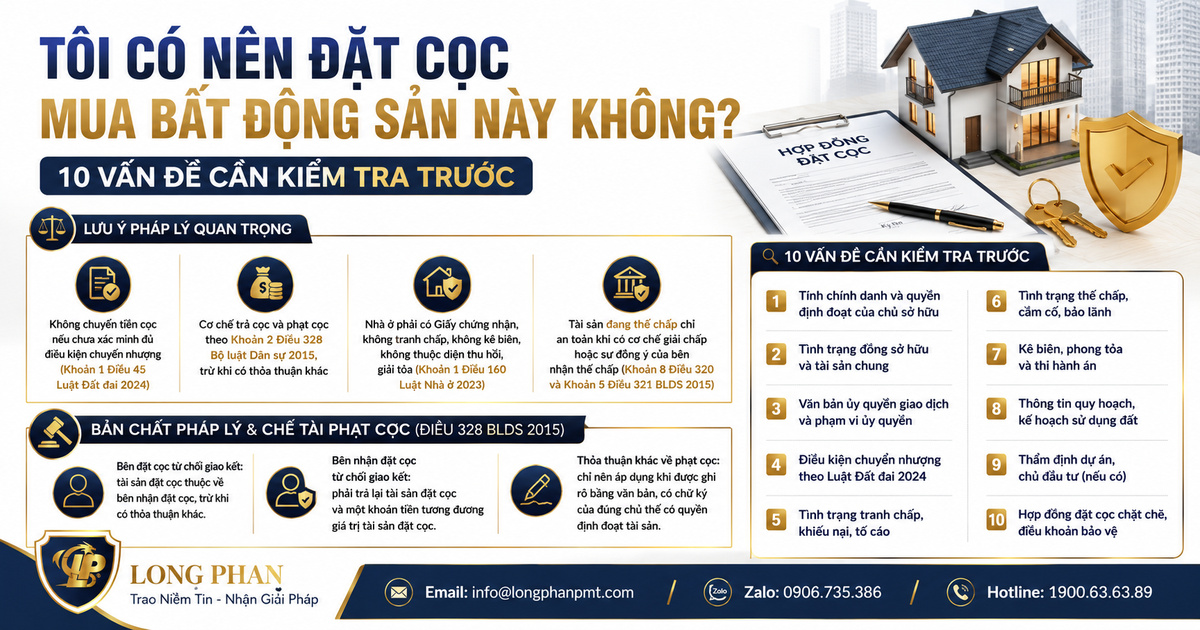
Kiểm tra pháp lý bất động sản là bước quan trọng để loại bỏ rủi ro pháp lý khi mua bất động sản, giúp người mua đánh giá được tính hợp lệ và mức độ an toàn của tài sản. Trên cơ sở đó, cần đi sâu xem xét các yếu tố pháp lý cốt lõi như tính hợp pháp của Giấy chứng nhận và điều kiện chào bán của bất động sản để hạn chế rủi ro phát sinh.
Việc kiểm tra tính hợp pháp của Giấy chứng nhận là nội dung trọng tâm khi đánh giá rủi ro pháp lý khi mua bất động sản, bởi đây là căn cứ xác lập quyền sở hữu và quyền sử dụng hợp pháp đối với tài sản. Trong quá trình này, người mua cần rà soát đầy đủ các thông tin quan trọng nhằm vừa xác định tính chính xác của giấy tờ, vừa nhận diện các rủi ro có thể phát sinh. Cụ thể, cần kiểm tra các nội dung sau:
Từ các nội dung kiểm tra trên, một số rủi ro pháp lý khi mua bất động sản điển hình có thể phát sinh gồm:
Đối với bất động sản hình thành trong tương lai, việc kiểm tra điều kiện pháp lý chào bán của chủ đầu tư là yếu tố then chốt nhằm đảm bảo giao dịch hợp pháp và tránh các rủi ro pháp lý khi mua bất động sản về sau.
Người mua cần xác định rằng dự án đã đáp ứng đầy đủ các điều kiện theo quy định của pháp luật về kinh doanh bất động sản, đồng thời tiến hành rà soát các hồ sơ pháp lý liên quan như tính hợp lệ của quyền sử dụng đất, giấy phép xây dựng, hồ sơ pháp lý của dự án và đặc biệt là văn bản xác nhận đủ điều kiện bán hoặc cho thuê mua do cơ quan có thẩm quyền cấp.
Nếu các điều kiện này không được đảm bảo đầy đủ, giao dịch có thể bị vô hiệu hoặc phát sinh tranh chấp, ảnh hưởng trực tiếp đến quyền lợi của người mua.
>>> Xem thêm: Dịch vụ môi giới nhà phố và biệt thự cao cấp uy tín, trọn gói
Kiểm tra quy hoạch là bước quan trọng nhằm xác định khả năng sử dụng thực tế và giá trị lâu dài của bất động sản, bởi không phải mọi tài sản có Giấy chứng nhận đều được phép xây dựng hoặc khai thác theo nhu cầu của người mua. Việc rà soát thông tin quy hoạch giúp người mua nắm rõ định hướng sử dụng đất và các hạn chế pháp lý có thể áp dụng đối với tài sản.
Cụ thể, cần kiểm tra quy hoạch sử dụng đất để xác định bất động sản thuộc loại đất ở, đất công cộng, đất giao thông hay mục đích khác; đồng thời xem xét quy hoạch xây dựng như lộ giới, chỉ giới xây dựng, hành lang bảo vệ công trình (giao thông, thủy lợi, điện lực,…).
Nếu không kiểm tra kỹ, người mua có thể đối mặt với các rủi ro như: bất động sản thuộc diện quy hoạch dẫn đến không được phép xây dựng hoặc có thể bị thu hồi theo kế hoạch của Nhà nước; tài sản nằm trong hành lang bảo vệ khiến quyền sử dụng bị hạn chế; và trong một số trường hợp, việc bồi thường khi thu hồi không đảm bảo hoặc không đủ để bảo vệ quyền lợi của người sử dụng đất.
Kiểm tra tình trạng tranh chấp là bước cần thiết nhằm đảm bảo bất động sản đủ điều kiện tham gia giao dịch và không tiềm ẩn rủi ro pháp lý về sau. Trên thực tế, nhiều tài sản dù có Giấy chứng nhận hợp lệ nhưng vẫn đang tồn tại tranh chấp liên quan đến quyền sử dụng hoặc quyền sở hữu, ảnh hưởng trực tiếp đến tính hợp pháp của việc chuyển nhượng.
Người mua cần chủ động xác minh xem bất động sản có đang phát sinh tranh chấp hay không, đặc biệt là các dạng tranh chấp phổ biến như tranh chấp ranh giới đất, tranh chấp thừa kế hoặc tranh chấp liên quan đến quyền sử dụng chung. Việc kiểm tra có thể thực hiện thông qua xác nhận tại UBND cấp xã/phường nơi có đất, đồng thời kết hợp tìm hiểu thông tin thực tế từ hàng xóm, tổ dân phố – đây là nguồn thông tin quan trọng giúp phản ánh đúng tình trạng sử dụng đất trên thực tế.
Nếu không kiểm tra kỹ, người mua có thể đối mặt với rủi ro như bất động sản không đủ điều kiện chuyển nhượng theo quy định pháp luật hoặc sau khi nhận chuyển nhượng sẽ phát sinh tranh chấp, dẫn đến kiện tụng kéo dài, gây tốn kém thời gian và chi phí, đồng thời ảnh hưởng nghiêm trọng đến quyền lợi của mình.

Kiểm tra thực địa là bước quan trọng nhằm đối chiếu giữa thông tin pháp lý trên giấy tờ và tình trạng thực tế của bất động sản, từ đó đánh giá chính xác mức độ phù hợp và khả năng khai thác tài sản. Việc này giúp người mua phát hiện kịp thời các sai lệch hoặc vi phạm có thể không thể hiện đầy đủ trên hồ sơ pháp lý.
Người mua cần tiến hành đo đạc thực tế và so sánh trực tiếp với thông tin trên Giấy chứng nhận để xác định sự trùng khớp về diện tích, kích thước, cũng như ranh giới thửa đất. Thông qua việc kiểm tra này, có thể hạn chế các rủi ro pháp lý khi mua bất động sản như diện tích thực tế không đúng với diện tích ghi trên sổ, tình trạng lấn chiếm hoặc bị lấn chiếm đất, từ đó tránh phát sinh tranh chấp hoặc thiệt hại về quyền lợi sau khi giao dịch.
Đối với nhà ở hoặc công trình xây dựng trên đất, cần kiểm tra tính hợp pháp của việc xây dựng, bao gồm việc có giấy phép xây dựng hay không và thực tế xây dựng có đúng với nội dung được cấp phép hay không. Nếu không được kiểm tra kỹ, người mua có thể đối mặt với các rủi ro pháp lý khi mua bất động sản như công trình xây dựng trái phép hoặc sai phép bị xử phạt hành chính, buộc tháo dỡ, đồng thời không được cơ quan có thẩm quyền công nhận quyền sở hữu đối với tài sản gắn liền với đất.
Kiểm tra chủ thể giao dịch là bước quan trọng nhằm đảm bảo người tham gia chuyển nhượng có đầy đủ quyền và năng lực pháp lý để thực hiện giao dịch. Nếu không xác định chính xác chủ thể, hợp đồng có thể bị vô hiệu hoặc phát sinh tranh chấp liên quan đến quyền sở hữu, quyền định đoạt tài sản.
Trước hết, cần xác định rõ bên bán là cá nhân hay hộ gia đình để áp dụng đúng quy định pháp luật tương ứng; đồng thời kiểm tra bất động sản có thuộc trường hợp đồng sở hữu hay không nhằm đảm bảo tất cả các đồng chủ sở hữu đều tham gia hoặc có sự đồng ý hợp lệ khi giao dịch. Trong trường hợp giao dịch được thực hiện thông qua người được ủy quyền, cần rà soát tính hợp pháp, phạm vi và thời hạn của văn bản ủy quyền để tránh vượt quá thẩm quyền.
Bên cạnh đó, tình trạng hôn nhân của bên bán là yếu tố bắt buộc phải kiểm tra nhằm xác định tài sản là tài sản chung của vợ chồng hay tài sản riêng; nếu là tài sản chung mà thiếu sự đồng ý của người còn lại, giao dịch có thể bị vô hiệu và ảnh hưởng trực tiếp đến quyền lợi của bên mua.
Kiểm tra pháp lý hợp đồng là bước cuối cùng nhưng mang tính quyết định trong toàn bộ quá trình giao dịch bất động sản, bởi mọi quyền và nghĩa vụ của các bên đều được ghi nhận và ràng buộc thông qua hợp đồng. Việc rà soát kỹ nội dung hợp đồng giúp đảm bảo tính hợp pháp, hạn chế rủi ro pháp lý khi mua bất động sản và tạo cơ sở vững chắc để bảo vệ quyền lợi khi phát sinh tranh chấp.
Đối với hợp đồng đặt cọc, người mua cần đặc biệt lưu ý đến các điều khoản quan trọng như mức phạt cọc, điều kiện hoàn trả tiền cọc và nghĩa vụ cung cấp hồ sơ pháp lý của bên bán. Đây là giai đoạn dễ phát sinh rủi ro nếu các điều khoản được soạn thảo theo hướng bất lợi, dẫn đến khả năng người mua bị mất cọc hoặc gặp khó khăn trong việc yêu cầu hoàn trả khi giao dịch không thể tiếp tục.
Đối với hợp đồng chuyển nhượng, cần đảm bảo hợp đồng được công chứng hợp lệ theo quy định pháp luật; riêng trường hợp bất động sản hình thành trong tương lai, hợp đồng mua bán phải đáp ứng đầy đủ các nội dung về quyền và nghĩa vụ của các bên theo quy định của pháp luật về kinh doanh bất động sản.
Bên cạnh đó, nội dung hợp đồng phải phản ánh đúng thực tế giao dịch, đặc biệt là giá chuyển nhượng và các điều khoản liên quan. Nếu không kiểm tra kỹ, người mua có thể đối mặt với các rủi ro như ghi giá thấp nhằm giảm nghĩa vụ thuế nhưng lại làm phát sinh tranh chấp về sau, hoặc hợp đồng thiếu các điều khoản quan trọng khiến việc bảo vệ quyền lợi trở nên khó khăn khi có tranh chấp xảy ra.
>>> Xem thêm: Tư vấn lựa chọn chiến lược phân phối bất động sản phù hợp
Với kinh nghiệm thực tiễn trong lĩnh vực bất động sản, Tư vấn Long Phan cung cấp dịch vụ tư vấn và môi giới chuyên sâu, hỗ trợ khách hàng kiểm soát toàn diện rủi ro pháp lý khi mua bất động sản trong suốt quá trình giao dịch.
Dịch vụ không chỉ dừng lại ở việc kết nối mua bán mà còn tập trung vào việc rà soát pháp lý, đánh giá tính an toàn của tài sản và đồng hành cùng khách hàng từ giai đoạn kiểm tra ban đầu đến khi hoàn tất thủ tục chuyển nhượng.
Các công việc tư vấn cụ thể bao gồm:

Dưới đây là một số câu hỏi thường gặp về nhận diện rủi ro pháp lý khi mua bất động sản, mời quý vị tham khảo:
Rủi ro pháp lý khi mua bất động sản lớn nhất là bên bán không giải chấp được tài sản để thực hiện công chứng chuyển nhượng. Giải pháp an toàn là các bên lập thỏa thuận ba bên (Người bán – Người mua – Ngân hàng) để người mua nộp tiền trực tiếp vào ngân hàng tất toán khoản vay và lấy sổ ra.
Dù sổ đỏ chỉ đứng tên một người nhưng nếu tài sản hình thành trong thời kỳ hôn nhân thì vẫn là tài sản chung. Nếu không có sự đồng ý của cả vợ và chồng, giao dịch có thể bị Tòa án tuyên bố vô hiệu.
(Căn cứ pháp lý: Điều 33 Luật Hôn nhân và Gia đình 2014)
Pháp luật hiện hành không bắt buộc hợp đồng đặt cọc phải công chứng, chứng thực nên văn bản viết tay vẫn có giá trị pháp lý nếu đáp ứng đủ điều kiện về năng lực hành vi dân sự và sự tự nguyện của các bên.
(Căn cứ pháp lý: Điều 328 Bộ luật Dân sự 2015)
Điều kiện của nhà ở, công trình xây dựng hình thành trong tương lai được đưa vào kinh doanh bao gồm:
Trong thời hạn 15 ngày kể từ ngày nhận được thông báo, cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh có trách nhiệm kiểm tra về điều kiện của nhà ở đưa vào kinh doanh và trả lời bằng văn bản cho chủ đầu tư về nhà ở đủ điều kiện được bán, cho thuê mua; trường hợp không đủ điều kiện phải nêu rõ lý do.
(Căn cứ pháp lý: Điều 24 Luật Kinh doanh bất động sản 2023)
Khi diện tích thực tế nhỏ hơn diện tích ghi trên Sổ đỏ, trước hết cần đo đạc lại và xác định nguyên nhân chênh lệch. Nếu ranh giới thửa đất trên thực tế không thay đổi so với thời điểm được cấp Giấy chứng nhận và không có tranh chấp với các hộ liền kề, thì khi cấp đổi Sổ đỏ, diện tích sẽ được xác định theo số liệu đo đạc thực tế (tức là giảm xuống theo diện tích thực).
Ngược lại, nếu có sự thay đổi ranh giới hoặc phát sinh tranh chấp, cần giải quyết tranh chấp hoặc xác định lại ranh giới trước khi thực hiện cấp đổi. Ngoài ra, trong trường hợp sai lệch do lỗi kỹ thuật hoặc xác định vị trí không chính xác, cơ quan có thẩm quyền sẽ tiến hành rà soát và cấp đổi Giấy chứng nhận cho phù hợp với thực tế sử dụng đất.
(Căn cứ pháp lý: Khoản 6 Điều 135 Luật Đất đai 2024)
Mua đất bằng giấy tờ viết tay (không có Sổ đỏ) tiềm ẩn rủi ro pháp lý rất lớn vì giao dịch này không đáp ứng điều kiện chuyển nhượng hợp pháp, cụ thể là thiếu Giấy chứng nhận quyền sử dụng đất – điều kiện bắt buộc để thực hiện quyền chuyển nhượng. Hệ quả là hợp đồng có thể bị vô hiệu, người mua không thể sang tên, không được pháp luật công nhận quyền sử dụng đất; đồng thời còn có nguy cơ mua phải đất đang tranh chấp, bị kê biên hoặc không đủ điều kiện giao dịch mà không có cơ chế bảo vệ quyền lợi khi phát sinh tranh chấp.
(Căn cứ pháp lý: Điều 45 Luật Đất đai 2024)
Việc nhận diện và kiểm soát rủi ro pháp lý khi mua bất động sản là yếu tố then chốt giúp đảm bảo an toàn cho giao dịch và bảo vệ quyền lợi lâu dài của người mua. Tuy nhiên, trên thực tế, không phải ai cũng có đủ kiến thức và kinh nghiệm để tự mình rà soát toàn diện các vấn đề pháp lý phức tạp.
Vì vậy, việc lựa chọn đơn vị tư vấn chuyên nghiệp như Tư vấn Long Phan sẽ giúp khách hàng yên tâm hơn trong suốt quá trình giao dịch, từ kiểm tra pháp lý đến hoàn tất thủ tục. Nếu cần hỗ trợ chi tiết, vui lòng liên hệ Hotline 1900636389 để được tư vấn nhanh chóng và chính xác.
>>> Xem thêm: Dịch vụ tìm người mua nhà đất dành cho chủ sở hữu bất động sản