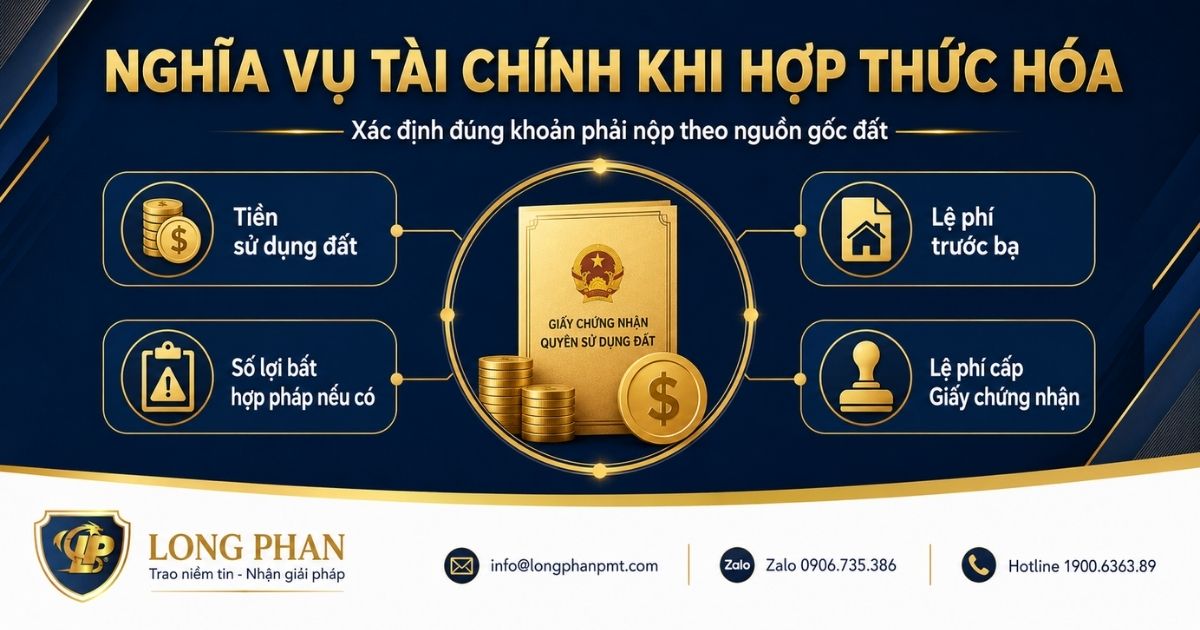
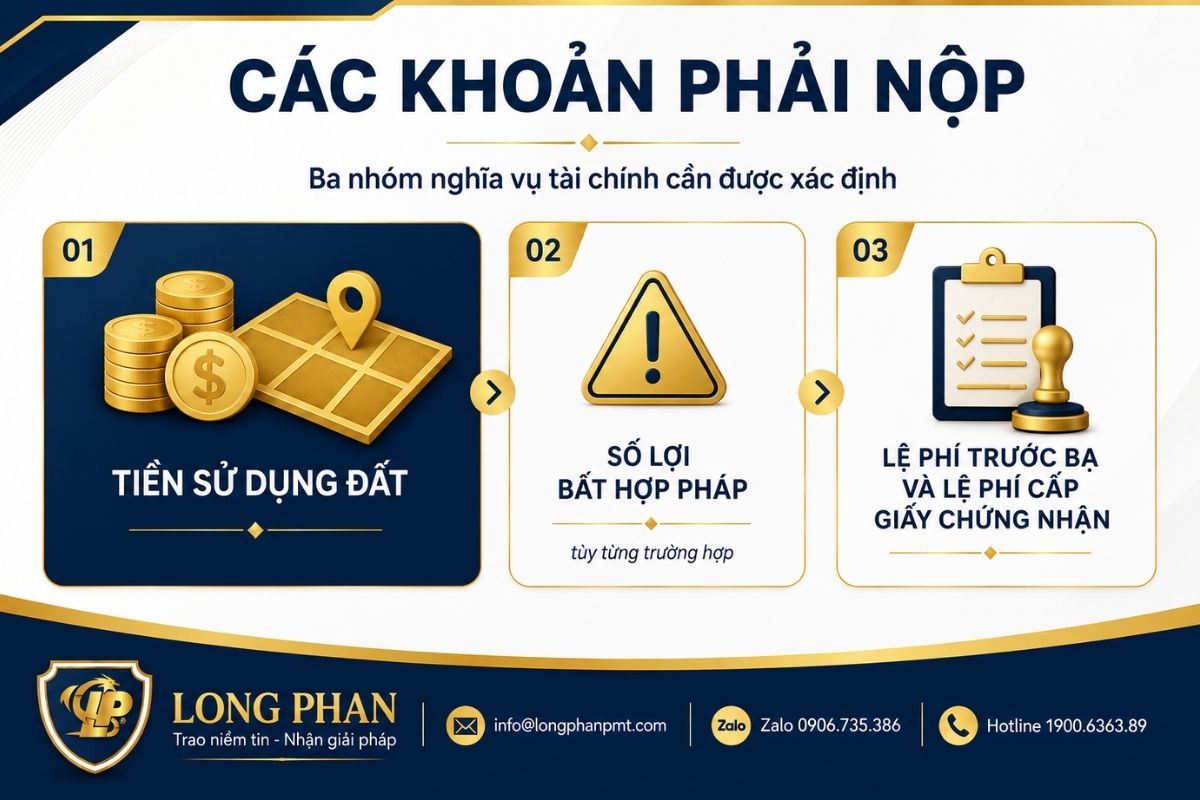
Tư vấn Long Phan nhận được rất nhiều câu hỏi về nghĩa vụ tài chính khi hợp thức hóa đất vi phạm, đặc biệt từ các hộ gia đình có đất lấn, chiếm hoặc được giao không đúng thẩm quyền đang muốn làm luật đất đai để được cấp Giấy chứng nhận. Khoản tiền phải nộp gồm ba nhóm: tiền sử dụng đất, tiền buộc nộp lại số lợi bất hợp pháp (nếu có) và các loại lệ phí liên quan. Mức nộp cụ thể phụ thuộc vào loại vi phạm, thời điểm sử dụng đất và diện tích được công nhận.
Lưu ý quan trọng:
Luật Đất đai 2024 chỉ cho phép hợp thức hóa ba nhóm vi phạm cụ thể, mỗi nhóm gắn với một cơ chế tính nghĩa vụ tài chính riêng. Xác định đúng nhóm là bước đầu tiên trước khi tính tiền phải nộp.
Theo Điều 139 Luật Đất đai 2024, hộ gia đình, cá nhân sử dụng đất do lấn, chiếm hoặc sử dụng sai mục đích được giao trước ngày 01/7/2014 thuộc diện được xem xét hợp thức hóa nếu đáp ứng điều kiện về quy hoạch. Điều luật này chia thành nhiều nhóm nhỏ tùy vị trí đất và mục đích sử dụng thực tế, quyết định trực tiếp việc có được cấp Giấy chứng nhận hay không.
Điều 140 Luật Đất đai 2024 áp dụng cho đất được cơ quan, tổ chức không có thẩm quyền giao, hoặc đất có được do mua, nhận thanh lý, hóa giá, phân phối nhà ở, công trình xây dựng gắn liền với đất không đúng quy định. Điều kiện và mức tiền sử dụng đất được phân theo ba mốc thời gian: trước 15/10/1993, từ 15/10/1993 đến trước 01/7/2004, và từ 01/7/2014 trở về sau kèm giấy tờ chứng minh đã nộp tiền.
Điều 138 Luật Đất đai 2024 quy định việc cấp Giấy chứng nhận cho đất không có giấy tờ quy định tại Điều 137 nhưng người dân sử dụng ổn định, được UBND cấp xã xác nhận không tranh chấp. Đây không phải là trường hợp “vi phạm” theo đúng nghĩa hành chính, nhưng thường được xử lý cùng hồ sơ với các trường hợp lấn, chiếm khi diện tích thực tế vượt giấy tờ gốc.
Khi hồ sơ đủ điều kiện cấp Giấy chứng nhận, cơ quan thuế sẽ xác định nghĩa vụ tài chính dựa trên ba nhóm khoản thu sau đây; mỗi khoản có căn cứ pháp lý và cách tính khác nhau.
Mức thu tiền sử dụng đất là khoản thu chính, được tính theo Nghị định 103/2024/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP). Với trường hợp lấn, chiếm theo Điều 139 Luật Đất đai, cách tính áp dụng Điều 11 Nghị định 103/2024/NĐ-CP; với trường hợp giao đất không đúng thẩm quyền theo Điều 140, áp dụng Điều 12 Nghị định 103/2024/NĐ-CP. Mức thu phụ thuộc vào diện tích trong hạn mức, diện tích vượt hạn mức và giá đất tại thời điểm cấp Giấy chứng nhận.
Song song với tiền sử dụng đất, người vi phạm còn có thể bị buộc nộp lại số lợi bất hợp pháp theo Điều 8, Điều 9, Điều 10 và Điều 12 Nghị định 123/2024/NĐ-CP về xử phạt vi phạm hành chính lĩnh vực đất đai. Đây là biện pháp khắc phục hậu quả đi kèm hình thức xử phạt, chỉ áp dụng khi hành vi vi phạm còn thời hiệu xử phạt (02 năm kể từ ngày chấm dứt hành vi vi phạm) và không thuộc trường hợp được miễn theo khoản 3 Điều 139 Luật Đất đai. Nếu nhiều người cùng vi phạm trên một thửa đất, số lợi bất hợp pháp được chia đều; khoản tiền đã nộp vào ngân sách liên quan đến việc sử dụng đất vi phạm được khấu trừ khi xác định số lợi này.
Ngoài hai khoản trên, người sử dụng đất còn phải nộp lệ phí trước bạ khi đăng ký quyền sử dụng đất lần đầu và lệ phí cấp Giấy chứng nhận theo mức thu do Hội đồng nhân dân cấp tỉnh quy định. Các khoản này thường có giá trị nhỏ hơn nhiều so với tiền sử dụng đất nhưng vẫn là điều kiện bắt buộc để được trả kết quả.
>>Xem thêm: Thủ tục cấp Giấy chứng nhận quyền sử dụng đất lần đầu sau 01/07/2025
Mức tiền sử dụng đất bổ sung không áp dụng một công thức chung; cơ quan thuế phải xác định đúng loại đất, đúng thời điểm sử dụng và đúng điều khoản áp dụng trước khi tính số tiền cụ thể.
Theo khoản 2 Điều 10 Luật Đất đai 2024 và Điều 7 Nghị định 102/2024/NĐ-CP, nếu không có giấy tờ chứng minh loại đất, việc xác định loại đất căn cứ vào hiện trạng sử dụng đất tại thời điểm kê khai đăng ký. Nếu giấy tờ đã có ghi loại đất khác với hiện trạng, loại đất được xác định lại theo phân loại tại Điều 9 Luật Đất đai và các Điều 4, 5, 6 Nghị định 102/2024/NĐ-CP. Xác định sai loại đất ở bước này sẽ kéo theo sai toàn bộ cách tính tiền sử dụng đất phía sau.
Theo điểm c khoản 2 Điều 139 Luật Đất đai 2024, trường hợp lấn, chiếm đất và đang sử dụng vào mục đích sản xuất nông nghiệp hoặc làm nhà ở từ trước ngày 01/7/2014, không thuộc quy hoạch rừng đặc dụng, rừng phòng hộ, không thuộc quy hoạch công trình hạ tầng công cộng, được xem xét cấp Giấy chứng nhận và phải thực hiện nghĩa vụ tài chính theo quy định. Diện tích trong hạn mức công nhận đất ở được tính tiền sử dụng đất ưu đãi hơn diện tích vượt hạn mức.
Điều 12 Nghị định 103/2024/NĐ-CP quy định cách tính tiền sử dụng đất theo từng mốc thời gian giao đất tại Điều 140 Luật Đất đai 2024. Trường hợp có giấy tờ chứng minh đã nộp tiền để được sử dụng đất tại thời điểm được giao, người sử dụng đất được miễn hoặc giảm đáng kể tiền sử dụng đất phải nộp bổ sung; giấy tờ chứng minh gồm biên lai, phiếu thu, hóa đơn theo quy định tại khoản 5 Điều 12 Nghị định này.
Nghĩa vụ tài chính khi cấp Giấy chứng nhận không được xác định giống nhau cho mọi trường hợp đất chưa có giấy tờ. Cơ quan có thẩm quyền phải căn cứ vào nguồn gốc sử dụng đất, thời điểm bắt đầu sử dụng, hành vi vi phạm, việc giao đất có đúng thẩm quyền hay không và chứng từ đã nộp tiền để xác định khoản phải nộp. Ba nhóm phổ biến được điều chỉnh lần lượt tại Điều 138, Điều 139 và Điều 140 Luật Đất đai 2024; cách tính tiền sử dụng đất tương ứng được quy định tại Điều 10, Điều 11 và Điều 12 Nghị định 103/2024/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP.
| Tiêu chí | Đất có vi phạm, gồm lấn, chiếm (Điều 139) | Đất được giao không đúng thẩm quyền (Điều 140) | Không có giấy tờ, sử dụng ổn định, không vi phạm (Điều 138) |
| Căn cứ tính tiền sử dụng đất | Điều 11 Nghị định 103/2024/NĐ-CP; trường hợp sử dụng đất không đúng mục đích còn áp dụng khoản 4a Điều 11 được bổ sung bởi Nghị định 291/2025/NĐ-CP | Điều 12 Nghị định 103/2024/NĐ-CP, đã được sửa đổi bởi Nghị định 291/2025/NĐ-CP | Điều 10 Nghị định 103/2024/NĐ-CP; Điều 9 chủ yếu áp dụng trường hợp có giấy tờ theo Điều 137 hoặc các trường hợp được dẫn chiếu |
| Khoản nộp lại số lợi bất hợp pháp | Có thể phát sinh đối với hành vi lấn, chiếm theo điểm c khoản 8 Điều 13 Nghị định 123/2024/NĐ-CP, nếu thuộc trường hợp áp dụng biện pháp khắc phục hậu quả | Không mặc nhiên phát sinh chỉ vì đất được giao không đúng thẩm quyền; phải xem có hành vi vi phạm hành chính độc lập hay không | Không phát sinh từ việc chỉ thiếu giấy tờ nếu người sử dụng đất thuộc Điều 138, tức không vi phạm pháp luật đất đai |
| Mốc thời gian quyết định | Điều 139 điều chỉnh vi phạm pháp luật đất đai trước ngày 01/7/2014; từng loại vi phạm và thời điểm sử dụng ảnh hưởng đến điều kiện công nhận và tiền sử dụng đất | Các mốc chính: trước 15/10/1993; từ 15/10/1993 đến trước 01/7/2004; từ 01/7/2004 đến trước 01/7/2014; và từ 01/7/2014 đến trước ngày Luật Đất đai 2024 có hiệu lực | Ba mốc chính: trước 18/12/1980; từ 18/12/1980 đến trước 15/10/1993; từ 15/10/1993 đến trước 01/7/2014 |
| Điều kiện về tranh chấp, quy hoạch | Tùy trường hợp tại Điều 139; điển hình, đất lấn, chiếm thuộc khoản 3 chỉ được xem xét cấp Giấy chứng nhận khi sử dụng ổn định và phù hợp quy hoạch theo luật định | Phải đáp ứng điều kiện tương ứng từng khoản Điều 140; không thể khái quát rằng chỉ cần xác nhận không tranh chấp. Một số nhóm còn phải đáp ứng điều kiện phù hợp quy hoạch | Về nguyên tắc phải được UBND cấp xã nơi có đất xác nhận không có tranh chấp; Điều 138 không đặt ra một điều kiện chung là tất cả trường hợp đều phải phù hợp quy hoạch |
Quy trình gồm năm bước theo Nghị định 101/2024/NĐ-CP về đăng ký đất đai, cấp Giấy chứng nhận, thực hiện tuần tự từ kê khai đến nhận kết quả.
Không phải mọi diện tích đất vi phạm đều có cơ hội được cấp Giấy chứng nhận. Theo khoản 1 Điều 139 Luật Đất đai 2024, đất lấn, chiếm hành lang bảo vệ an toàn công trình công cộng sau khi Nhà nước đã công bố, cắm mốc hành lang bảo vệ; lấn, chiếm lòng đường, lề đường, vỉa hè sau khi đã công bố chỉ giới xây dựng; hoặc lấn, chiếm đất dùng cho trụ sở cơ quan, công trình sự nghiệp, công trình công cộng khác thì Nhà nước thu hồi đất, không cấp Giấy chứng nhận. Song song, Điều 13 Nghị định 123/2024/NĐ-CP quy định biện pháp khắc phục hậu quả buộc khôi phục lại tình trạng ban đầu của đất trước khi vi phạm đối với các trường hợp này.
Trên thực tế hành nghề, Tư vấn Long Phan ghi nhận không ít trường hợp người dân nhầm lẫn giữa “đủ điều kiện về thời gian sử dụng” và “đủ điều kiện về vị trí đất” khi tự đánh giá khả năng hợp thức hóa. Một thửa đất dù đã sử dụng ổn định hàng chục năm, nếu nằm trong hành lang an toàn công trình công cộng hoặc chỉ giới xây dựng đã được công bố, vẫn không thuộc diện được cấp Giấy chứng nhận và có thể bị cưỡng chế thu hồi bất kỳ lúc nào theo kế hoạch của địa phương. Vì vậy, việc kiểm tra quy hoạch, chỉ giới và mốc hành lang bảo vệ tại cơ quan quản lý đất đai địa phương cần được thực hiện trước khi nộp hồ sơ, không nên chỉ dựa vào thời gian sử dụng đất trên thực tế.
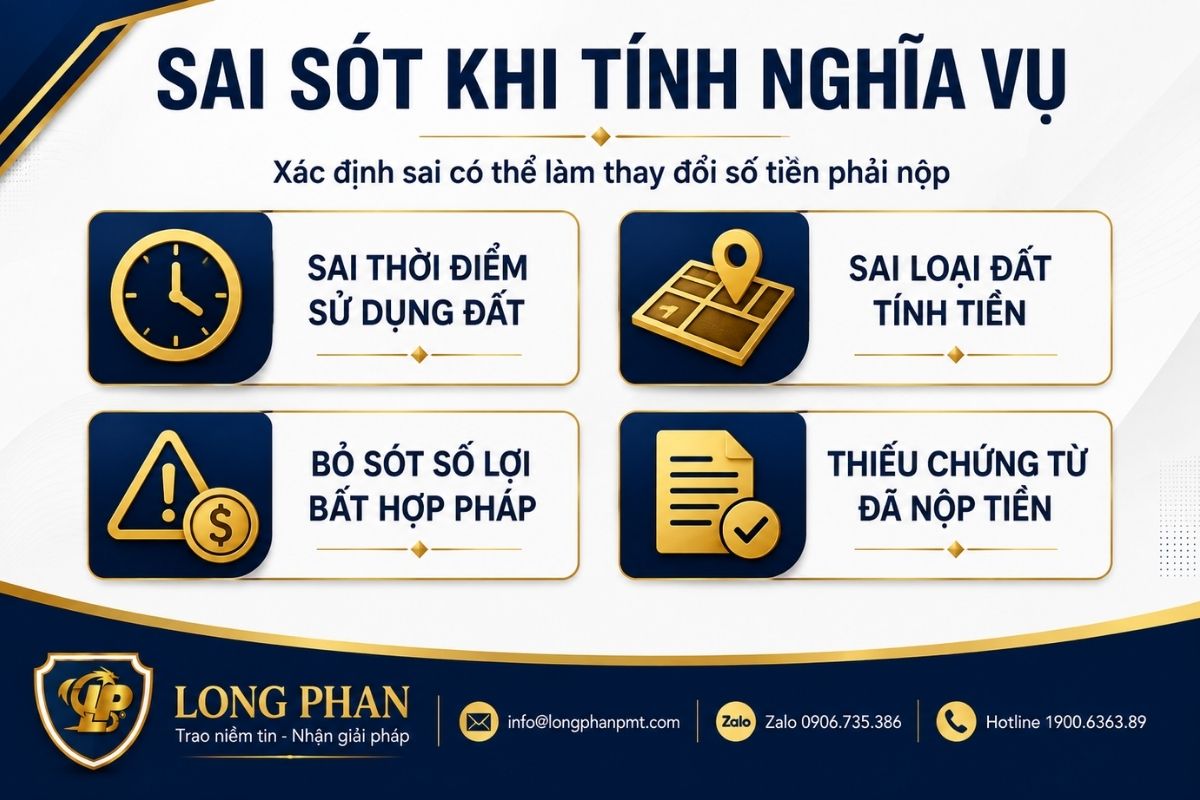
Việc xác định nghĩa vụ tài chính khi công nhận quyền sử dụng đất có nguồn gốc vi phạm hoặc được giao không đúng thẩm quyền đòi hỏi phải đối chiếu đồng thời nguồn gốc đất, thời điểm sử dụng, loại đất, diện tích được công nhận và hồ sơ chứng minh các khoản tiền đã nộp. Chỉ cần xác định sai một trong các yếu tố này có thể dẫn đến tính thiếu hoặc tính thừa nghĩa vụ tài chính, ảnh hưởng trực tiếp đến quá trình cấp Giấy chứng nhận. Một số rủi ro thường gặp gồm:
>>Xem thêm: Áp dụng hệ số điều chỉnh giá đất (K) năm 2026 – Hướng dẫn mới nhất
Việc tự tính nghĩa vụ tài chính khi thiếu kinh nghiệm pháp lý dễ dẫn đến nộp sai số tiền hoặc bỏ lỡ căn cứ miễn, giảm hợp pháp. Khi hồ sơ đất vi phạm liên quan đến nhiều mốc thời gian sử dụng hoặc tranh chấp về vị trí quy hoạch, người sử dụng đất nên nhờ luật sư rà soát trước khi kê khai đăng ký. Tư vấn Long Phan cung cấp các công việc cụ thể sau:
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ.
Trong quá trình thực hiện thủ tục công nhận quyền sử dụng đất có nguồn gốc vi phạm, người sử dụng đất thường gặp nhiều vướng mắc về khoản tiền phải nộp, cách xác định nghĩa vụ tài chính và trường hợp phát sinh thêm biện pháp xử lý. Dưới đây là một số câu hỏi thường gặp giúp làm rõ các vấn đề này.
Gồm ba khoản: tiền sử dụng đất tính theo Nghị định 103/2024/NĐ-CP, khoản buộc nộp lại số lợi bất hợp pháp theo Nghị định 123/2024/NĐ-CP nếu còn thời hiệu xử phạt, và lệ phí trước bạ, lệ phí cấp Giấy chứng nhận theo quy định của từng địa phương.
Không. Điều 139 Luật Đất đai 2024 chỉ áp dụng cho vi phạm phát sinh trước ngày 01/7/2014. Vi phạm sau mốc thời gian này không thuộc diện được xem xét cấp Giấy chứng nhận theo cơ chế hợp thức hóa và phải xử lý theo quy định về xử phạt vi phạm hành chính đất đai hiện hành.
Theo Nghị định 123/2024/NĐ-CP, nếu nhiều tổ chức, cá nhân cùng thực hiện hành vi vi phạm trên một thửa đất, số lợi bất hợp pháp phải nộp được chia đều cho các bên vi phạm. Khoản tiền đã nộp vào ngân sách liên quan đến việc sử dụng đất vi phạm được khấu trừ khi xác định số lợi này.
Có thể được miễn hoặc giảm đáng kể. Theo Điều 12 Nghị định 103/2024/NĐ-CP, nếu người sử dụng đất có giấy tờ chứng minh đã nộp tiền cho cơ quan, tổ chức để được sử dụng đất tại thời điểm được giao, tiền sử dụng đất phải nộp bổ sung được tính theo hướng có lợi hơn so với trường hợp không có giấy tờ.
Không. Đất lấn, chiếm hành lang an toàn công trình công cộng không được hợp thức hóa dù người sử dụng đất có sẵn sàng nộp tiền. Khoản 1 Điều 139 Luật Đất đai 2024 quy định Nhà nước thu hồi đất trong trường hợp này mà không cấp Giấy chứng nhận, trừ khi sau đó có điều chỉnh quy hoạch khiến diện tích đất không còn thuộc hành lang bảo vệ, chỉ giới xây dựng hoặc mục đích công cộng đã xác định.
Có. Nếu cơ quan có thẩm quyền phát hiện việc tính nghĩa vụ tài chính chưa đầy đủ hoặc áp dụng sai căn cứ, người sử dụng đất có thể bị truy thu phần còn thiếu kèm tiền chậm nộp, dù đã được cấp Giấy chứng nhận trước đó.
Thời hiệu xử phạt vi phạm hành chính trong lĩnh vực đất đai là 02 năm kể từ ngày chấm dứt hành vi vi phạm. Nếu đã hết thời hiệu này, cơ quan có thẩm quyền không còn căn cứ áp dụng biện pháp khắc phục hậu quả buộc nộp lại số lợi bất hợp pháp, nhưng tiền sử dụng đất vẫn phải nộp đầy đủ khi được cấp Giấy chứng nhận.
Nghĩa vụ tài chính bổ sung khi hợp thức hóa đất vi phạm không phải một khoản thu cố định mà phụ thuộc vào việc xác định đúng trường hợp áp dụng theo Điều 138, 139 hoặc 140 Luật Đất đai 2024, đúng mốc thời gian sử dụng đất và đúng loại đất làm căn cứ tính tiền. Sai sót ở bất kỳ khâu nào trong quy trình xác định này đều có thể khiến hồ sơ bị trả lại hoặc phát sinh truy thu về sau. Quý khách có nhu cầu rà soát hồ sơ đất vi phạm hoặc cần hỗ trợ làm việc với cơ quan thuế, cơ quan đăng ký đất đai, vui lòng liên hệ Tư vấn Long Phan qua hotline 1900636389 để được hỗ trợ kịp thời.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: