
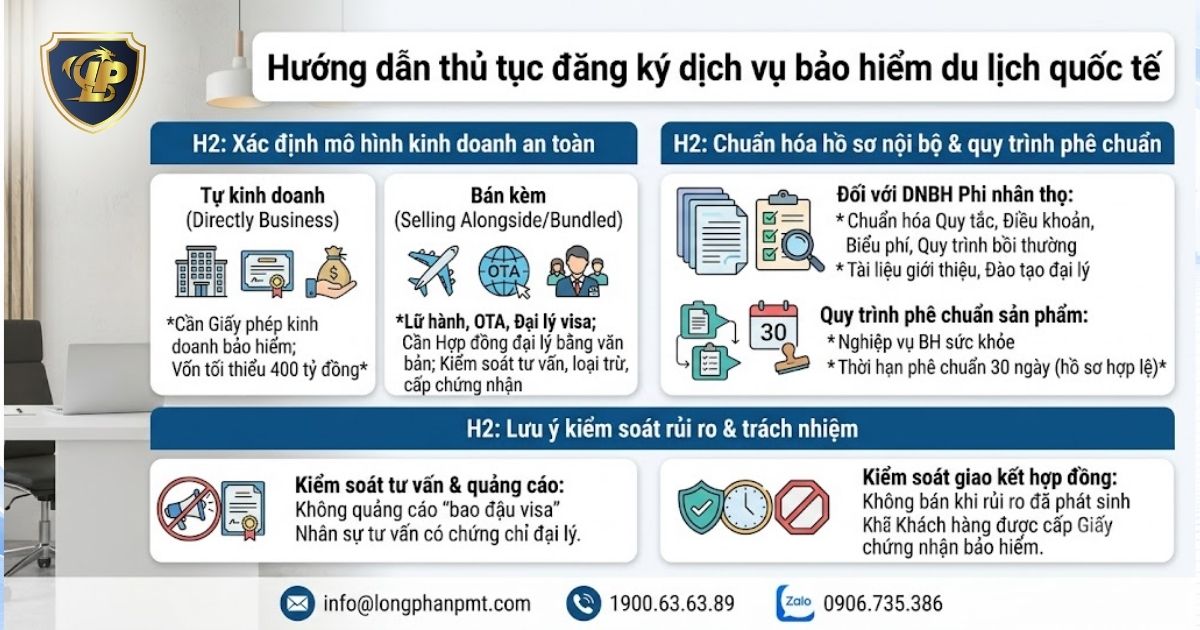
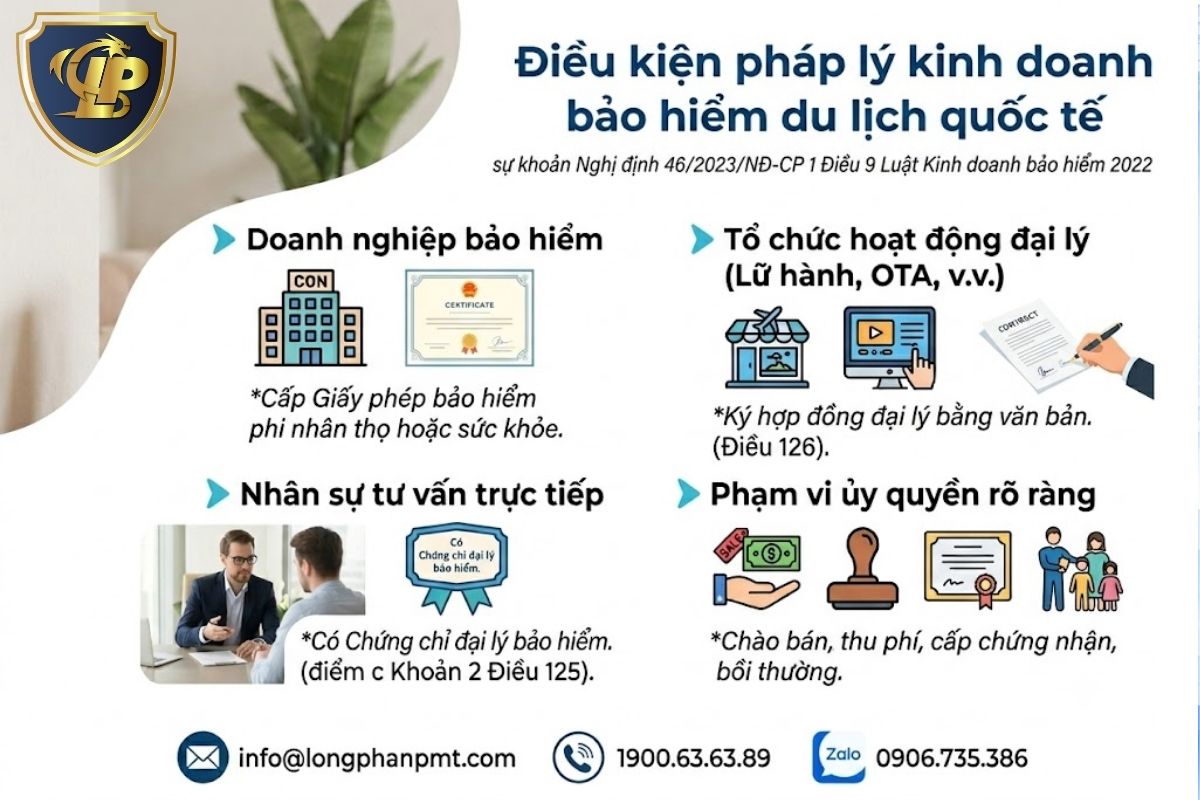
Đăng ký dịch vụ bảo hiểm du lịch quốc tế sai mô hình có thể khiến doanh nghiệp thu phí trái thẩm quyền, không được cấp chứng nhận hoặc bị đình chỉ hoạt động. Doanh nghiệp trực tiếp nhận rủi ro, thu phí và bồi thường phải có Giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm phi nhân thọ hoặc sức khỏe. Doanh nghiệp lữ hành, OTA chỉ được bán kèm qua hợp đồng đại lý hoặc thỏa thuận phân phối hợp pháp, đồng thời kiểm soát tư vấn, điều khoản loại trừ và cấp chứng nhận.
Tư Vấn Long Phan cập nhật pháp luật và hỗ trợ chuẩn hóa toàn bộ cấu trúc này.
Lưu ý pháp lý quan trọng:
Doanh nghiệp phải xác định đúng tư cách pháp lý trước khi thiết kế sản phẩm, thu phí hoặc tích hợp bảo hiểm vào hành trình đặt tour. Nhầm lẫn giữa tổ chức phát hành và đại lý phân phối có thể dẫn đến kinh doanh sai phạm vi giấy phép, tranh chấp bồi thường và gián đoạn dòng doanh thu.
Bảo hiểm du lịch quốc tế thường được cấu trúc dưới nghiệp vụ bảo hiểm phi nhân thọ hoặc bảo hiểm sức khỏe. Đây không phải ngành nghề du lịch độc lập mà thuộc hoạt động kinh doanh bảo hiểm có điều kiện, quy định tại Phụ lục IV Luật Đầu tư 2025.
Doanh nghiệp cần phân biệt ba mô hình pháp lý sau:
Việc phân loại đúng giúp xác định chính xác hồ sơ, cơ quan quản lý và trách nhiệm bồi thường. Doanh nghiệp lữ hành không nên sử dụng cụm từ “nhà cung cấp bảo hiểm” nếu chỉ thực hiện hoạt động giới thiệu hoặc phân phối.
Chủ thể phải có Giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm phi nhân thọ hoặc sức khỏe. Điều kiện này áp dụng trước khi doanh nghiệp nhận phí, phát hành chứng nhận hoặc cam kết trách nhiệm bồi thường theo khoản 1 Điều 9 Luật Kinh doanh bảo hiểm 2022.
Đối với từng mô hình, doanh nghiệp cần kiểm soát các điều kiện trọng yếu:
Doanh nghiệp lữ hành có thể hỗ trợ bán và thu phí khi được ủy quyền, nhưng trách nhiệm bảo hiểm cuối cùng vẫn thuộc doanh nghiệp bảo hiểm. Việc tự thiết kế quyền lợi hoặc cam kết ngoài quy tắc sản phẩm có thể vượt quá phạm vi đại lý và phát sinh nghĩa vụ bồi hoàn độc lập.
Thủ tục áp dụng phụ thuộc vào phân loại sản phẩm và tư cách của doanh nghiệp. Sai ngay từ bước phân loại có thể kéo dài thời gian xử lý, làm gián đoạn kế hoạch ra mắt và phát sinh chi phí sửa đổi hồ sơ.
Doanh nghiệp đã có giấy phép cần chuẩn hóa hồ sơ sản phẩm trước khi nộp hoặc thông báo cho Bộ Tài chính. Bộ hồ sơ nội bộ nên bảo đảm tính thống nhất giữa quyền lợi, điều khoản loại trừ, mức phí và quy trình bồi thường.
Các tài liệu trọng yếu gồm:
Bộ quy tắc, điều khoản và biểu phí phải minh bạch, không làm giảm quyền lợi hợp pháp của người được bảo hiểm theo Khoản 2 Điều 87 Luật Kinh doanh bảo hiểm số 2022. Hồ sơ thiếu tính đồng bộ có thể khiến doanh nghiệp phải giải trình nhiều vòng hoặc điều chỉnh sản phẩm trước khi triển khai.
Doanh nghiệp cần xác định sản phẩm thuộc nghiệp vụ bảo hiểm sức khỏe hay bảo hiểm phi nhân thọ trước khi thực hiện thủ tục. Cách phân loại quyết định cơ chế chấp thuận hoặc thông báo với Bộ Tài chính.
Quy trình triển khai nên thực hiện theo các bước:
Đối với sản phẩm thuộc nghiệp vụ bảo hiểm sức khỏe, thời hạn xem xét phương pháp và cơ sở tính phí là 30 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, Khoản 3 Điều 32 Nghị định số 46/2023/NĐ-CP.
Nếu doanh nghiệp xin cấp phép thành lập mới, thời hạn giải quyết là 60 ngày kể từ ngày nhận đủ hồ sơ hợp lệ. Doanh nghiệp bảo hiểm sức khỏe độc lập phải đáp ứng vốn điều lệ tối thiểu 400 tỷ đồng theo Khoản 3 Điều 16 và Khoản 3 Điều 35 Nghị định số 46/2023/NĐ-CP.
Doanh nghiệp lữ hành và OTA không được tự phát hành sản phẩm hoặc tự nhận trách nhiệm bảo hiểm. Mô hình an toàn phải xác lập đúng tư cách tổ chức hoạt động đại lý bảo hiểm, kiểm soát dòng tiền và lưu đầy đủ bằng chứng tư vấn.
Hợp đồng đại lý là cơ sở xác định quyền hạn của doanh nghiệp lữ hành hoặc OTA khi giới thiệu, thu xếp giao kết và thu phí bảo hiểm. Văn bản này cần tách rõ trách nhiệm của đơn vị phân phối với trách nhiệm bồi thường của doanh nghiệp bảo hiểm.
Quy trình thiết lập mô hình phân phối nên thực hiện theo các bước:
Dòng tiền do đại lý thu phải được chuyển cho doanh nghiệp bảo hiểm theo thỏa thuận, nhưng không vượt quá 30 ngày kể từ ngày thu phí theo điểm b Khoản 2 Điều 54 Thông tư số 67/2023/TT-BTC. Việc kéo dài thời gian đối soát có thể tạo rủi ro thiếu hiệu lực bảo hiểm hoặc tranh chấp trách nhiệm khi sự kiện phát sinh.
Doanh nghiệp lữ hành phải giải thích rõ quyền lợi, điều kiện loại trừ, lãnh thổ và thời hạn bảo hiểm trước khi khách thanh toán. Nhân sự tư vấn không được cam kết ngoài quy tắc sản phẩm hoặc diễn giải bảo hiểm như điều kiện bảo đảm cấp visa.
Các điểm kiểm soát bắt buộc gồm:
Doanh nghiệp kinh doanh dịch vụ lữ hành quốc tế phải mua bảo hiểm cho khách trong thời gian thực hiện chương trình, trừ trường hợp khách đã có bảo hiểm cho toàn bộ chuyến đi theo Điểm đ Khoản 1 Điều 37 Luật Du lịch 2017. Vì vậy, hồ sơ chứng minh tình trạng bảo hiểm cần được lưu cùng hợp đồng tour và dữ liệu giao dịch.
Sai lệch trong quảng cáo, tư vấn hoặc cấp chứng nhận có thể làm phát sinh tranh chấp bồi thường và trách nhiệm ngoài phạm vi đại lý. Doanh nghiệp cần kiểm soát đồng thời nội dung truyền thông, thời điểm giao kết, dữ liệu tư vấn và quyền hạn của từng kênh phân phối.
Nội dung quảng cáo phải phản ánh đúng quy tắc, điều khoản và phạm vi quyền lợi đã được doanh nghiệp bảo hiểm ban hành. Đại lý lữ hành hoặc OTA không được tự mở rộng cam kết thương mại để thúc đẩy doanh số.
Các rủi ro cần kiểm soát gồm:
Đại lý bảo hiểm có nghĩa vụ tư vấn, chào bán và cung cấp thông tin về sản phẩm, doanh nghiệp bảo hiểm đầy đủ, chính xác cho khách hàng. Đồng thời, đại lý phải giải thích rõ ràng, đầy đủ về quyền lợi, điều khoản loại trừ, quyền và nghĩa vụ của bên mua bảo hiểm theo điểm d khoản 3 Điều 129 Luật Kinh doanh bảo hiểm 2022. Thiếu bằng chứng tư vấn có thể khiến doanh nghiệp gặp bất lợi khi xử lý khiếu nại.
Doanh nghiệp phải ngăn chặn giao dịch được xác lập sau khi rủi ro đã xảy ra hoặc khi thời điểm bảo hiểm không còn phù hợp. Việc thu phí mà không cấp chứng nhận hợp lệ cũng làm gia tăng nguy cơ tranh chấp về hiệu lực hợp đồng.
Các lỗi nghiêm trọng gồm:
Doanh nghiệp bảo hiểm phải kiểm soát hành vi gian lận trong giao kết và thực hiện hợp đồng theo Khoản 2 Điều 123 Luật Kinh doanh bảo hiểm 2022. Bộ Tài chính có thể thu hồi giấy phép khi doanh nghiệp hoạt động sai nội dung hoặc hồ sơ cấp phép có gian lận Khoản 1 Điều 75 Luật Kinh doanh bảo hiểm 2022.

Triển khai bảo hiểm du lịch quốc tế đòi hỏi đồng bộ giấy phép, sản phẩm, hợp đồng đại lý, quy trình thu phí và hệ thống cấp chứng nhận. Tư Vấn Long Phan hỗ trợ doanh nghiệp thiết kế cấu trúc tuân thủ phù hợp với vai trò phát hành hoặc phân phối, đồng thời hạn chế rủi ro tranh chấp và gián đoạn kinh doanh.
Phạm vi công việc được triển khai theo từng nhu cầu cụ thể:
Quý doanh nghiệp có thể gửi hồ sơ qua Email info@longphanpmt.com hoặc Zalo 0906.735.386 để Tư Vấn Long Phan đánh giá sơ bộ.
Quá trình đăng ký dịch vụ bảo hiểm du lịch quốc tế đòi hỏi doanh nghiệp phải kiểm soát nghiêm ngặt các điều kiện về biên độ vốn, tư cách đại lý và thời hạn chuyển tiếp pháp lý. Việc chủ động nhận diện sớm các điểm mù trong quy trình phân phối trực tuyến hoặc giới hạn ủy quyền sẽ giúp ban điều hành ngăn chặn rủi ro bị thu hồi giấy phép. Các giải đáp chuyên sâu sau đây tập trung tháo gỡ những vướng mắc thực tiễn nhất về khung tuân thủ cho nhà đầu tư và đối tác lữ hành.
Các nền tảng trực tuyến OTA và công ty du lịch tuyệt đối không được tự phát hành giấy chứng nhận bảo hiểm. Các chủ thể này chỉ được phép đóng vai trò là tổ chức hoạt động đại lý bảo hiểm để bán kèm gói dịch vụ. Mọi giao dịch thu phí bắt buộc phải đi kèm với việc cấp chứng nhận do chính doanh nghiệp bảo hiểm phát hành nhằm làm bằng chứng giao kết hợp pháp theo Điều 18 Luật Kinh doanh bảo hiểm 2022.
Doanh nghiệp kinh doanh dịch vụ lữ hành bắt buộc phải mua bảo hiểm cho khách du lịch trong suốt thời gian thực hiện chương trình. Tổ chức lữ hành chỉ được miễn trừ nghĩa vụ pháp lý này đối với trường hợp khách du lịch đã tự trang bị bảo hiểm cho toàn bộ chuyến đi theo Điểm h Khoản 1 Điều 37 Luật Du lịch 2017. Doanh nghiệp cần lưu trữ bằng chứng khách hàng đã có bảo hiểm để phục vụ công tác thanh tra chuyên ngành.
Đại lý lữ hành phải hoàn trả dòng tiền thu từ khách hàng mua bảo hiểm cho doanh nghiệp bảo hiểm theo đúng thời hạn thỏa thuận nhưng tối đa không vượt quá 30 ngày kể từ ngày thu phí. Việc thu phí nhưng chậm hoàn trả vượt quá 30 ngày là vi phạm quy định về quản lý tài chính đại lý theo Khoản 2 Điều 56 Thông tư số 67/2023/TT-BTC. Doanh nghiệp cần thiết lập cơ chế đối soát tự động để bảo đảm an toàn dòng tiền.
Nhà đầu tư nước ngoài được phép sở hữu tối đa 100% là mức vốn điều lệ tối đa tại doanh nghiệp bảo hiểm hoạt động tại Việt Nam. Mức sở hữu này tạo điều kiện thuận lợi cho các tập đoàn quốc tế thành lập pháp nhân độc lập để trực tiếp phân phối sản phẩm bảo hiểm du lịch theo Điều 68 Luật Kinh doanh bảo hiểm 2022. Doanh nghiệp cần đáp ứng điều kiện vốn điều lệ tối thiểu 400 tỷ đồng đối với nghiệp vụ bảo hiểm phi nhân thọ.
Nhân sự tư vấn tại các tổ chức phân phối được phép tiếp tục sử dụng hợp pháp các chứng chỉ đại lý bảo hiểm cũ đến hết ngày 30 tháng 06 năm 2026. Sau thời hạn này, doanh nghiệp lữ hành phân phối bảo hiểm bắt buộc phải yêu cầu nhân sự thực hiện thủ tục chuyển đổi sang mẫu chứng chỉ mới theo Khoản 2 Điều 157 Luật Kinh doanh bảo hiểm 2022 sửa đổi, bổ sung 2025. Việc sử dụng chứng chỉ hết hạn sẽ khiến đại lý bị đình chỉ quyền chào bán.
Nhân sự tư vấn tại các tổ chức phân phối được phép tiếp tục sử dụng hợp pháp các chứng chỉ đại lý bảo hiểm cũ đến hết ngày 30 tháng 06 năm 2026. Sau thời hạn này, doanh nghiệp lữ hành phân phối bảo hiểm bắt buộc phải yêu cầu nhân sự thực hiện thủ tục chuyển đổi sang mẫu chứng chỉ mới theo Khoản 2 Điều 157 Luật Kinh doanh bảo hiểm 2022 sửa đổi, bổ sung 2025. Việc sử dụng chứng chỉ hết hạn sẽ khiến đại lý bị đình chỉ quyền chào bán.
Đăng ký dịch vụ bảo hiểm du lịch quốc tế chỉ an toàn khi doanh nghiệp xác định đúng vai trò phát hành hoặc phân phối, chuẩn hóa sản phẩm và kiểm soát toàn bộ quy trình tư vấn, thu phí, cấp chứng nhận. Chủ thể trực tiếp kinh doanh phải có Giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm phi nhân thọ hoặc sức khỏe; lữ hành và OTA chỉ được bán kèm trên cơ sở đại lý hợp pháp. Sai phạm về quảng cáo, loại trừ bảo hiểm hoặc thời điểm giao kết có thể dẫn đến tranh chấp và gián đoạn kinh doanh.
Liên hệ Hotline 1900.63.63.89 để Tư Vấn Long Phan hỗ trợ rà soát và triển khai đúng quy định.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: