Tư vấn Long Phan nhận được không ít câu hỏi của doanh nghiệp có dự án đầu tư ra nước ngoài về cách lập báo cáo giám sát, đánh giá đầu tư ra nước ngoài đúng quy định để tránh bị xử phạt. Theo Nghị định 19/2026/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 96/2026/NĐ-CP) hướng dẫn Luật Đầu tư 2025, nhà đầu tư phải lập báo cáo định kỳ 6 tháng, cả năm, báo cáo trước khi điều chỉnh dự án và cập nhật số liệu hằng quý trên Hệ thống thông tin về giám sát, đánh giá đầu tư. Bài viết dưới đây trình bày quy trình 4 bước lập báo cáo, thời hạn nộp cụ thể theo từng mốc và mức xử phạt khi vi phạm.
Lưu ý quan trọng:
Không phải mọi hoạt động đầu tư ra nước ngoài đều chịu chế độ báo cáo giống nhau. Phần này xác định rõ ai phải báo cáo và phải nộp những loại báo cáo nào để doanh nghiệp không bỏ sót nghĩa vụ.
Đối tượng áp dụng là tổ chức kinh tế, cá nhân Việt Nam đã được cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài và đang triển khai dự án tại nước tiếp nhận đầu tư. Nghĩa vụ báo cáo phát sinh ngay sau khi dự án được nước tiếp nhận đầu tư chấp thuận hoặc cấp phép, kéo dài suốt vòng đời dự án cho đến khi có báo cáo đánh giá kết thúc.
Nhà đầu tư dự án đầu tư ra nước ngoài phải lập ba nhóm báo cáo chính: báo cáo giám sát, đánh giá định kỳ (6 tháng và cả năm); báo cáo tình hình đầu tư cập nhật hằng quý trên hệ thống trực tuyến; và báo cáo giám sát, đánh giá trước khi trình điều chỉnh dự án trong trường hợp việc điều chỉnh dẫn đến phải điều chỉnh Giấy chứng nhận đăng ký đầu tư ra nước ngoài. Khi dự án kết thúc, nhà đầu tư còn phải lập báo cáo đánh giá kết thúc.
Căn cứ: Điều 94 Nghị định 19/2026/NĐ-CP (được sửa đổi, bổ sung bởi điểm a, b, c, d khoản 6 Điều 99 Nghị định 96/2026/NĐ-CP); điểm c, d khoản 2 Điều 47 Luật Đầu tư 2025.
Một điểm nhiều doanh nghiệp bỏ sót là báo cáo không chỉ gửi một đầu mối duy nhất mà phải gửi đồng thời nhiều cơ quan theo đúng danh sách quy định, nếu thiếu một nơi nhận vẫn có thể bị coi là báo cáo không đầy đủ.
Bộ Tài chính là cơ quan đầu mối tiếp nhận, tổng hợp toàn bộ báo cáo giám sát, đánh giá đầu tư ra nước ngoài trên phạm vi cả nước, đồng thời có trách nhiệm báo cáo Thủ tướng Chính phủ về công tác giám sát, đánh giá đầu tư hằng năm.
Song song với Bộ Tài chính, nhà đầu tư phải gửi báo cáo đến Ngân hàng Nhà nước Việt Nam, cơ quan đại diện chủ sở hữu nhà nước (nếu là doanh nghiệp nhà nước), Ủy ban nhân dân cấp tỉnh và Sở Tài chính nơi nhà đầu tư đặt trụ sở chính, cùng cơ quan đại diện Việt Nam tại nước tiếp nhận đầu tư.
Căn cứ: khoản 2, khoản 9 Điều 94 Nghị định 19/2026/NĐ-CP (sửa đổi bởi Nghị định 96/2026/NĐ-CP).
>>>Xem thêm: Thủ tục báo cáo tình hình thực hiện dự án đầu tư ra nước ngoài
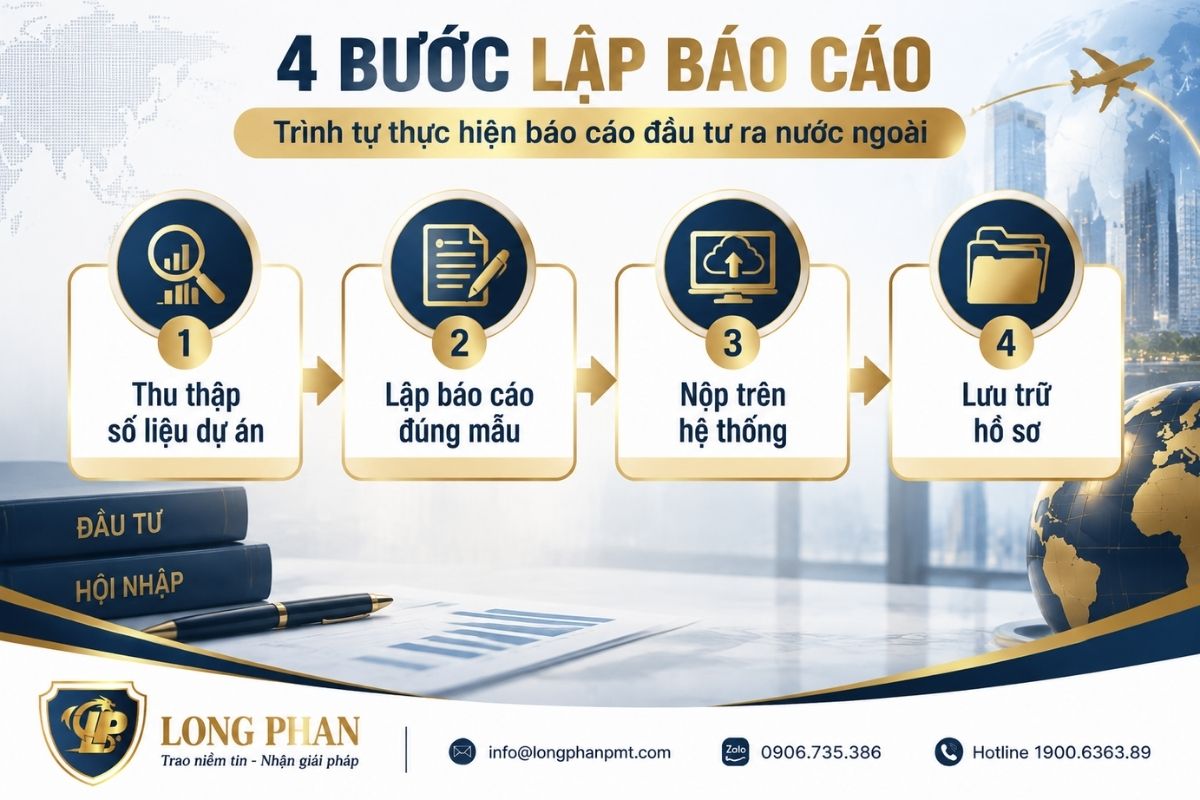
Để tránh bị trả lại hoặc bị xử phạt vì thiếu số liệu, nhà đầu tư nên thực hiện theo trình tự 4 bước dưới đây thay vì lập báo cáo vào sát ngày hết hạn.
Nhà đầu tư tổng hợp số liệu về vốn đã chuyển, tiến độ triển khai, tình hình tài chính và kết quả kinh doanh của dự án tại nước tiếp nhận đầu tư, đối chiếu với nội dung đã đăng ký trong Giấy chứng nhận đăng ký đầu tư ra nước ngoài để đảm bảo số liệu khớp nhau.
Báo cáo được lập theo mẫu do Bộ Tài chính ban hành tại Thông tư 44/2026/TT-BTC, điền đầy đủ các phụ biểu về tình hình thực hiện, tình hình khai thác vận hành và các chỉ tiêu tài chính tương ứng với từng loại báo cáo (định kỳ, quý, trước điều chỉnh hoặc đánh giá kết thúc).
Theo tinh thần chuyển đổi số, việc theo dõi, giám sát, đánh giá dự án phải thực hiện trên Hệ thống thông tin về giám sát, đánh giá đầu tư; báo cáo nộp trên hệ thống sẽ thay thế cho báo cáo bằng văn bản giấy. Nhà đầu tư cần đăng ký tài khoản trước để tránh việc chậm cấp tài khoản làm lỡ thời hạn nộp báo cáo.
Toàn bộ số liệu, chứng từ làm căn cứ lập báo cáo cần được lưu trữ có hệ thống để phục vụ đối chiếu khi cơ quan quản lý nhà nước hậu kiểm hoặc khi nhà đầu tư cần trích xuất dữ liệu cho các báo cáo kỳ sau.
Căn cứ: điểm a khoản 2 Điều 95 Nghị định 19/2026/NĐ-CP; khoản 1 Điều 10 Thông tư 44/2026/TT-BTC.
Mỗi loại báo cáo có mốc thời hạn riêng; bảng dưới đây tổng hợp các mốc áp dụng cho chủ đầu tư, nhà đầu tư dự án đầu tư ra nước ngoài để tiện theo dõi trong năm.
| Loại báo cáo | Kỳ số liệu | Thời hạn nộp |
| Báo cáo hằng quý (cập nhật trên hệ thống) | Theo quý báo cáo | Trước ngày 10 tháng đầu tiên của quý sau quý báo cáo |
| Báo cáo 6 tháng | Từ 01/01 đến hết 30/6 | Trước ngày 10/7 của năm báo cáo |
| Báo cáo cả năm | Từ 01/01 đến hết 31/12 | Trước ngày 10/2 năm sau |
| Báo cáo trước khi điều chỉnh dự án | Tính đến thời điểm trình hồ sơ | Gửi trước khi trình điều chỉnh Giấy chứng nhận đăng ký đầu tư ra nước ngoài |
Đây là hai mốc cố định, lặp lại hằng năm mà nhà đầu tư dễ nhớ nhất: báo cáo 6 tháng nộp trước 10/7, báo cáo cả năm nộp trước 10/2 năm sau. Doanh nghiệp nên đặt lịch nhắc trước thời hạn ít nhất hai tuần để có thời gian đối chiếu số liệu.
Ngoài hai mốc định kỳ trên, nhà đầu tư còn phải cập nhật số liệu tình hình đầu tư hằng quý trên hệ thống trực tuyến và nộp báo cáo giám sát, đánh giá trước khi trình hồ sơ điều chỉnh dự án; mốc thời hạn này gắn với thời điểm phát sinh hồ sơ điều chỉnh, không cố định theo lịch năm.
Căn cứ: khoản 11 Điều 94 Nghị định 19/2026/NĐ-CP (được sửa đổi bởi điểm d khoản 6 Điều 99 Nghị định 96/2026/NĐ-CP).
Việc chậm hoặc bỏ sót báo cáo không chỉ bị phạt tiền mà còn ảnh hưởng đến các thủ tục khác của dự án, nên doanh nghiệp cần nắm rõ khung xử phạt để cân nhắc rủi ro.
Theo Điều 20 Nghị định 122/2021/NĐ-CP quy định về vi phạm chế độ báo cáo hoạt động đầu tư ra nước ngoài, mức phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng (áp dụng đối với tổ chức; cá nhân vi phạm cùng hành vi bị phạt bằng 1/2 mức trên) được áp dụng cho một trong các hành vi: không thực hiện chế độ báo cáo hoạt động đầu tư ra nước ngoài hoặc báo cáo không đầy đủ nội dung, không có tài liệu kèm theo; không cập nhật hoặc cập nhật không đầy đủ, không chính xác, không đúng thời hạn lên Hệ thống thông tin quốc gia về đầu tư; lập báo cáo giám sát, đánh giá đầu tư không đúng thời hạn hoặc không đầy đủ nội dung; và không thực hiện chế độ báo cáo giám sát, đánh giá đầu tư định kỳ.
Ngoài phạt tiền, nhà đầu tư còn buộc phải thực hiện chế độ báo cáo hoặc bổ sung nội dung, tài liệu còn thiếu; việc chậm hoặc thiếu báo cáo giám sát cũng thường bị cơ quan tiếp nhận đối chiếu khi thẩm định hồ sơ điều chỉnh dự án, có thể khiến thời gian xử lý hồ sơ điều chỉnh kéo dài hơn dự kiến.
Căn cứ: Nghị định 122/2021/NĐ-CP, hiện hành, được sửa đổi, bổ sung bởi Nghị định 288/2026/NĐ-CP (có hiệu lực từ 21/7/2026).
>>>Xem thêm: Thủ tục đăng ký biến động đất đai khi góp vốn đất vào công ty
Trên thực tế, phần lớn trường hợp bị xử phạt không xuất phát từ việc cố tình vi phạm mà từ những lỗi kỹ thuật lặp lại. Các lỗi phổ biến nhất gồm: sử dụng sai mẫu biểu so với quy định tại Thông tư 44/2026/TT-BTC; thiếu số liệu đối chiếu giữa báo cáo và thực tế triển khai dự án tại nước tiếp nhận đầu tư; nộp trễ các mốc cố định 10/2 và 10/7; quên cập nhật số liệu hằng quý lên Hệ thống thông tin về giám sát, đánh giá đầu tư; và số liệu trong báo cáo giám sát không khớp với hồ sơ điều chỉnh dự án đã nộp trước đó, khiến cơ quan tiếp nhận phải yêu cầu giải trình hoặc bổ sung.
Tư vấn Long Phan cung cấp dịch vụ tư vấn và hỗ trợ doanh nghiệp, nhà đầu tư trong quá trình thực hiện dự án đầu tư ra nước ngoài, quản lý nghĩa vụ pháp lý và xử lý các thủ tục phát sinh trong suốt vòng đời dự án, bao gồm:
Quý khách có thể gửi hồ sơ vụ việc qua email info@longphanpmt.com hoặc Zalo 0906.735.386 để được đánh giá sơ bộ.
Để giúp nhà đầu tư và doanh nghiệp dễ dàng thực hiện đúng nghĩa vụ báo cáo, dưới đây là một số câu hỏi thường gặp về hình thức nộp báo cáo, thời điểm phát sinh nghĩa vụ, cơ quan tiếp nhận, chế độ báo cáo sau khi dự án kết thúc và mức xử phạt khi vi phạm.
Có. Theo quy định tại điểm a khoản 2 Điều 95 Nghị định 19/2026/NĐ-CP và khoản 1 Điều 10 Thông tư 44/2026/TT-BTC, báo cáo được cập nhật, nộp trên Hệ thống thông tin về giám sát, đánh giá đầu tư sẽ thay thế cho báo cáo bằng văn bản giấy, nhà đầu tư không phải nộp thêm bản giấy song song.
Khi dự án chính thức kết thúc, nhà đầu tư phải lập báo cáo đánh giá kết thúc theo mẫu quy định để chốt số liệu cuối cùng, sau đó không còn phát sinh nghĩa vụ báo cáo định kỳ 6 tháng, cả năm theo Điều 94 Nghị định 19/2026/NĐ-CP.
Có. Nhà đầu tư phải xác định kỳ báo cáo đầu tiên (quý, 6 tháng hoặc cả năm) theo thời điểm phát sinh hoạt động đầu tư để bảo đảm thực hiện đúng nghĩa vụ báo cáo theo Điều 94 Nghị định 19/2026/NĐ-CP về giám sát, đánh giá đầu tư.
Theo Điều 20 Nghị định 122/2021/NĐ-CP, tổ chức không thực hiện chế độ báo cáo hoặc báo cáo không đúng thời hạn, không đầy đủ nội dung có thể bị phạt từ 20.000.000 đồng đến 30.000.000 đồng. Cá nhân vi phạm cùng hành vi bị phạt bằng 1/2 mức phạt áp dụng đối với tổ chức.
Có. Trường hợp nhà đầu tư sử dụng lợi nhuận thu được từ hoạt động đầu tư ở nước ngoài để tiếp tục thực hiện đầu tư tại nước ngoài thì phải thực hiện thủ tục đầu tư ra nước ngoài đối với dự án phát sinh theo quy định của Luật Đầu tư 2025 và các văn bản hướng dẫn thi hành. Đồng thời, nhà đầu tư phải tuân thủ chế độ báo cáo, giám sát, đánh giá đầu tư theo Điều 94 Nghị định 19/2026/NĐ-CP tương ứng với từng dự án đầu tư ra nước ngoài.
Nhà đầu tư phải gửi báo cáo đồng thời cho Bộ Tài chính, Ngân hàng Nhà nước Việt Nam, Ủy ban nhân dân cấp tỉnh, Sở Tài chính nơi đặt trụ sở chính và cơ quan đại diện Việt Nam tại nước tiếp nhận đầu tư theo khoản 9 Điều 94 Nghị định 19/2026/NĐ-CP.
Lập báo cáo giám sát, đánh giá đầu tư ra nước ngoài đúng hạn, đúng mẫu và gửi đủ đầu mối là nghĩa vụ pháp lý bắt buộc, không chỉ giúp doanh nghiệp tránh mức phạt tiền lên đến 30.000.000 đồng theo Nghị định 122/2021/NĐ-CP mà còn tránh ảnh hưởng đến tiến độ điều chỉnh Giấy chứng nhận đăng ký đầu tư ra nước ngoài sau này. Nếu cần rà soát lại toàn bộ kỳ báo cáo còn thiếu hoặc cần hỗ trợ nộp báo cáo đúng hạn, Tư vấn Long Phan sẵn sàng đồng hành cùng doanh nghiệp qua hotline 1900636389.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau: